你可能感兴趣
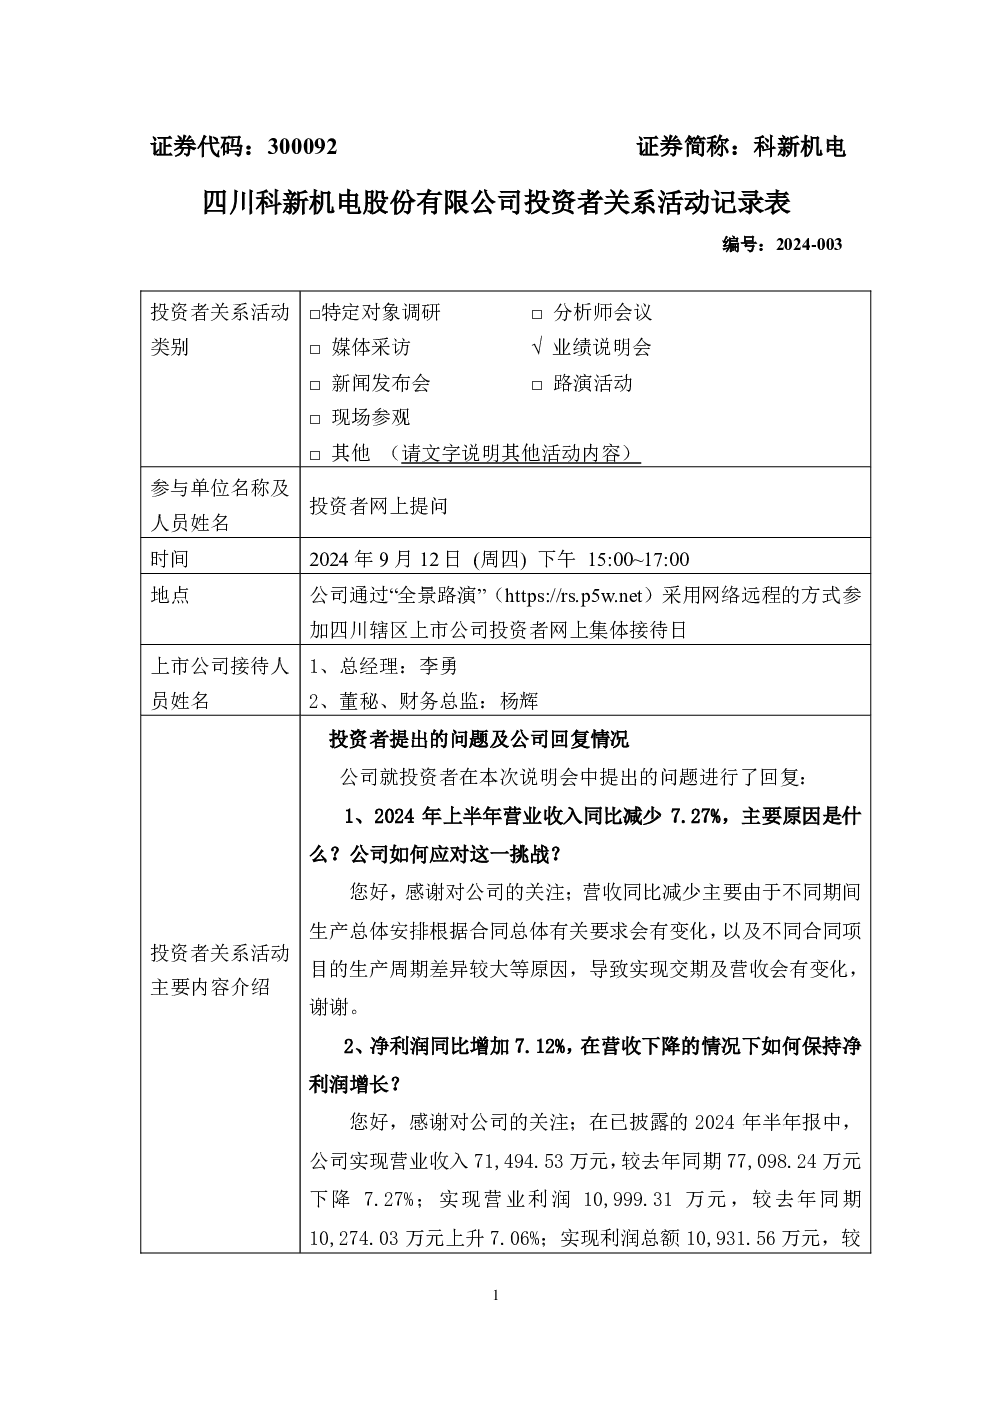
300092 科新机电 300092科新机电投资者关系管理信息20260911
未知机构2026-09-11
天银机电投资者关系管理信息
未知机构2024-11-13
*ST金科投资者关系管理信息
未知机构2024-07-23
大庆华科投资者关系管理信息
未知机构2024-07-22
电科网安投资者关系管理信息
未知机构2024-09-23
科翔股份投资者关系管理信息
未知机构2024-09-12
300557 理工光科 300557理工光科投资者关系管理信息20260721
未知机构2026-07-21
300290 ST荣科 300290ST荣科投资者关系管理信息20260910
未知机构2026-09-10
301292 海科新源 301292海科新源投资者关系管理信息20260828
未知机构2026-08-28
301058 中粮科工 301058中粮科工投资者关系管理信息20260903
未知机构2026-09-03