登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
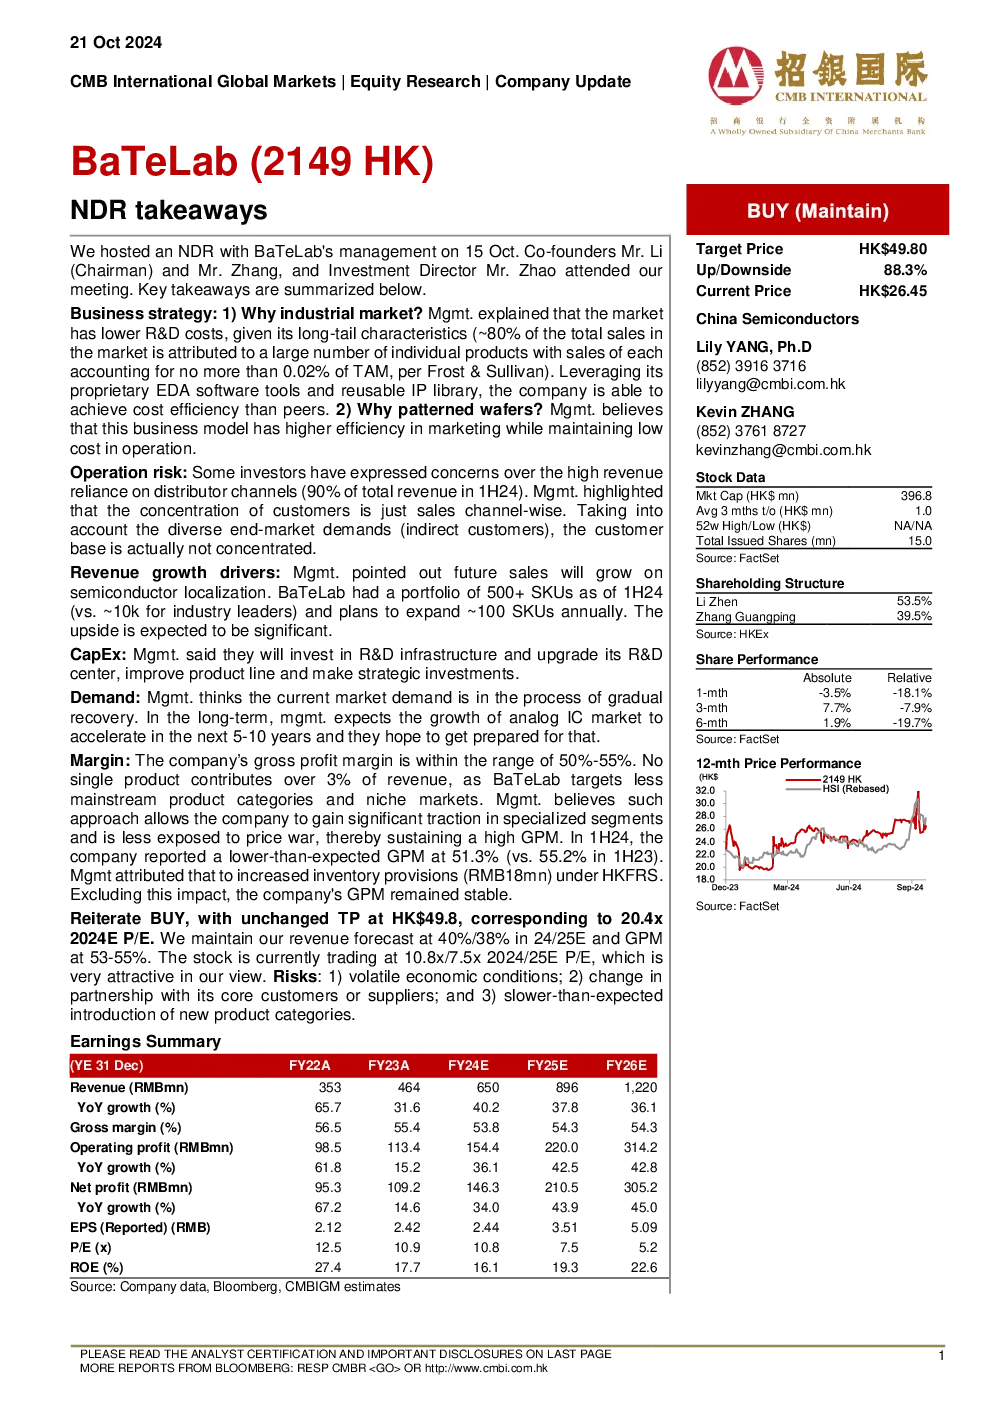
NDR 外卖
2024-10-21
Lily Yang,Kevin Zhang
招银国际
我不是奥特曼
经营策略
工业市场
:BaTeLab选择工业市场是因为该市场具有长尾特性,研发成本较低。公司凭借专有EDA软件工具和可重用IP库,实现比竞争对手更高的成本效率。
图案化晶片
:公司认为这种商业模式在营销效率上更高,同时在运营中保持较低成本。
操作风险
投资者担忧高度依赖分销渠道(截至2024年上半年,收入的90%来自分销渠道)。管理层指出,客户集中主要在销售渠道层面,终端市场多样化的需求使得客户基础实际上并不集中。
收入增长驱动因素
管理层表示,未来销售增长将得益于半导体本地化。截至2024上半年,BaTeLab拥有超过500种SKU(比行业领导者少约1万种),计划每年增加约100种SKU,预期增长潜力巨大。
资本支出
管理层将投资于研发基础设施、升级研发中心、改进产品线,并进行战略性投资。
需求
管理层认为当前市场需求正在逐步恢复。长期来看,预计未来5-10年模拟IC市场将加速增长,公司希望为此做好准备。
边距
公司毛利率在50%-55%之间。没有单一产品贡献超过总收入的3%,专注于利基市场和主流产品类别,减少价格战风险,维持较高毛利率。2024上半年毛利率为51.3%(2023上半年为55.2%),管理层归因于根据HKFRS增加的存货减值准备(人民币1800万元),不考虑该影响,毛利率保持稳定。
研究结论
重申买入评级,目标价HK$49.80(对应2024E市盈率20.4倍)。维持24/25财年收入预测为40%/38%,毛利率预期为53%-55%。当前股价下,24/25财年市盈率分别为10.8倍/7.5倍,极具吸引力。
风险:1) 不稳定的政治经济条件;2) 与核心客户或供应商的合作变化;3) 新产品类别推出速度慢于预期。
你可能感兴趣
新加坡NDR外卖
德意志银行
2015-11-25
美国NDR外卖
德意志银行
2015-10-26
NDR外卖
信息技术
Maybank KERPL
2015-07-08
YY NDR外卖
德意志银行
2017-12-19
CIFI ALERT(0884.HK):新加坡NDR外卖活动:重新挑选热门
德意志银行
2017-08-15
收购:NDR外卖– 2017年可观收益
信息技术
汇丰银行
2017-05-04
购买:首尔NDR的主要外卖
商贸零售
汇丰银行
2017-08-02
美国NDR外卖-中国航空系统的“大脑”
德意志银行
2017-05-25
NDR外卖
德意志银行
2017-09-01
新加坡NDR外卖
德意志银行
2017-04-02