观察与预判
中秋节市场观察
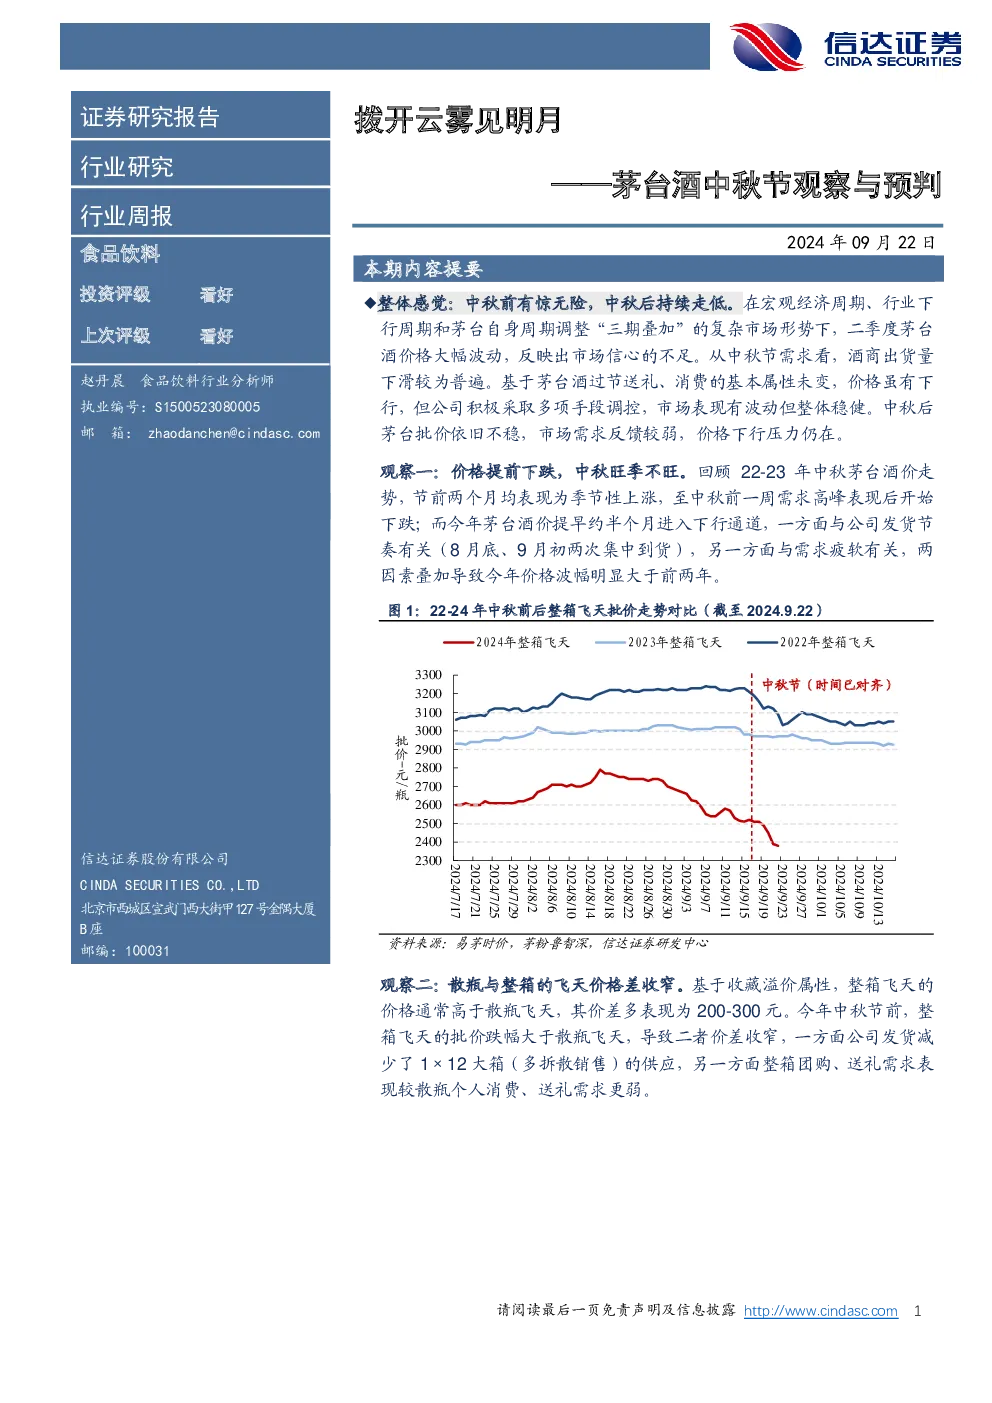
- 价格提前下跌,旺季不旺:2022-2023年中秋茅台酒价在节前两个月上涨,中秋前一周达需求高峰后下跌;而2024年茅台酒价提前约半个月进入下行通道,与公司发货节奏(8月底、9月初集中到货)和需求疲软有关,价格波幅明显大于前两年。
- 散瓶与整箱飞天价格差收窄:整箱飞天批价跌幅大于散瓶飞天,价差从200-300元收窄,原因包括公司减少1×12大箱供应,以及整箱团购、送礼需求较散瓶个人消费、送礼需求更弱。
- 飞天茅台刚需,个性化产品表现弱:飞天茅台在社交需求上仍具不可替代性,但高溢价个性化产品(精品、生肖)动销较弱,年份酒需求下滑明显。公司发货产品结构调整(个性化产品占比增加),导致精品批价跌破3000元/瓶,龙年生肖酒批价逼近整箱飞天。
- 公司控价措施:为避免市场恶化,公司采取多项手段控价:
- 8月下半月集中发货,9月配额分批发货,保持供需紧平衡。
- 个性化产品增量,缓解飞天需求压力,减少大箱供应。
- 贵州国资平台暂缓放货,便于货源管理。
预判
- 价格软着陆:短期供需矛盾仅靠调节投放量和节奏无法解决根本问题,价格仍存在下行压力,软着陆是公司优选方案。
- 整箱与散瓶价差可能成为历史:价差扩大始于2021年初拆箱政策,当前行业下行,缩小价差有利于市场健康发展。
- 2025年茅台或主动降速:参考上一轮行业调整周期,公司可能主动调整2025年营收增速目标,向“新商务”转型。
- 茅台酒提价可能性:
- 必要性:假设2025年营收增速10%,仅靠量增将导致投放量接近5万吨,价格压力增大,提价是量价齐升的优选方案。
- 可能性:飞天提价具有可能性,更可能提高指导价而非出厂价。
- 可行性:提高指导价200-300元/瓶,既能缓解经营压力,又保持与实际成交价的安全距离。
研究结论
当前宏观经济、行业及茅台自身周期调整“三期叠加”下,市场环境复杂,但茅台拥有更强的核心竞争力、更优的市场渠道生态和更足的风险防范韧性。若能在调整转型中保持健康良性发展,仍是较优投资标的,推荐贵州茅台。
风险因素
宏观经济不确定风险、行业竞争加剧风险、消费力下降风险。