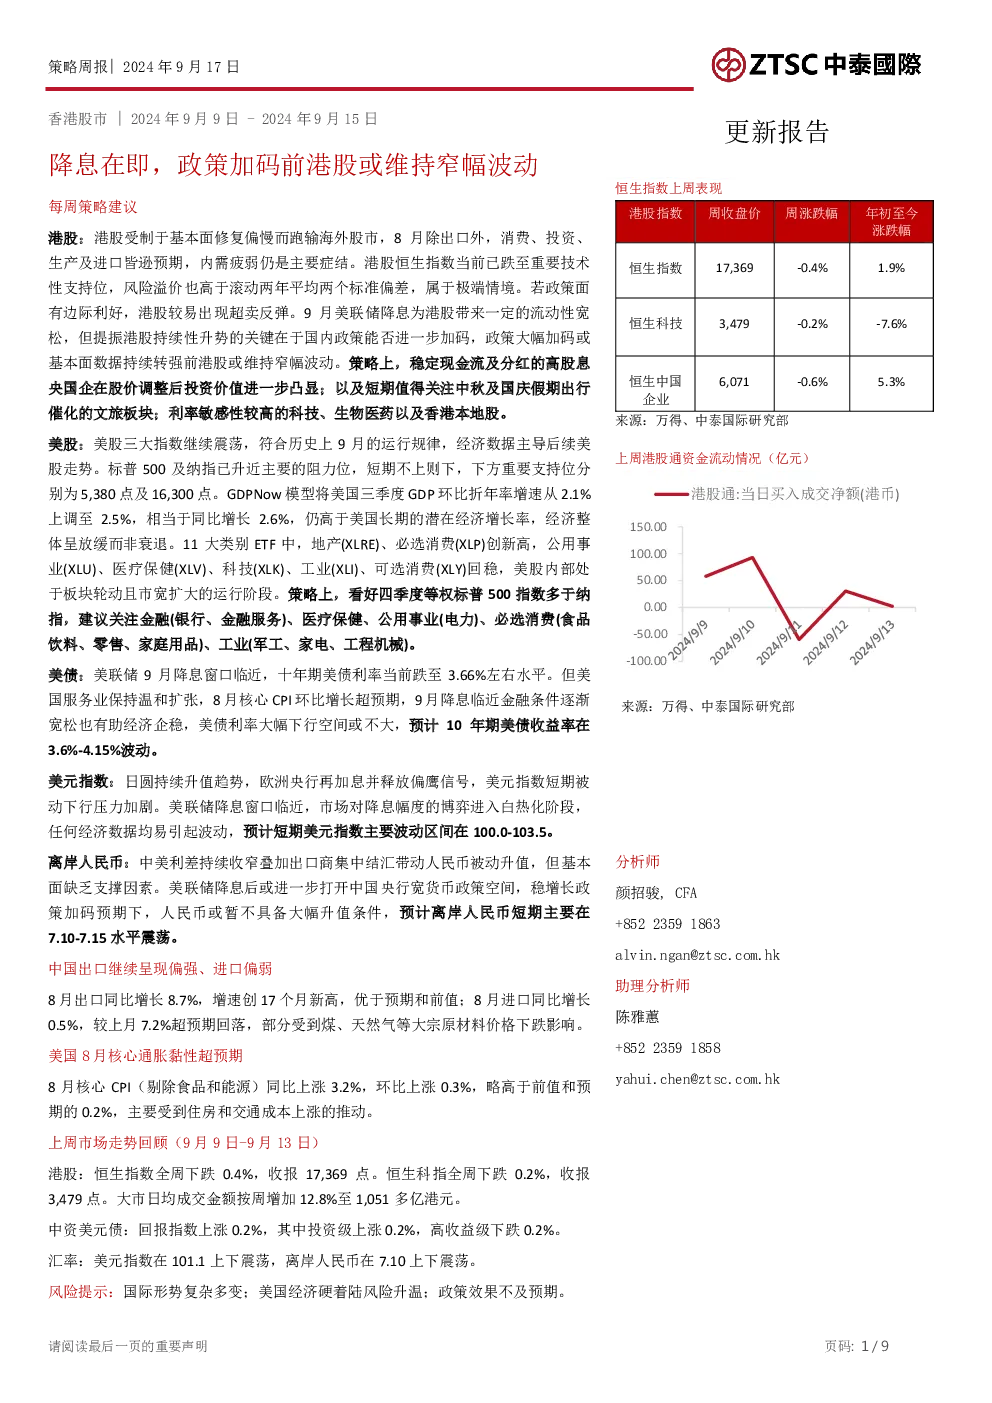
根据所提供的文字内容,以下是针对香港股市、美股、美债、美元指数、离岸人民币、中资美元债、汇率、公司及行业评级定义等多方面的总结:
香港股市
- 市场动态:港股受制于基本面修复缓慢,跑输海外市场,8月数据(除出口外)显示内需疲弱。
- 估值与波动:恒生指数跌至关键技术支撑位,风险溢价高于历史平均水平,若政策面有边际利好,市场可能出现超卖反弹。
- 策略建议:看好稳定现金流和分红的高股息央国企、文旅板块、科技、生物医药及香港本地股。
美股
- 市场状态:美股三大指数继续呈现窄幅波动,9月通常为历史上的运行规律阶段。
- 经济数据:标普500及纳指接近主要阻力位,下方重要支撑位分别为5,380点及16,300点。
- 板块表现:房地产、必选消费板块创新高,医疗保健、公用事业、科技、工业、可选消费板块回稳,显示板块轮动及市场宽度扩大。
- 策略:看好四季度等权标普500指数,关注金融、医疗保健、公用事业(电力)、必选消费(食品饮料、零售、家庭用品)、工业(军工、家电、工程机械)。
美债
- 利率走势:十年期美债利率降至3.66%,美国服务业保持温和扩张,核心CPI超预期上涨。
- 预测:预计10年期美债收益率将在3.6%-4.15%波动,美国经济整体呈放缓而非衰退。
美元指数
- 汇率变化:美元指数短期承压,受到日圆升值、欧洲央行加息的影响。
- 预测:美联储降息窗口临近,预计美元指数短期波动区间在100.0-103.5。
离岸人民币
- 汇率变动:中美利差收窄,出口商结汇导致人民币被动升值。
- 预测:美联储降息后,人民币不具备大幅升值条件,短期内在7.10-7.15水平震荡。
中资美元债
- 回报情况:回报指数整体保持稳定,投资级和高收益级指数分别变动。
- 市场趋势:美联储降息预期对中资美元债产生一定影响,中美利差保持低位。
其他
- 政策影响:政策面的边际利好可能刺激港股反弹。
- 风险提示:包括国际形势复杂多变、美国经济硬着陆风险、政策效果不及预期等。
- 公司及行业评级:提供不同等级的评级定义,用于指导投资决策。
以上总结基于报告提供的关键数据和分析,旨在提供一个全面的市场概览和策略建议。