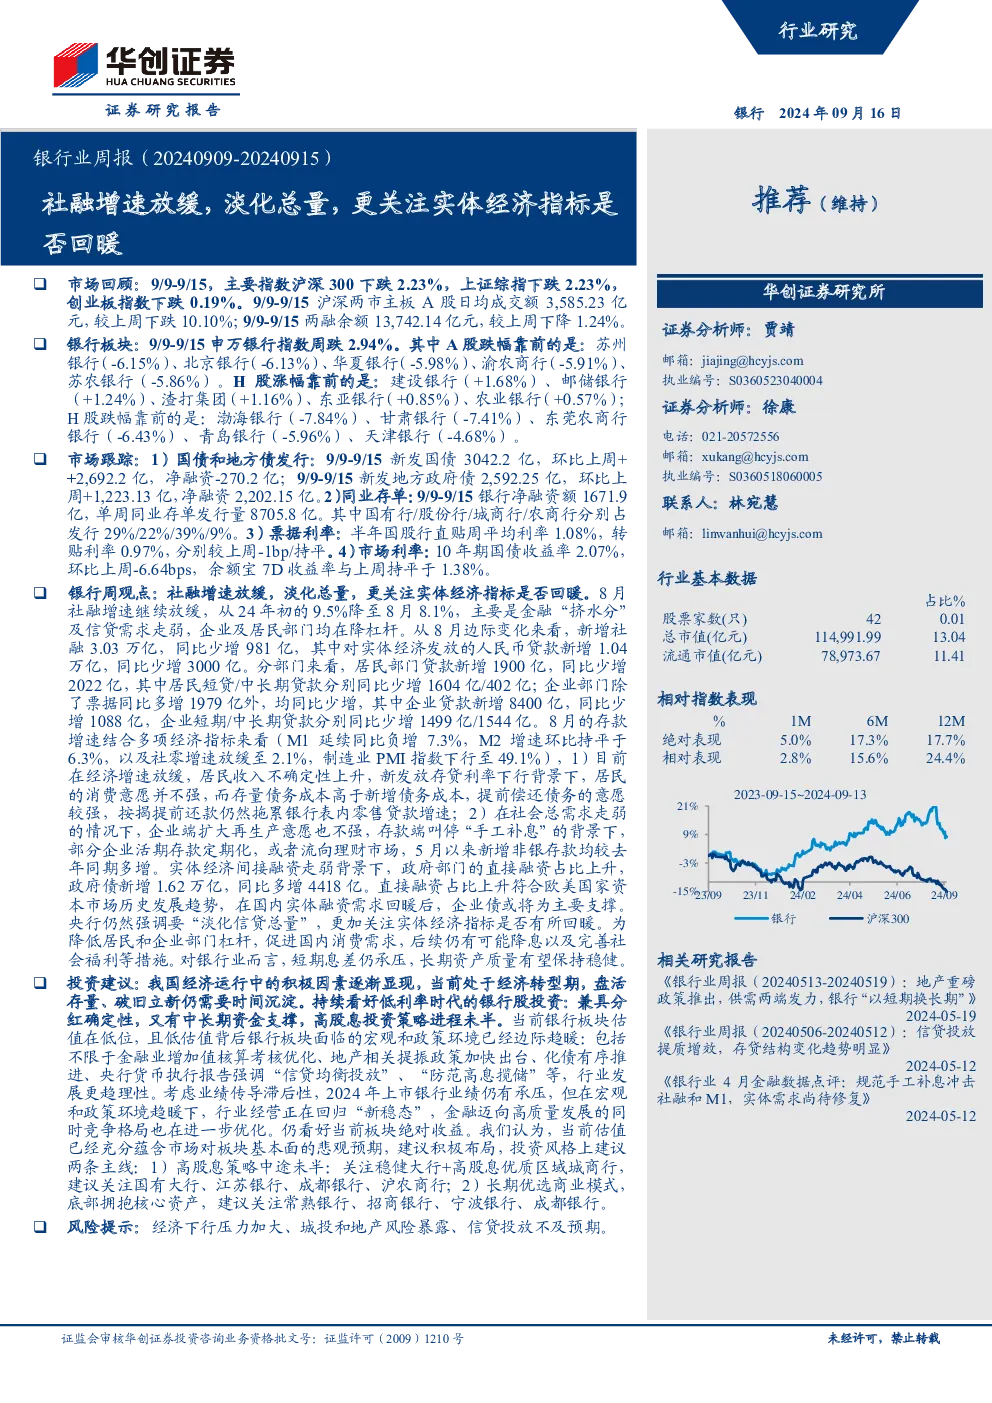
市场回顾:9/9-9/15,主要指数沪深300和上证综指下跌2.23%,创业板指数下跌0.19%。沪深两市主板A股日均成交额3,585.23亿元,较上周下跌10.10%;两融余额13,742.14亿元,较上周下降1.24%。
银行板块:申万银行指数周跌2.94%。A股跌幅靠前的是苏州银行、北京银行等,H股涨幅靠前的是建设银行、邮储银行等,跌幅靠前的是渤海银行、甘肃银行等。
市场跟踪:
- 国债和地方债发行:新发国债3042.2亿,环比增2,692.2亿,净融资-270.2亿;新发地方政府债2,592.25亿,环比增1,223.13亿,净融资2,202.15亿。
- 同业存单:银行净融资额1671.9亿,单周发行量8705.8亿,其中国有行/股份行/城商行/农商行分别占发行29%/22%/39%/9%。
- 票据利率:半年国股行直贴周平均利率1.08%,转贴利率0.97%,分别较上周-1bp/持平。
- 市场利率:10年期国债收益率2.07%,环比上周-6.64bps,余额宝7D收益率与上周持平于1.38%。
银行周观点:
- 社融增速放缓,淡化总量,更关注实体经济指标是否回暖。8月社融增速8.1%,主要因金融“挤水分”及信贷需求走弱,企业及居民部门降杠杆。新增社融3.03万亿,同比少增981亿,其中对实体经济发放的人民币贷款新增1.04万亿,同比少增3000亿。居民部门贷款新增1900亿,同比少增2022亿;企业部门贷款新增8400亿,同比少增1088亿。
- 经济增速放缓,居民收入不确定性上升,新发放存贷利率下行,居民消费意愿不强,按揭提前还款拖累零售贷款增速。企业端扩大再生产意愿不强,部分企业活期存款定期化或流向理财市场。政府债新增1.62万亿,同比多增4418亿。
- 央行强调“淡化信贷总量”,关注实体经济指标回暖,后续仍可能降息及完善社会福利。短期息差承压,长期资产质量有望保持稳健。
投资建议:
- 持续看好低利率时代的银行股投资,兼具分红确定性,又有中长期资金支撑。当前银行板块估值在低位,宏观和政策环境边际趋暖,行业发展更趋理性。
- 2024年上市银行业绩仍有承压,但在宏观和政策环境趋暖下,行业经营回归“新稳态”,金融迈向高质量发展,竞争格局优化。仍看好当前板块绝对收益。
- 建议积极布局,投资风格上建议两条主线:1)高股息策略中途未半:关注稳健大行+高股息优质区域城商行,建议关注国有大行、江苏银行、成都银行、沪农商行;2)长期优选商业模式,底部拥抱核心资产,建议关注常熟银行、招商银行、宁波银行、成都银行。
风险提示:经济下行压力加大、城投和地产风险暴露、信贷投放不及预期。
一、重要行业新闻
(一)银行业
- 交通银行400亿元永续债将于9月20日付息及兑付,银行二永债发行量显著增加。
- 多家银行再推新一轮消费贷利率优惠活动,部分产品借款利率降至“1字头”。
- 央行将坚持支持性的货币政策立场,进一步降低企业融资和居民信贷成本。
(二)国内宏观资讯
- 8月份全国工业生产者出厂价格同比下降1.8%,环比下降0.7%。
- 国务院关于渐进式延迟法定退休年龄的办法指出,从2030年1月1日起,职工最低缴费年限逐步提高至二十年。
- 截至8月底,上市公司实施或宣告中期利润分配金额共计5337亿元,同比增长157.1%。
- 2024年前8个月,我国货物贸易进出口总值28.58万亿元人民币,同比增长6%。
(三)国外宏观资讯
- 美国财政官员表示:2024财年迄今公共债务的利息支出首次超过1万亿美元。
- 欧洲央行管理委员会成员尚不能排除在10月17日的下次决策中降息的可能性。
- 日本第二季度实际GDP修正值同比升2.9%。
二、上市银行重要公告
- 浦发银行拟为中国移动通信集团有限公司等分别核定人民币90亿元等综合授信额度。
- 无锡银行、郑州银行、中国银行等发布相关公告。
三、重点公司逻辑分析
四、数据追踪
五、风险提示
经济下行压力加大、城投和地产风险暴露、信贷投放不及预期。