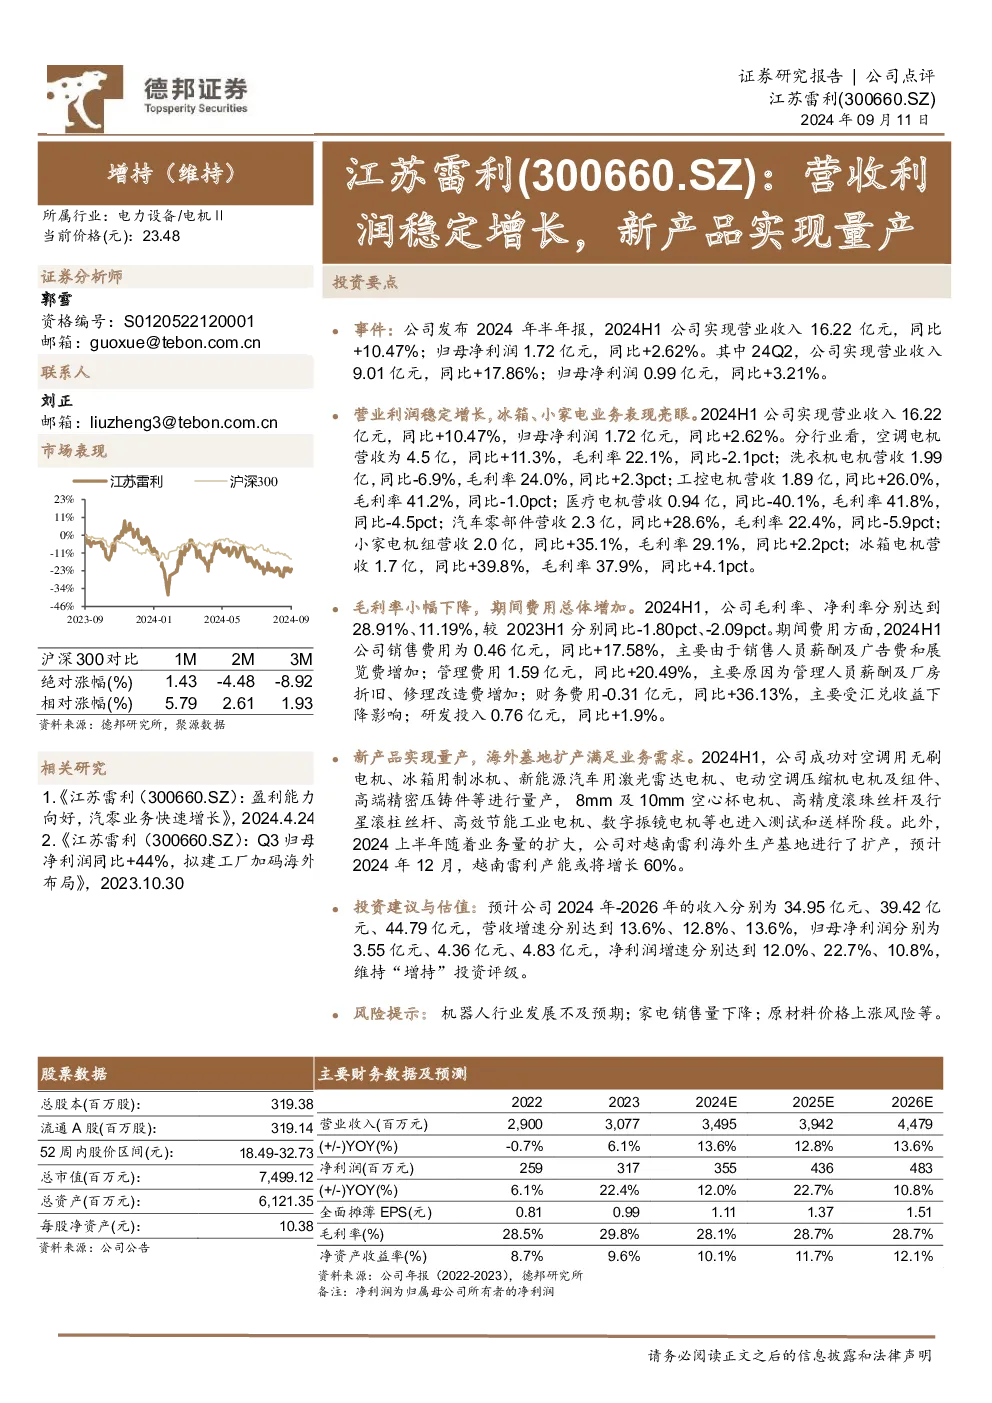
公司2024年半年报显示,整体业绩保持稳定增长。2024H1营业收入16.22亿元,同比+10.47%;归母净利润1.72亿元,同比+2.62%。分季度看,24Q2营业收入9.01亿元,同比+17.86%;归母净利润0.99亿元,同比+3.21%。
业务表现
- 营业利润稳定增长,冰箱、小家电业务表现亮眼。
- 空调电机营收4.5亿,同比+11.3%,毛利率22.1%(-2.1pct);
- 洗衣机电机营收1.99亿,同比-6.9%,毛利率24.0%(+2.3pct);
- 工控电机营收1.89亿,同比+26.0%,毛利率41.2%(-1.0pct);
- 医疗电机营收0.94亿,同比-40.1%,毛利率41.8%(-4.5pct);
- 汽车零部件营收2.3亿,同比+28.6%,毛利率22.4%(-5.9pct);
- 小家电机组营收2.0亿,同比+35.1%,毛利率29.1%(+2.2pct);
- 冰箱电机营收1.7亿,同比+39.8%,毛利率37.9%(+4.1pct)。
盈利能力
- 毛利率小幅下降,2024H1毛利率28.91%(-1.80pct)、净利率11.19%(-2.09pct)。
- 期间费用总体增加:销售费用0.46亿元(+17.58%)、管理费用1.59亿元(+20.49%)、财务费用-0.31亿元(+36.13%)、研发投入0.76亿元(+1.9%)。
产能与新品
- 新产品实现量产:空调无刷电机、冰箱制冰机、新能源汽车激光雷达电机等;8mm及10mm空心杯电机等进入测试阶段。
- 海外基地扩产:越南雷利基地产能预计2024年12月增长60%。
投资建议与估值
- 预计2024-2026年营收分别为34.95亿、39.42亿、44.79亿(增速13.6%/12.8%/13.6%);归母净利润3.55亿、4.36亿、4.83亿(增速12.0%/22.7%/10.8%)。
- 维持“增持”评级。
风险提示
- 机器人行业发展不及预期;家电销售量下降;原材料价格上涨风险。