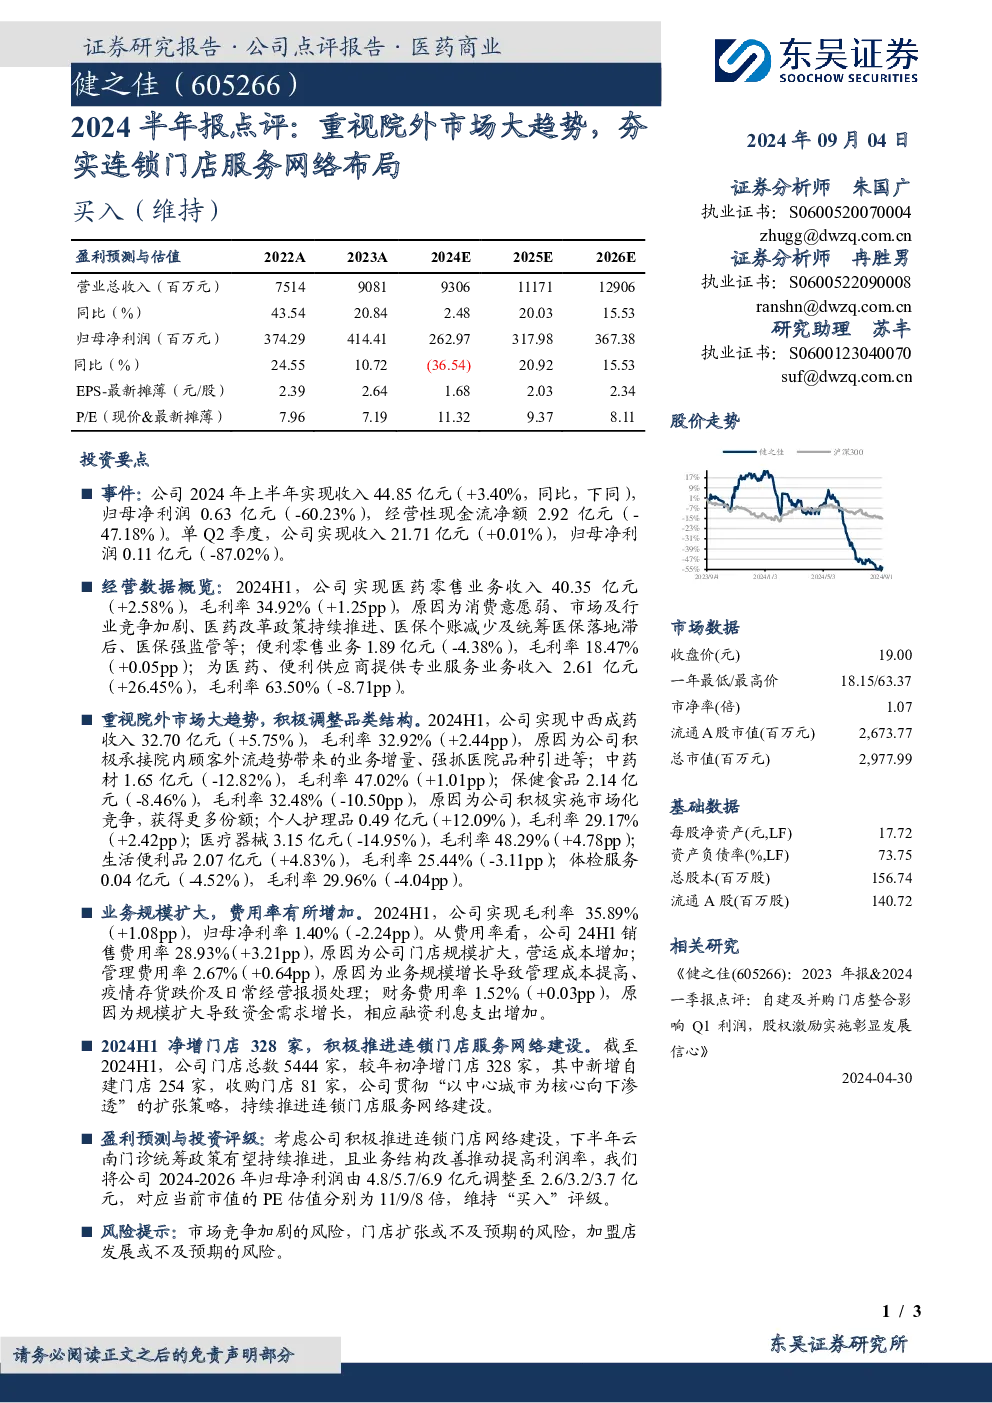
公司2024年上半年实现收入44.85亿元(+3.40%),归母净利润0.63亿元(-60.23%),经营性现金流净额2.92亿元(-47.18%)。单Q2季度收入21.71亿元(+0.01%),归母净利润0.11亿元(-87.02%)。
经营数据概览:
- 医药零售业务收入40.35亿元(+2.58%),毛利率34.92%(+1.25pp),受消费意愿弱、竞争加剧、医药改革政策、医保政策调整及强监管等因素影响;
- 便利零售业务1.89亿元(-4.38%),毛利率18.47%(+0.05pp);
- 为医药、便利供应商提供专业服务业务收入2.61亿元(+26.45%),毛利率63.50%(-8.71pp)。
品类结构调整:
- 中西成药收入32.70亿元(+5.75%),毛利率32.92%(+2.44pp),受益于院内顾客外流及品种引进;
- 中药材1.65亿元(-12.82%),毛利率47.02%(+1.01pp);
- 保健食品2.14亿元(-8.46%),毛利率32.48%(-10.50pp),因市场化竞争获更多份额;
- 个人护理品0.49亿元(+12.09%),毛利率29.17%(+2.42pp);
- 医疗器械3.15亿元(-14.95%),毛利率48.29%(+4.78pp);
- 生活便利品2.07亿元(+4.83%),毛利率25.44%(-3.11pp);
- 体检服务0.04亿元(-4.52%),毛利率29.96%(-4.04pp)。
费用率与规模扩张:
- 毛利率35.89%(+1.08pp),归母净利率1.40%(-2.24pp);
- 销售费用率28.93%(+3.21pp),因门店规模扩大及营运成本增加;
- 管理费用率2.67%(+0.64pp),因业务规模增长及存货跌价处理;
- 财务费用率1.52%(+0.03pp),因规模扩大导致融资利息支出增加。
- 2024H1净增门店328家,门店总数达5444家,其中自建254家、收购81家,贯彻“以中心城市为核心向下渗透”的扩张策略。
盈利预测与投资评级:
- 调整2024-2026年归母净利润至2.6/3.2/3.7亿元,对应PE估值分别为11/9/8倍,维持“买入”评级。
- 下半年云南门诊统筹政策有望持续推进,业务结构改善将推动利润率提升。
风险提示:
- 市场竞争加剧、门店扩张不及预期、加盟店发展不及预期。