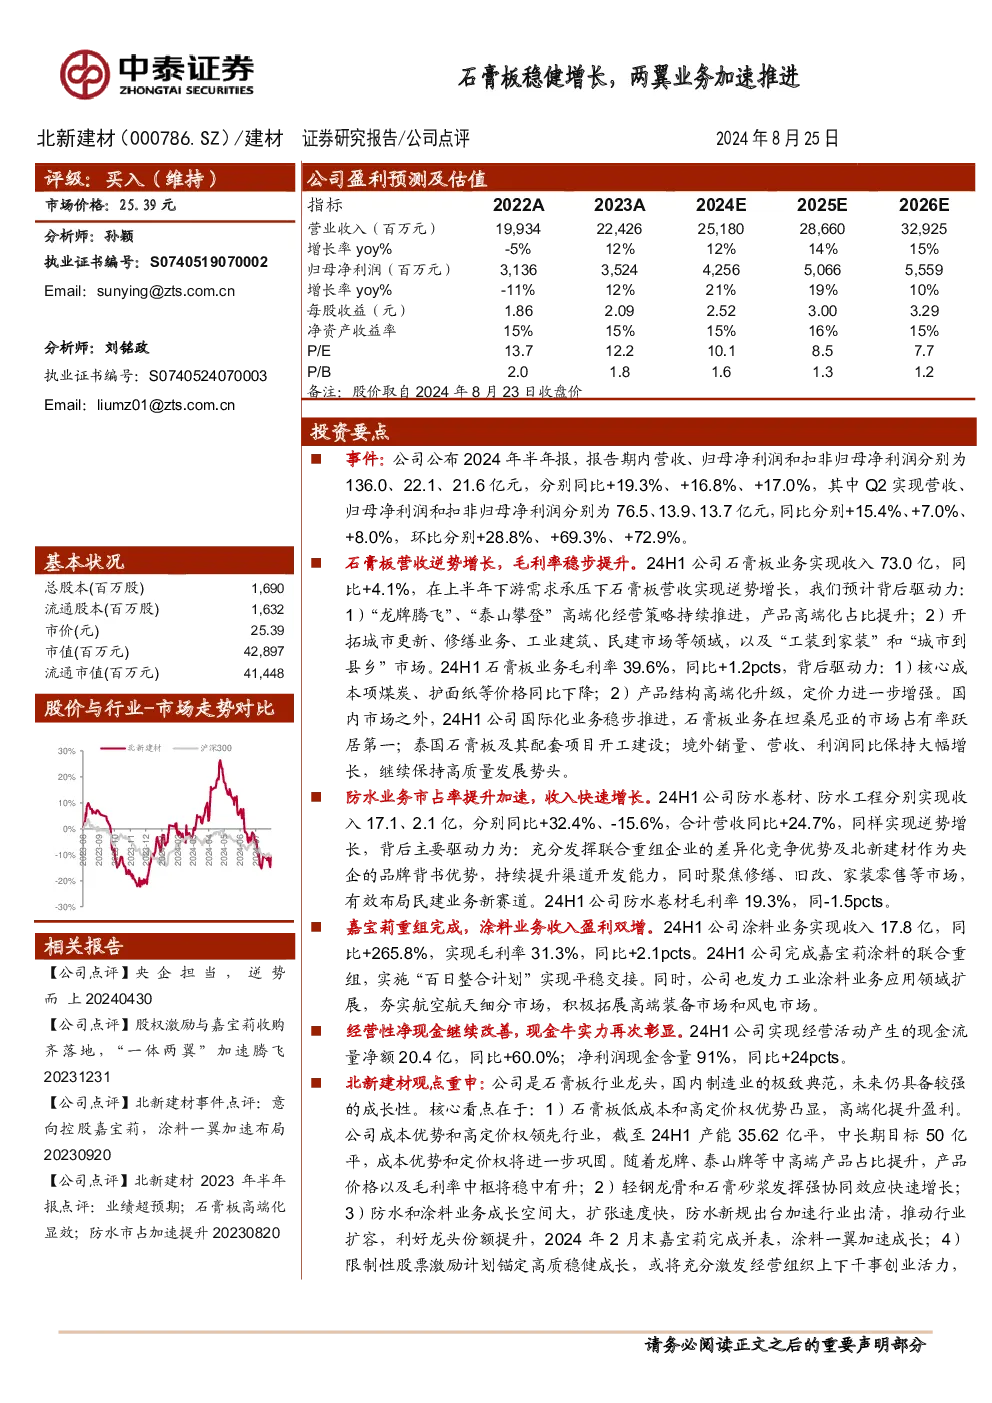
公司2024年半年报总结
一、财务表现
-
整体业绩
- 营收:2024年上半年(H1),公司实现营收136.0亿元,同比增长19.3%。
- 归母净利润:实现归母净利润22.1亿元,同比增长16.8%。
- 扣非归母净利润:实现扣非归母净利润21.6亿元,同比增长17.0%。
-
二季度业绩
- 营收:Q2实现营收76.5亿元,同比增长15.4%。
- 归母净利润:Q2实现归母净利润13.9亿元,同比增长7.0%。
- 扣非归母净利润:Q2实现扣非归母净利润13.7亿元,同比增长8.0%。
- 环比增长:Q2营收、归母净利润和扣非归母净利润环比分别增长28.8%、69.3%和72.9%。
二、主营业务分析
1. 石膏板业务
- 收入:H1石膏板业务实现收入73.0亿元,同比增长4.1%。
- 毛利率:H1石膏板业务毛利率为39.6%,同比增长1.2个百分点。
- 驱动因素
- 高端化经营策略持续推进,产品高端化占比提升。
- 开拓城市更新、修缮业务、工业建筑、民建市场等领域。
- “工装到家装”和“城市到县乡”市场布局。
2. 防水业务
- 收入:H1防水卷材和防水工程分别实现收入17.1亿元和2.1亿元,合计同比增长24.7%。
- 毛利率:防水卷材毛利率为19.3%,同比下降1.5个百分点。
- 驱动因素
- 发挥联合重组企业的差异化竞争优势。
- 利用北新建材央企品牌背书优势。
- 聚焦修缮、旧改、家装零售等市场。
- 布局民建业务新赛道。
3. 涂料业务
- 收入:H1涂料业务实现收入17.8亿元,同比增长265.8%。
- 毛利率:涂料业务毛利率为31.3%,同比增长2.1个百分点。
- 驱动因素
- 完成嘉宝莉涂料的联合重组。
- 实施“百日整合计划”,实现平稳交接。
- 扩展工业涂料业务应用领域,包括航空航天、高端装备和风电市场。
三、现金流状况
- 经营性净现金:H1实现经营活动产生的现金流量净额20.4亿元,同比增长60.0%。
- 净利润现金含量:净利润现金含量为91%,同比增长24个百分点。
四、公司观点与展望
-
竞争优势
- 石膏板低成本和高定价权优势显著。
- 龙牌、泰山牌等中高端产品占比提升,产品价格和毛利率中枢稳中有升。
- 轻钢龙骨和石膏砂浆发挥强协同效应,快速增长。
- 防水和涂料业务成长空间大,扩张速度快。
-
战略规划
- 中长期目标为实现50亿平方米产能。
- 推进限制性股票激励计划,激发经营组织活力。
- 强化“央企实力+民企活力”的经营管理能力。
五、盈利预测与评级
-
盈利预测
- 2024-2026年归母净利润分别为42.6、50.7、55.6亿元。
- 对应当前股价的2024-2026年PE分别为10、9、8倍。
-
评级
六、风险提示
- 下游行业需求大幅下滑。
- 石膏板价格大幅下跌,产品中高端化不及预期。
- 海外拓展不及预期。
- 龙骨、防水、涂料等业务拓展不及预期。
- 防水新规落地进度不及预期。
- 信息更新不及时的风险。