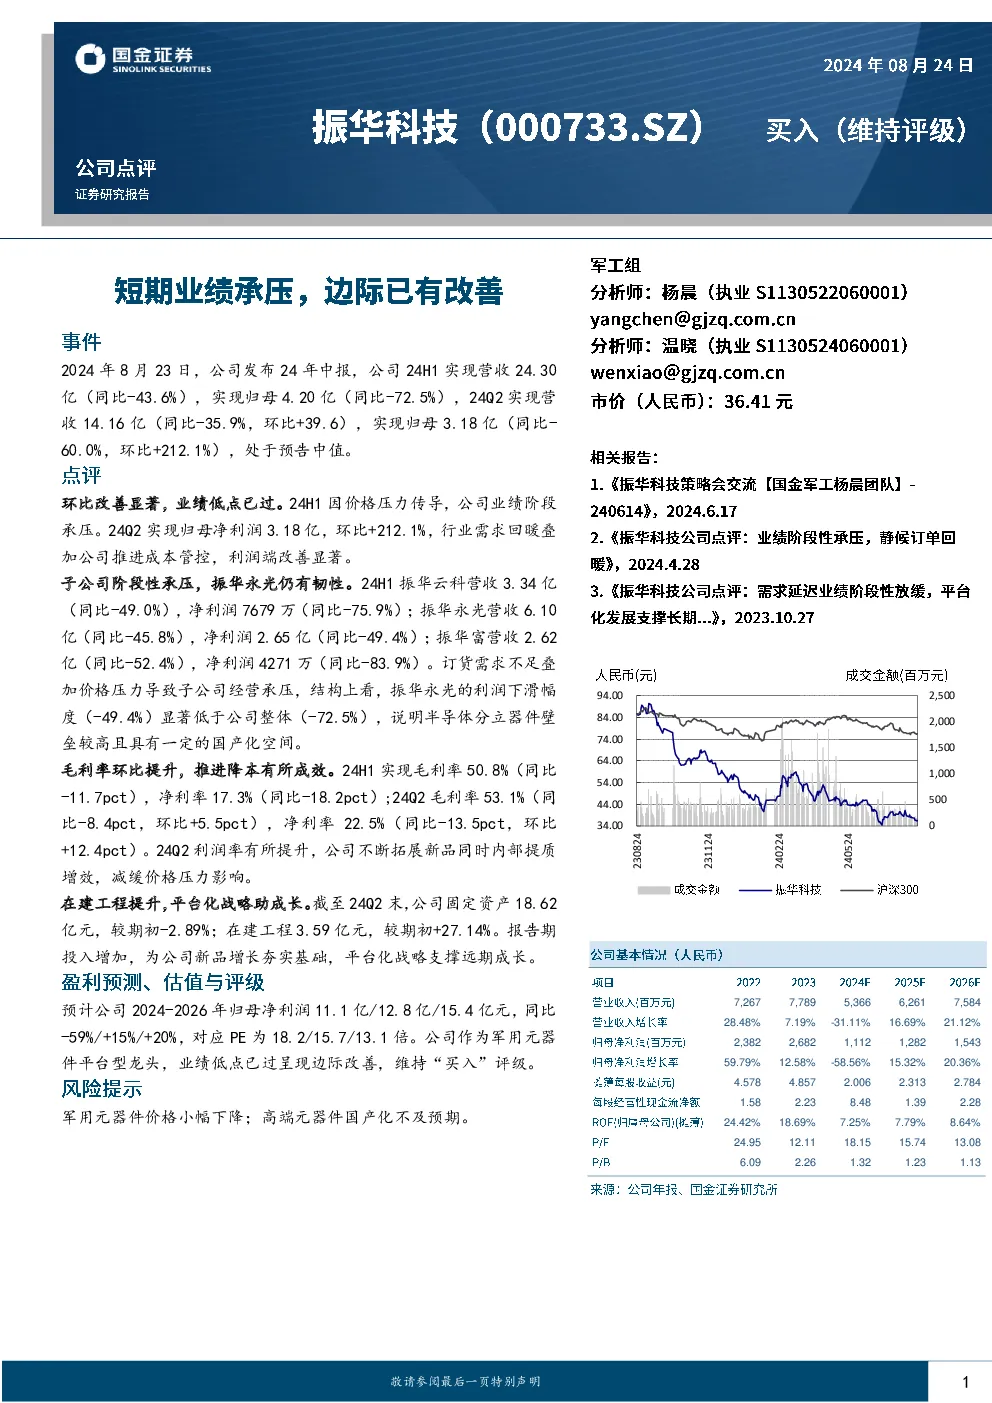
公司2024年中期业绩点评
1. 营收与利润情况
- 2024年上半年:公司实现营收24.30亿元(同比-43.6%),归母净利润4.20亿元(同比-72.5%)。
- 第二季度:实现营收14.16亿元(同比-35.9%,环比+39.6%),归母净利润3.18亿元(同比-60.0%,环比+212.1%)。
2. 子公司经营情况
- 振华云科:营收3.34亿元(同比-49.0%),净利润7679万元(同比-75.9%)。
- 振华永光:营收6.10亿元(同比-45.8%),净利润2.65亿元(同比-49.4%)。
- 振华富:营收2.62亿元(同比-52.4%),净利润4271万元(同比-83.9%)。
- 结构上看,振华永光的利润下滑幅度(-49.4%)显著低于公司整体(-72.5%),表明半导体分立器件具有较高的壁垒和一定的国产化空间。
3. 毛利率与费用情况
- 毛利率:2024年上半年毛利率为50.8%(同比-11.7pct),二季度毛利率提升至53.1%(同比-8.4pct,环比+5.5pct)。
- 净利率:2024年上半年净利率为17.3%(同比-18.2pct),二季度净利率为22.5%(同比-13.5pct,环比+12.4pct)。
- 期间费用率:上半年期间费用率为27.8%,其中管理费用率14.5%,销售费用率6.2%,研发费用率6.7%,财务费用率0.3%。
4. 在建工程与固定资产
- 在建工程:截至2024年二季度末,公司在建工程3.59亿元,较期初增长27.14%。
- 固定资产:截至2024年二季度末,固定资产18.62亿元,较期初减少2.89%。
5. 存货与现金流
- 存货:2024年二季度末存货22.85亿元,较期初增长8.99%。
- 经营性净现金流:2024年上半年经营性净现金流11.9亿元,较去年同期增加6.5亿元,主要由于购买商品和税费减少所致。
6. 业绩展望与评级
- 未来三年预测:预计2024-2026年归母净利润分别为11.1亿、12.8亿、15.4亿元,对应PE为18.2、15.7、13.1倍。
- 评级:公司作为军用元器件平台型龙头,业绩低点已过,呈现边际改善,维持“买入”评级。
风险提示
- 军用元器件价格小幅下降的风险。
- 高端元器件国产化进度不及预期的风险。