公司业绩简评
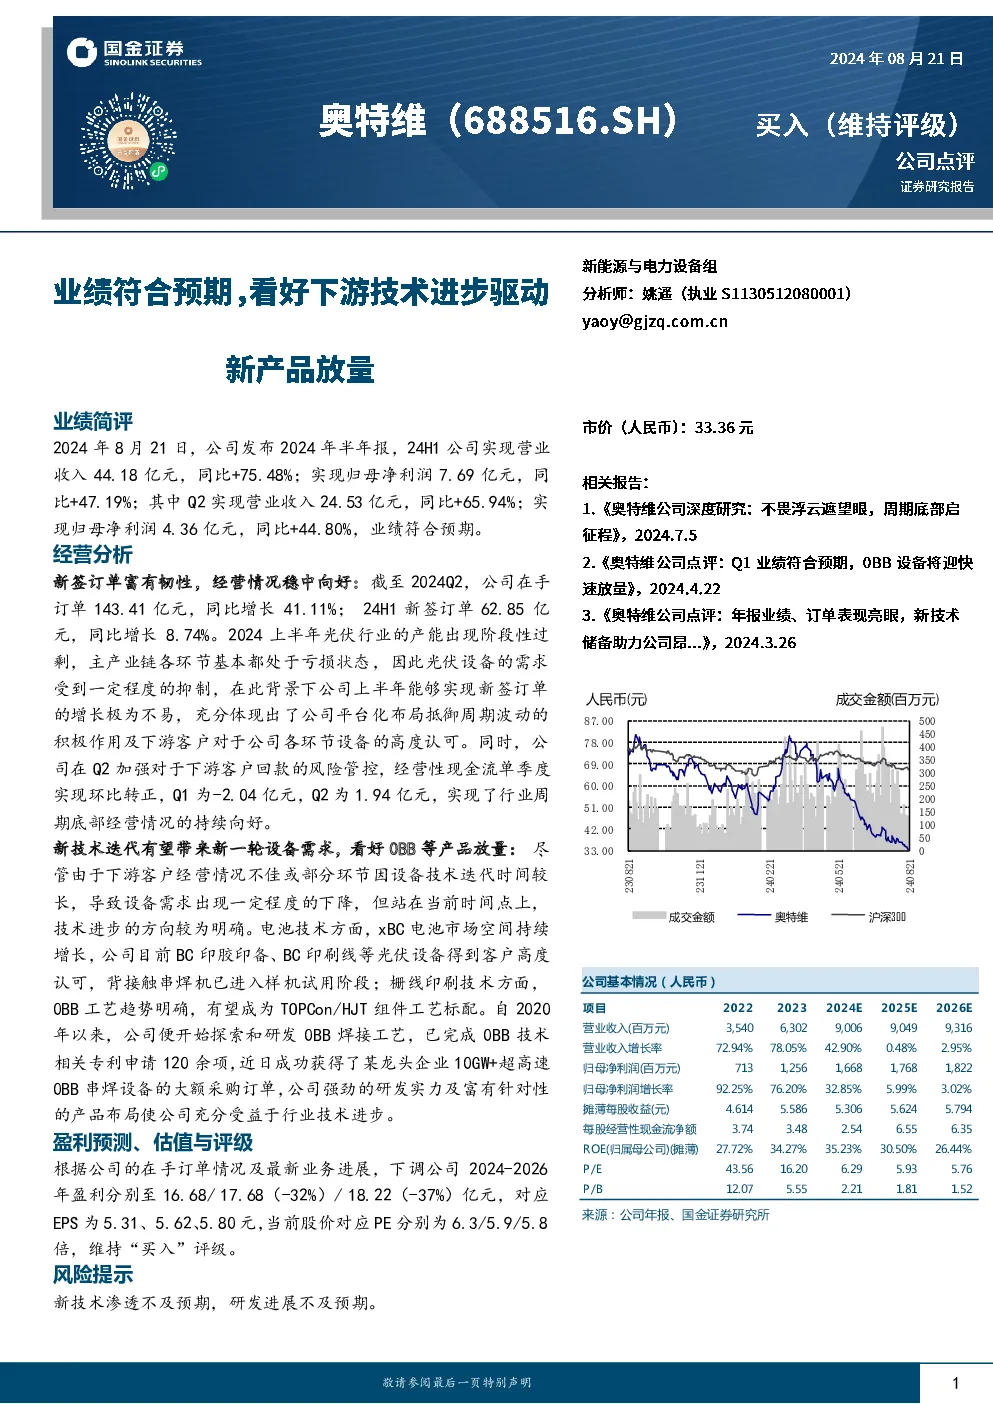
2024年8月21日,公司发布了2024年半年报。报告期内,公司实现营业收入44.18亿元,同比增长75.48%;实现归母净利润7.69亿元,同比增长47.19%。第二季度实现营业收入24.53亿元,同比增长65.94%;实现归母净利润4.36亿元,同比增长44.80%,整体业绩符合预期。
经营分析
新签订单情况
截至2024年第二季度,公司在手订单总额达到143.41亿元,同比增长41.11%;2024年上半年新签订单额为62.85亿元,同比增长8.74%。尽管光伏行业在上半年出现了阶段性过剩,主产业链各环节普遍处于亏损状态,但公司依然实现了新签订单的增长,这得益于公司平台化布局抵御周期波动的能力以及客户对公司各环节设备的高度认可。
此外,公司在二季度加强了对下游客户回款的风险管控,使得经营性现金流在二季度实现环比转正,从一季度的负2.04亿元转为二季度的正1.94亿元,表明公司经营状况持续向好。
技术创新与产品布局
尽管下游客户经营情况不佳,但公司积极应对,探索新技术并取得显著成果。在电池技术方面,BC电池市场持续增长,公司生产的BC印胶印备、BC印刷线等设备得到了客户的高度认可,背接触串焊机已进入样机试用阶段。在栅线印刷技术方面,0BB工艺趋势明确,有望成为TOPCon/HJT组件工艺标配。公司自2020年起开始研发0BB焊接工艺,目前已获得某龙头企业的10GW+超高速0BB串焊设备大额采购订单,显示了公司强大的研发能力和针对性的产品布局。
盈利预测与评级
根据公司在手订单情况及最新业务进展,公司2024-2026年的盈利预测分别下调至16.68/17.68/18.22亿元(-32%/-37%),对应的EPS分别为5.31/5.62/5.80元,当前股价对应的PE分别为6.3/5.9/5.8倍,维持“买入”评级。
风险提示
新技术渗透不及预期,研发进展不及预期。
财务数据概览
| 项目 | 2022 | 2023 | 2024E | 2025E | 2026E |
|------|------|------|-------|-------|-------|
| 营业收入(百万元) | 3,540 | 6,302 | 9,006 | 9,049 | 9,316 |
| 营业收入增长率 | 72.94% | 78.05% | 42.90% | 0.48% | 2.95% |
| 归母净利润(百万元) | 713 | 1,256 | 1,668 | 1,768 | 1,822 |
| 归母净利润增长率 | 92.25% | 76.20% | 32.85% | 5.99% | 3.02% |
| 每股经营性现金流净额(元) | 3.74 | 3.48 | 2.54 | 6.55 | 6.35 |
| ROE(归属母公司)(摊薄) | 27.72% | 34.27% | 35.23% | 30.50% | 26.44% |
重要财务指标
| 项目 | 2022 | 2023 | 2024E | 2025E | 2026E |
|------|------|------|-------|-------|-------|
| 主营业务收入(百万元) | 2,047 | 3,540 | 6,302 | 9,006 | 9,049 |
| 货币资金(百万元) | 549 | 712 | 1,832 | 1,932 | 2,062 |
| 应收款项(百万元) | 1,1