猜你想问
这份研报主要分析了哪些内容?
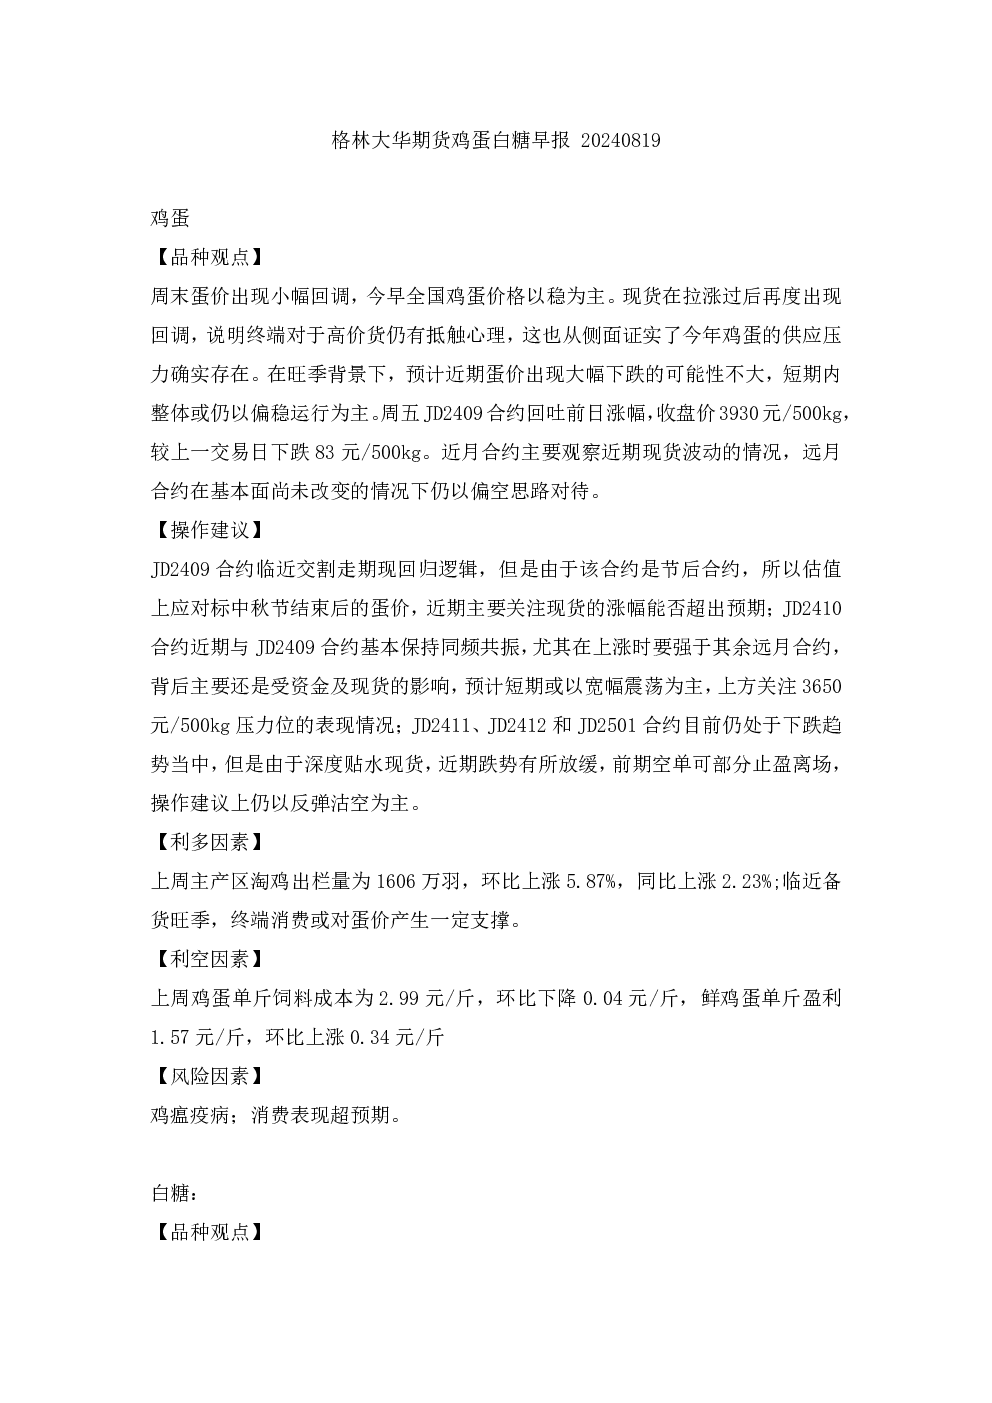
这份研报主要分析了鸡蛋和白糖两个品种的市场情况。鸡蛋方面,报告指出周末蛋价小幅回调,终端对高价货仍有抵触,供应压力存在。旺季背景下,近期大幅下跌可能性不大,短期偏稳运行。JD2409合约临近交割走期现回归逻辑,关注现货涨幅是否超预期;JD2410合约短期宽幅震荡,上方关注3650元/500kg压力位;JD2411、JD2412和JD2501合约仍处下跌趋势,但深度贴水现货,跌势放缓,建议反弹沽空。白糖方面,报告指出ICE原糖中长期向下趋势依然存在,郑糖延续探底,国内供应预期充足,短期低位震荡。SR409合约跌破6000元/吨支撑位,或以震荡偏弱为主,下方关注5850—5900元/吨支撑区间;SR501合约提前交易供应宽松预期,若生长正常会进一步打开下方空间,建议空单持有或逢高沽空。
鸡蛋和白糖行业的发展趋势如何?
鸡蛋行业方面,主产区淘鸡出栏量环比上涨,备货旺季或对蛋价产生支撑,但饲料成本环比下降,鲜鸡蛋盈利环比上涨。报告认为旺季背景下,近期大幅下跌可能性不大,短期偏稳运行。白糖行业方面,ICE原糖中长期向下趋势依然存在,郑糖延续探底,国内供应预期充足,短期低位震荡。ICE原糖10月合约上涨,乌克兰2024年甜菜单产预计减少可能带来利多因素,但纽约轻质原油期货下跌,俄罗斯甜菜含糖量和根重下降等因素存在利空影响。
研报重点分析了鸡蛋和白糖的哪些方面?
研报重点分析了鸡蛋和白糖的品种观点、利多利空因素及风险因素。鸡蛋方面,报告关注了蛋价短期走势、合约期现回归逻辑、关键压力位以及反弹沽空机会。白糖方面,报告分析了ICE原糖和郑糖的中长期趋势、关键支撑位、供应宽松预期以及空单持有策略。同时,报告还提到了鸡蛋和白糖各自的利多和利空因素,如鸡蛋的淘鸡出栏量上涨和饲料成本下降,白糖的乌克兰甜菜单产减少和俄罗斯甜菜产量下降等。
当前鸡蛋和白糖的市场现状如何?
当前鸡蛋市场方面,蛋价小幅回调,终端对高价货仍有抵触,供应压力存在。主产区淘鸡出栏量环比上涨,备货旺季或对蛋价产生支撑,但饲料成本环比下降,鲜鸡蛋盈利环比上涨。鸡蛋合约方面,JD2409合约临近交割,关注现货涨幅是否超预期;JD2410合约短期宽幅震荡,上方关注3650元/500kg压力位;JD2411、JD2412和JD2501合约仍处下跌趋势,但深度贴水现货,跌势放缓。白糖市场方面,ICE原糖收于18美分/磅上方,中长期向下趋势依然存在,郑糖延续探底,国内供应预期充足,短期低位震荡。白糖合约方面,SR409合约跌破6000元/吨支撑位,或以震荡偏弱为主,下方关注5850—5900元/吨支撑区间;SR501合约提前交易供应宽松预期,若生长正常会进一步打开下方空间。
研报提到了哪些风险提示?
研报对鸡蛋和白糖市场均提到了相关风险因素。鸡蛋方面,主要风险包括鸡瘟疫病爆发和消费表现超预期。鸡瘟疫病可能导致供应减少,而消费表现超预期则可能对价格产生不利影响。白糖方面,风险因素包括国内外政策扰动、原油价格波动以及汇率变化。这些因素都可能对白糖市场产生不确定性影响,需密切关注。此外,鸡蛋和白糖各自的利多和利空因素也可能发生变化,需持续跟踪市场动态。