猜你想问
这份研报的核心内容是什么?
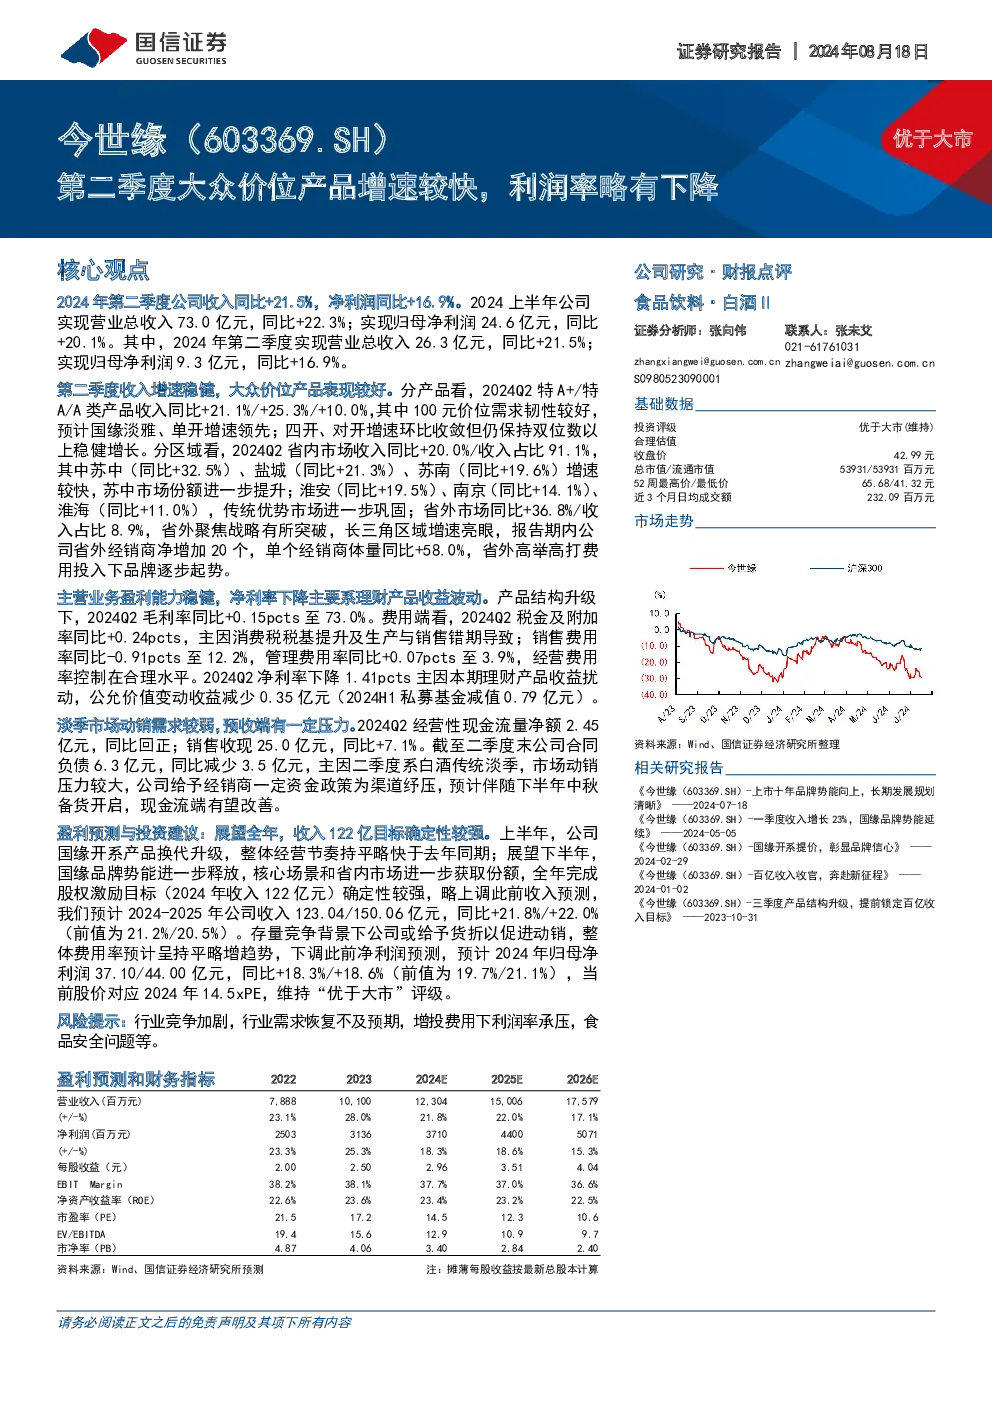
这份研报分析了今世缘2024年第二季度的经营情况。报告显示,公司第二季度实现营业总收入26.3亿元,同比+21.5%;归母净利润9.3亿元,同比+16.9%。收入增长主要得益于大众价位产品的较好表现,特A+/特A/A类产品收入同比分别增长21.1%/25.3%/10.0%,100元价位需求韧性较好,预计国缘淡雅、单开增速领先。此外,四开、对开增速环比收敛但仍保持双位数以上稳健增长。
食品饮料行业的发展趋势如何?
食品饮料行业目前呈现稳健增长态势。从今世缘的业绩来看,省内市场收入同比+20.0%,收入占比91.1%,苏中、盐城、苏南等区域增速较快,省外市场同比+36.8%,长三角区域增速亮眼。这表明消费者需求持续释放,品牌集中度提升,高端化、细分化趋势明显。同时,行业竞争加剧,企业需在产品创新、渠道优化和成本控制方面持续发力以保持竞争优势。
研报重点分析了哪些方面?
研报重点分析了今世缘的收入增长、区域表现、盈利能力及现金流状况。在收入增长方面,报告指出大众价位产品表现突出,100元价位需求韧性较好;区域表现上,省内市场增速较快,省外市场潜力巨大;盈利能力方面,主营业务毛利率同比+0.15pcts至73.0%,但净利率略有下降,主因理财产品收益扰动;现金流方面,第二季度经营性现金流量净额同比回正,预计下半年有望改善。
当前市场对今世缘的判断是怎样的?
当前市场对今世缘的判断较为积极。报告显示公司收入增长稳健,产品结构优化,品牌势能进一步释放,省内市场份额持续提升,省外市场拓展成效显著。公司上半年完成收入122亿目标确定性较强,下半年国缘品牌有望持续发力,股权激励目标完成确定性高。尽管净利率略有下降,但整体经营稳健,现金流状况改善,市场对其未来发展持乐观态度。
研报提示了哪些风险?
研报提示了几个主要风险点:一是行业竞争加剧可能导致市场份额争夺白热化,影响利润率;二是行业需求恢复不及预期可能影响公司收入增长;三是增投费用可能进一步压缩利润空间;四是食品安全问题始终是行业潜在风险,需持续关注。这些风险因素可能对公司业绩产生不利影响,投资者需谨慎评估。