猜你想问
浙商银行上半年盈利增速放缓的原因是什么?
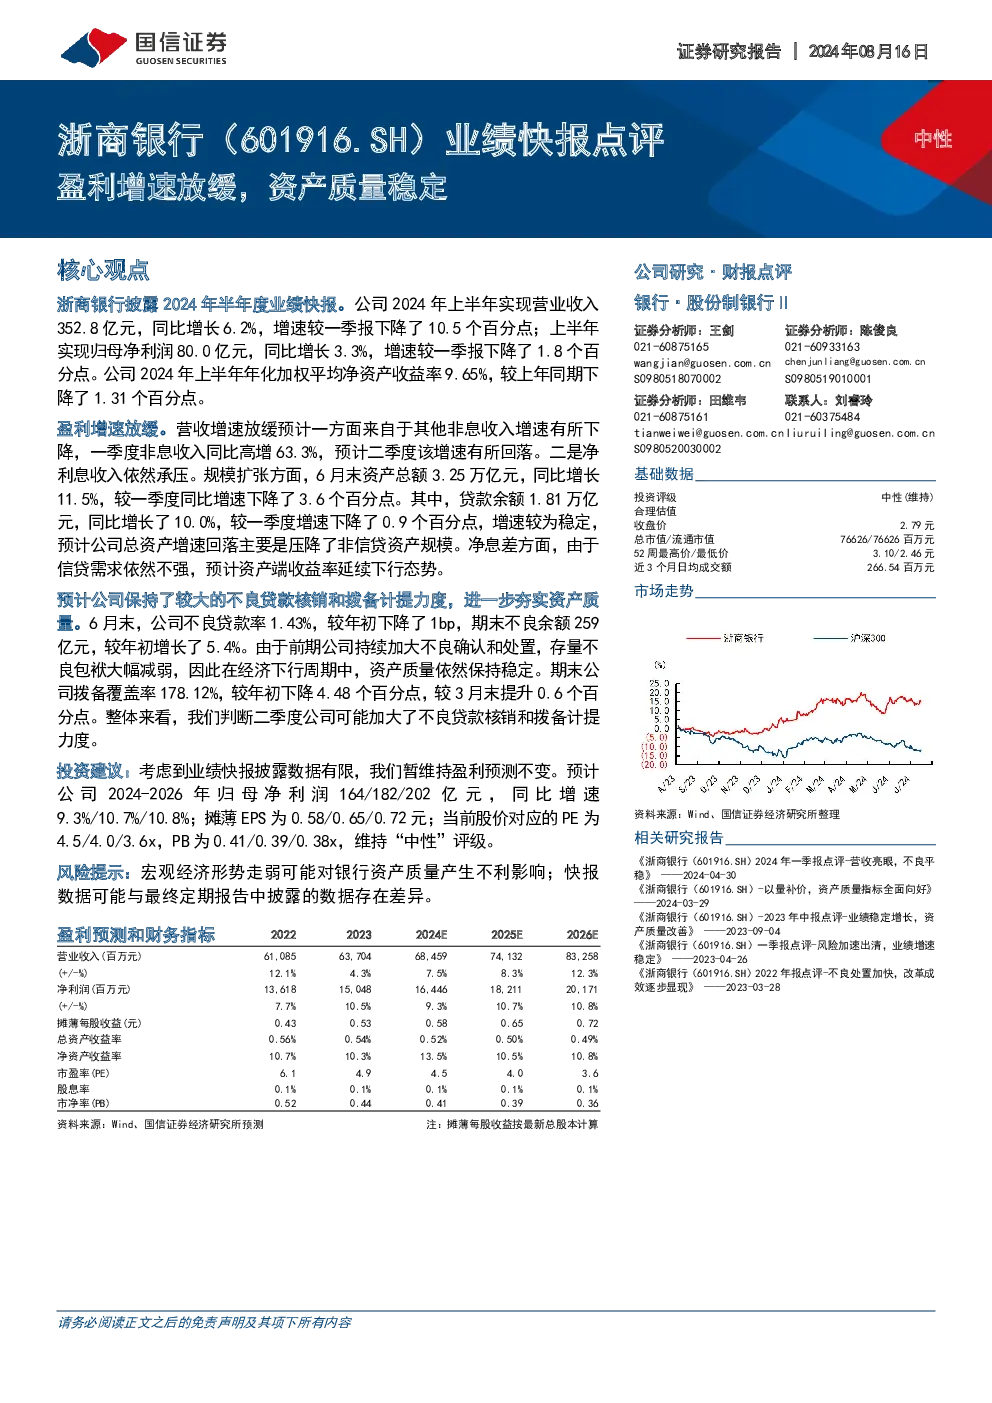
浙商银行2024年半年度业绩快报显示,公司上半年实现营业收入352.8亿元(同比增长6.2%,增速较一季度下降10.5个百分点),归母净利润80.0亿元(同比增长3.3%,增速较一季度下降1.8个百分点),年化加权平均净资产收益率9.65%(较上年同期下降1.31个百分点)。盈利增速放缓主要源于非息收入增速回落及净利息收入承压,后者受信贷需求疲软影响,资产端收益率下行。非息收入增速回落可能与手续费及佣金收入增长放缓有关,而净利息收入承压则主要由于信贷需求疲软导致资产端收益率下行,同时银行加大了信贷投放力度,导致净息差收窄。这些因素共同作用,使得公司盈利增速较一季度有所放缓。
金融行业未来发展趋势如何?
从金融行业整体发展趋势来看,当前宏观经济环境复杂多变,金融机构普遍面临盈利增速放缓的压力。同时,金融科技快速发展,对传统金融机构的业务模式和服务方式带来挑战,金融机构需要积极拥抱数字化转型,提升服务效率和客户体验。此外,监管政策持续收紧,金融机构需要加强合规管理,防范金融风险。总体而言,金融行业未来将更加注重风险管理、数字化转型和客户服务,以应对市场竞争和监管要求的变化。
这份报告对浙商银行资产质量有何分析?
浙商银行2024年半年度业绩快报显示,6月末资产总额3.25万亿元(同比增长11.5%,较一季度下降3.6个百分点),贷款余额1.81万亿元(同比增长10.0%,较一季度下降0.9个百分点),主要因非信贷资产规模压降。不良贷款率1.43%(较年初下降1bp),不良余额259亿元(较年初增长5.4%),但前期处置成效显著,资产质量保持稳定。报告指出,不良贷款率下降主要得益于前期不良贷款处置成效显著,但不良余额有所增长可能与经济下行压力加大有关。拨备覆盖率178.12%(较年初下降4.48个百分点,较3月末提升0.6个百分点),或因二季度加大不良核销和拨备计提。总体来看,浙商银行资产质量保持稳定,但仍需关注宏观经济走弱对资产质量的影响。
当前市场对浙商银行有何判断?
基于浙商银行2024年半年度业绩快报数据,市场对浙商银行的判断显示,公司盈利增速放缓主要源于非息收入增速回落及净利息收入承压,但资产质量保持稳定。报告维持盈利预测不变(2024-2026年归母净利润164/182/202亿元,同比增速9.3%/10.7%/10.8%),当前股价对应PE为4.5/4.0/3.6x,PB为0.41/0.39/0.38x,维持“中性”评级。市场认为,尽管公司盈利增速放缓,但资产质量保持稳定,且盈利预测维持不变,显示公司基本面仍然稳健。然而,宏观经济走弱对资产质量的影响仍需关注,同时快报数据与定期报告的差异也可能影响市场预期。
这份报告有哪些风险提示?
浙商银行2024年半年度业绩快报中提示了几个主要风险因素。首先,宏观经济走弱可能对资产质量造成压力,导致不良贷款率上升。其次,快报数据与定期报告可能存在差异,投资者需要关注这种差异对业绩的影响。此外,金融科技快速发展可能对传统金融机构的业务模式和服务方式带来挑战,需要积极应对数字化转型。最后,监管政策持续收紧,金融机构需要加强合规管理,防范金融风险。这些风险因素需要投资者密切关注,以全面评估投资风险。