猜你想问
这份研报主要讲了什么内容?
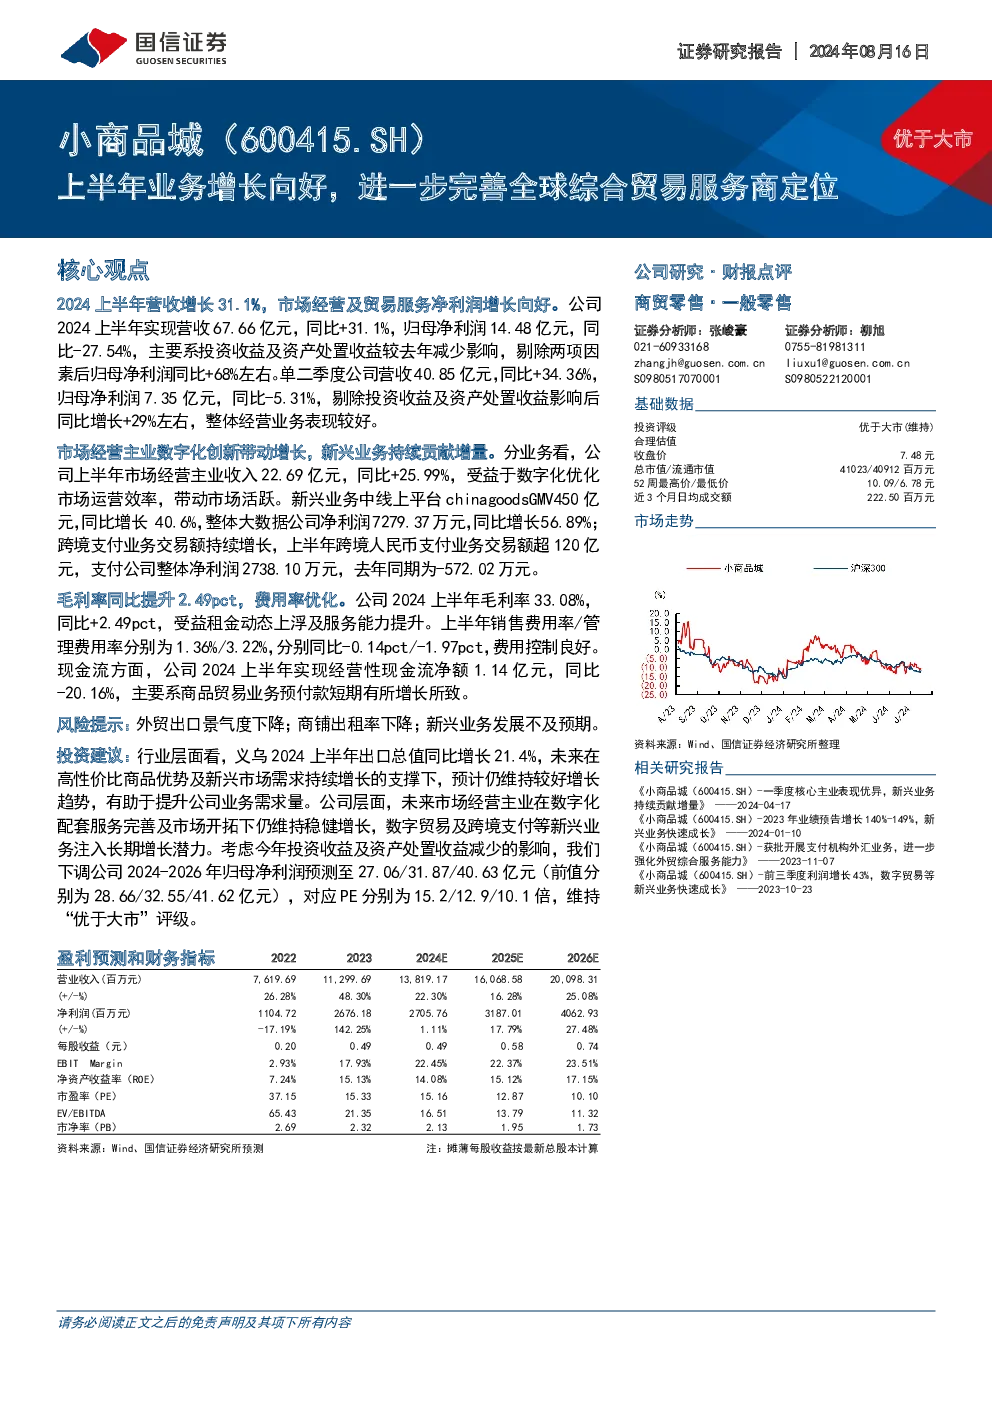
本报告分析了公司2024年上半年的业务表现,显示营收67.66亿元同比增长31.1%,但归母净利润因投资收益及资产处置收益减少而同比下滑27.54%。剔除这些非经营性因素后,归母净利润同比提升约68%。市场经营主业收入22.69亿元增长25.99%,得益于数字化优化;线上平台Chinagoods GMV达450亿元增长40.6%,大数据公司净利润增长56.89%;跨境支付业务交易额超120亿元,支付公司净利润由负转正至2738.10万元。毛利率提升2.49个百分点至33.08%,费用控制良好,但经营性现金流净额同比减少20.16%
商贸零售行业发展趋势如何?
报告指出,公司作为全球综合贸易服务商,受益于义乌出口总值同比增长21.4%,业务需求有望提升。数字化优化市场运营效率,新兴业务如线上平台Chinagoods和跨境支付展现出长期增长潜力。行业整体面临外贸出口景气度波动、商铺出租率下降等挑战,但数字化转型和新兴业务模式为行业注入新动能,公司通过多元化业务布局应对风险
研报重点分析了哪些方向?
报告重点分析了公司市场经营主业的数字化优化成效,以及新兴业务如Chinagoods和跨境支付的业绩表现。Chinagoods GMV达450亿元同比增长40.6%,大数据公司净利润增长56.89%,跨境支付业务扭亏为盈。同时,报告关注了公司费用控制情况,毛利率提升至33.08%,销售费用率和管理费用率均有所下降,但经营性现金流因商品贸易业务预付款短期增长而同比减少
当前市场对公司的判断是什么?
市场认为公司整体经营业务表现较好,尽管净利润短期受非经营性因素影响,但剔除后净利润增长显著。公司通过数字化提升运营效率,新兴业务增长强劲,展现出长期发展潜力。公司业务模式多元化,能够较好应对外贸出口景气度波动等外部风险。当前估值对应2024-2026年归母净利润预测分别为15.2/12.9/10.1倍,维持‘优于大市’评级
研报提示了哪些风险?
报告提示的主要风险包括外贸出口景气度下降可能影响公司业务需求,商铺出租率下降可能影响收入,以及新兴业务如数字贸易和跨境支付的发展不及预期。此外,经营性现金流净额同比减少20.16%,主要因商品贸易业务预付款短期增长,需关注其长期可持续性