猜你想问
这份研报主要分析了LLDPE的哪些情况?
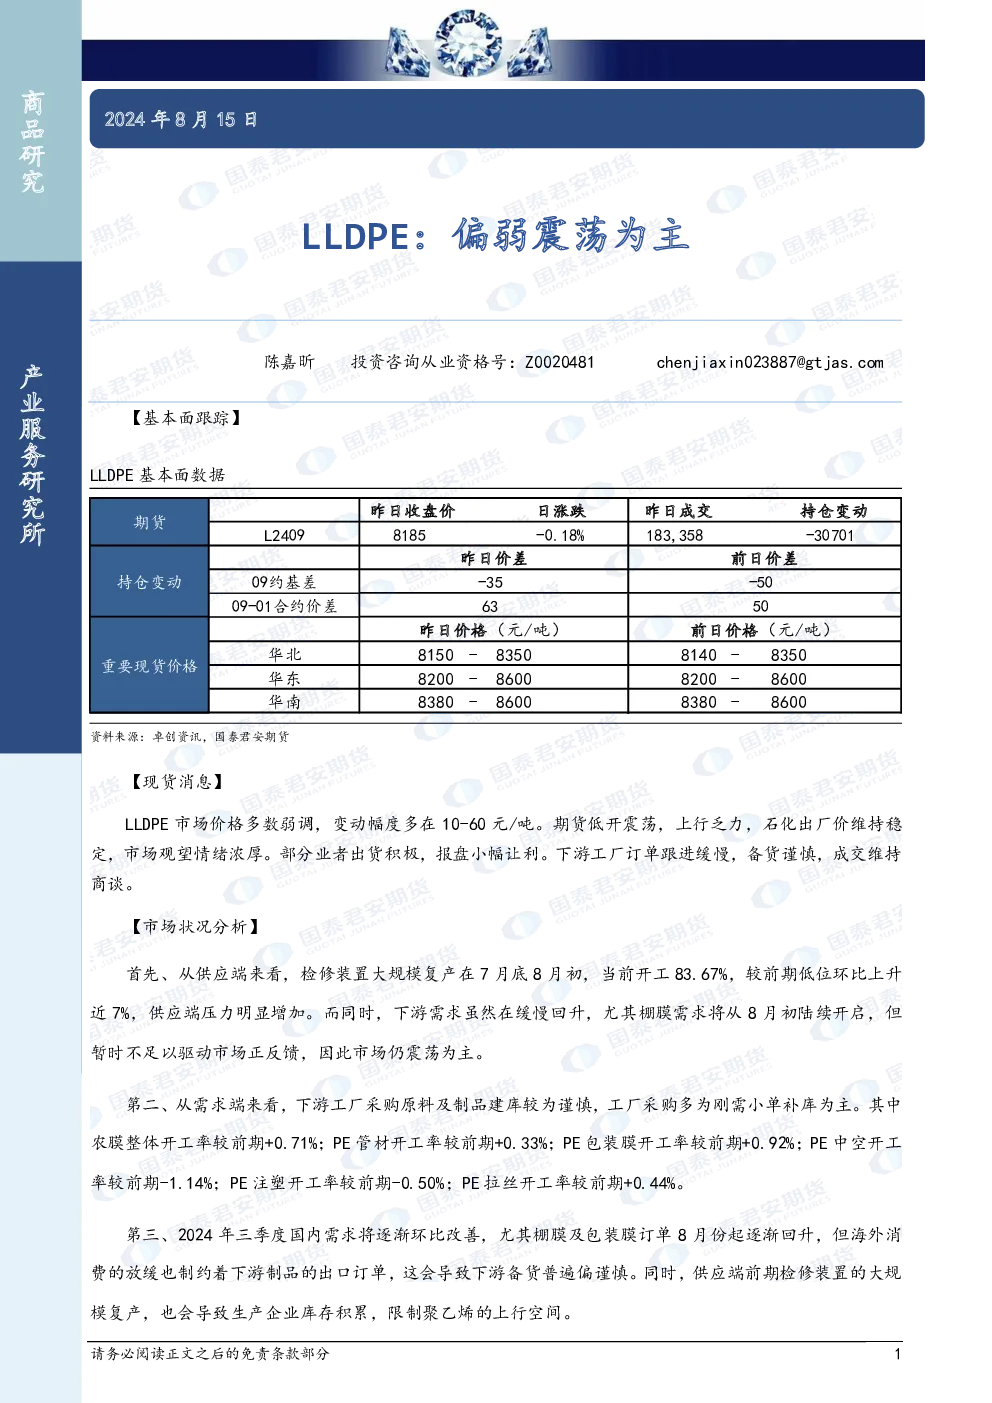
这份研报主要分析了LLDPE的市场价格走势、供应端和需求端的现状以及未来趋势。报告指出当前市场价格多数弱调,期货低开震荡,供应端因检修装置大规模复产导致开工率上升,压力明显增加。需求端方面,下游工厂采购谨慎,多为刚需小单补库,农膜、包装膜开工率有所回升,但整体订单跟进缓慢,备货偏谨慎。供应和需求的双重因素导致LLDPE市场呈现偏弱震荡为主的状态。
LLDPE行业未来发展趋势如何?
LLDPE行业未来发展趋势呈现偏弱震荡态势。从供应端看,检修装置大规模复产将导致开工率持续上升,供应压力持续存在。需求端方面,虽然国内农膜及包装膜订单在8月有所回升,但海外消费放缓制约了出口订单,下游工厂整体仍保持谨慎态度,以刚需补库为主。同时,供应端的压力导致库存积累,进一步限制了市场上涨空间。综合来看,LLDPE行业短期内难以出现强劲反弹,预计将维持震荡调整格局。
研报重点分析了LLDPE的哪些方面?
研报重点分析了LLDPE的基本面跟踪、市场状况以及三季度展望。基本面跟踪显示市场价格多数弱调,期货低开震荡,石化出厂价维持稳定,市场观望情绪浓厚。市场状况分析则指出供应端因检修装置大规模复产导致开工率上升近7%,供应压力明显增加;需求端下游工厂采购谨慎,多为刚需小单补库,各下游产品开工率变化不一。三季度展望则强调国内需求环比改善,但海外消费放缓和供应端压力限制市场上行空间。
当前LLDPE市场状况如何?
当前LLDPE市场状况呈现供应压力加大、需求跟进缓慢的偏弱态势。供应端方面,检修装置大规模复产推动开工率上升至83.67%,较前期环比增加近7%,导致供应端压力明显增加。需求端方面,下游工厂采购行为谨慎,主要以刚需小单补库为主,农膜、包装膜开工率虽有回升,但整体订单跟进缓慢,备货态度偏谨慎。市场价格多数弱调,期货低开震荡,石化出厂价维持稳定,市场观望情绪浓厚。部分业者出货积极,报盘小幅让利,但成交仍以商谈为主。
投资LLDPE相关风险有哪些?
投资LLDPE相关风险主要包括供应端压力和需求端不确定性。供应端风险在于检修装置大规模复产导致开工率持续上升,可能引发供应过剩问题,限制市场价格上行空间。需求端风险则在于下游工厂采购谨慎,以刚需补库为主,且海外消费放缓制约出口订单增长,可能导致市场需求持续疲软。此外,库存积累也可能进一步打压市场价格。投资者需密切关注供需关系变化以及宏观经济环境对下游需求的影响,以规避潜在风险。