猜你想问
这份研报主要分析了哪些化工品的库存情况?
本报告重点分析了塑料(PE&PP)、PVC、纯苯-苯乙烯、乙二醇、甲醇、尿素、合成橡胶(顺丁胶)、天然橡胶以及液化石油气(LPG)等化工品的库存压力。报告指出,塑料和PVC因需求疲软库存偏高,纯苯库存极低支撑价格,乙二醇港口库存偏低,甲醇后期库存累积施压期货,尿素港口库存低,合成橡胶库存偏高易受仓单影响,天然橡胶库存不低且RU仓单增加,LPG期货贴水交割。
塑料和PVC行业目前面临的主要库存问题是什么?
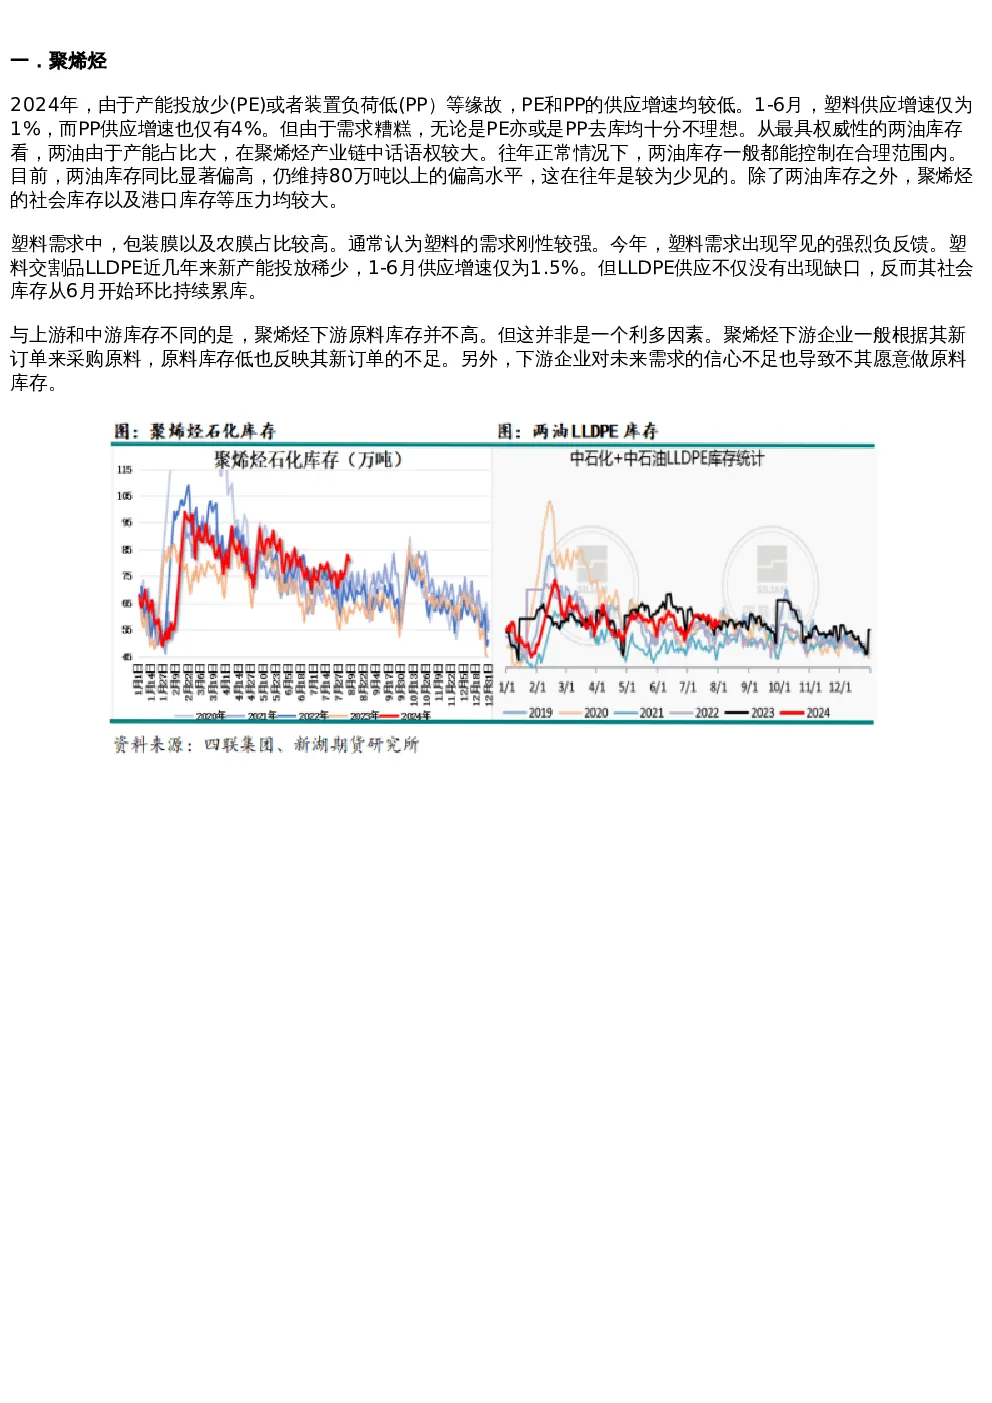
塑料(PE&PP)方面,供应增速低但需求疲软导致去库不理想,两油库存同比偏高超过80万吨,社会及港口库存压力大。LLDPE社会库存自6月起累库,反映需求负反馈,下游订单不足且对未来信心不足,原料库存低。PVC行业需求疲弱但负荷难下调,库存持续走高,社会库存逐年增加,仓单超过50万吨,期货长期升水现货,升水幅度大。
报告对纯苯和苯乙烯的库存情况有何关键分析?
纯苯方面,供应缺口大(产能少于下游需求),港口库存低于3万吨,支撑价格,环节利润最高。苯乙烯因原料强势导致负荷偏低,下游消耗增长5%,库存(尤其港口)同环比下降。报告强调纯苯库存极低是支撑价格的重要因素,而苯乙烯库存下降反映了下游需求的相对韧性。
当前化工品市场的整体库存现状如何判断?
当前化工品市场库存呈现分化状态。部分品种如乙二醇、尿素因供应不及预期或出口受限导致港口库存偏低;而塑料、PVC、甲醇等品种则因需求疲软库存持续累积。纯苯库存极低支撑价格,合成橡胶库存偏高易受仓单影响。整体来看,库存压力在不同品种间分布不均,需结合供需关系具体分析。
这份研报提示了哪些化工品库存相关的风险?
报告提示的库存相关风险包括:塑料和PVC因需求疲软库存可能进一步累积,对价格形成压力;甲醇后期库存累积可能施压期货;合成橡胶库存偏高且易受仓单炒作影响;天然橡胶库存不低且RU仓单增加可能影响价格。此外,部分品种如LPG期货贴水交割,仓单高且上升快,基差强,存在一定的市场风险。
你可能感兴趣
专题 | 新湖化工春节假期化工品行情综述及节后展望
新湖期货2025-02-05
专题 | 新湖化工专题:美国加码对俄制裁以及山东港口禁止受美国制裁油轮靠港对化工品的影响
新湖期货2025-01-14
专题 | 新湖化工专题:从上下游产能角度看2025年的化工品(二)
新湖期货2025-01-24
新湖化工品产业链库存情况
新湖期货2023-06-05
新湖化工品产业链库存情况
新湖期货2023-06-12
专题 | 新湖化工(苯乙烯)专题:低库存&原料负反馈,高基差可能的回归路径
新湖期货2024-07-31
专题 | 新湖化工(纯苯)专题:供应端三重压力是否延续?
新湖期货2024-10-29
专题 | 新湖化工(聚酯产业链)专题:需求负反馈压力逐步累积,聚酯板块转
新湖期货2025-02-27
月报 | 新湖化工(合成橡胶)12月月报:顺丁库存压力加剧,丁二烯关注累库速度
新湖期货2024-11-27
专题 | 新湖有色(铅)专题:废电瓶为什么如此紧缺了
新湖期货2024-08-14