猜你想问
这份报告主要分析了哪些金融期货市场的流动性情况?
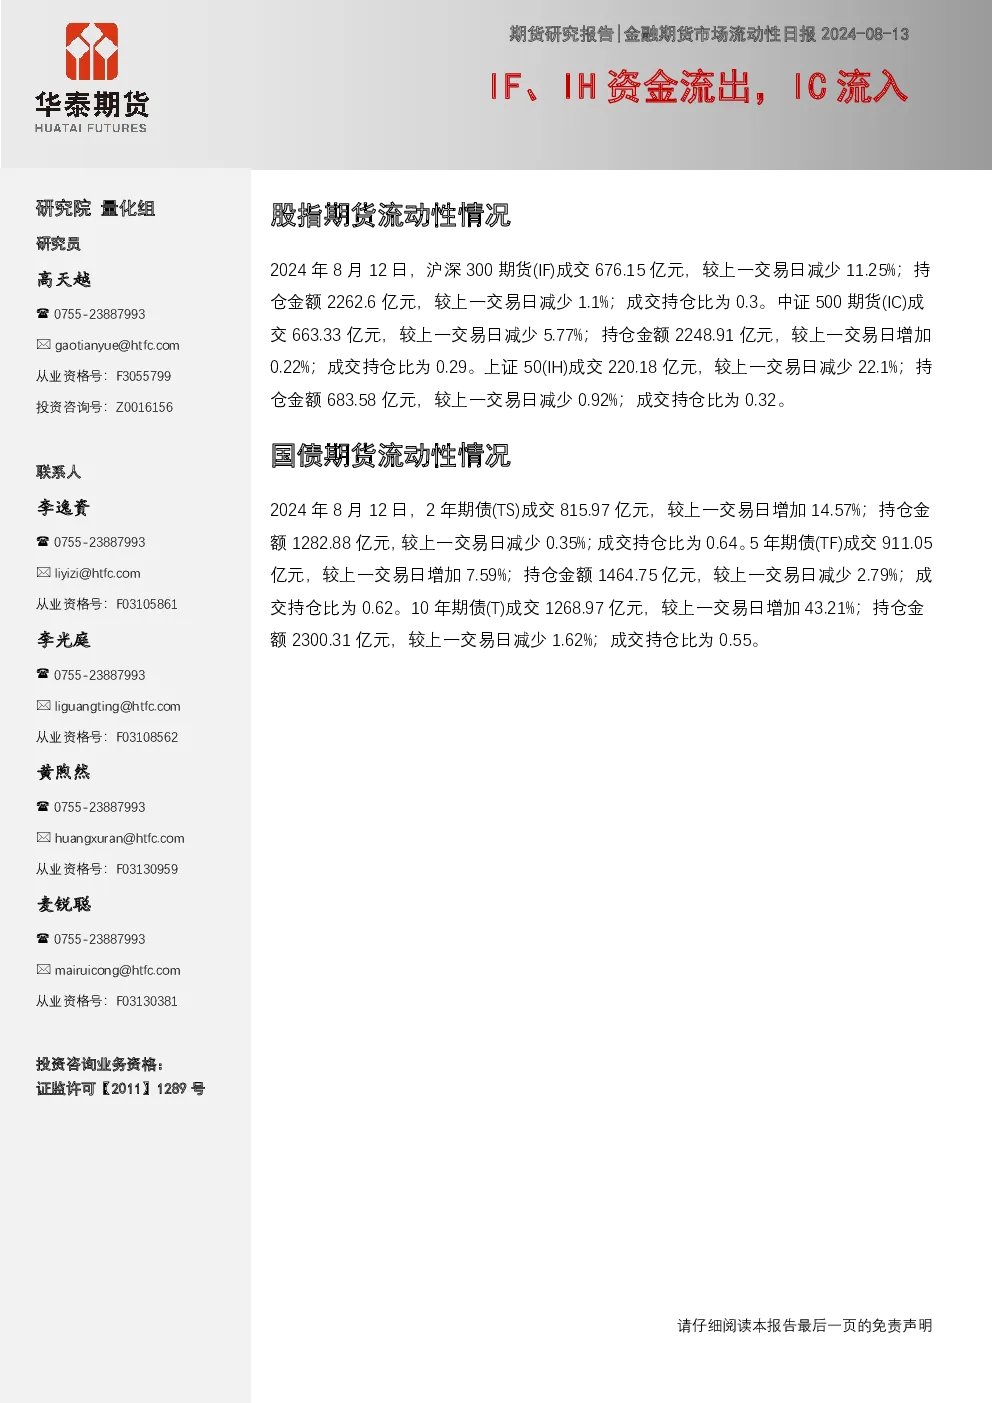
本报告重点分析了沪深300期货(IF)、中证500期货(IC)和上证50期货(IH)的流动性变化。数据显示IF和IH成交及持仓金额均较上一交易日减少,显示资金流出;而IC成交金额减少但持仓金额略有增加,呈现资金流入。此外还涵盖了国债期货TS、TF、T的流动性数据,其中TS、TF成交额增加,T成交额大幅增加,持仓则有所波动。
当前金融期货市场的发展趋势如何?
从整体趋势看,股指期货市场呈现分化状态,IF和IH资金流出表明短期市场情绪偏谨慎,而IC资金流入则可能反映部分资金转向中证500指数相关配置。国债期货市场则整体活跃度提升,尤其是10年期债成交额显著放大,可能暗示长期利率市场预期存在变化。整体来看,不同品种间流动性表现差异明显,投资者需关注品种间的相对强度变化。
报告中哪些是重点分析的方向?
报告重点关注了IF、IH、IC三品种成交持仓比的变化,IF和IH的成交持仓比均下降,显示市场短期交投活跃度减弱;IC成交持仓比稳定在0.29附近,表明资金流入相对平稳。国债期货方面,报告分析了TS、TF、T的成交持仓比,发现10年期债成交持仓比虽有所下降但成交额大幅增加,可能反映资金对长期利率的短期博弈加剧。
当前市场流动性状况如何判断?
当前市场流动性状况呈现结构性分化:股指期货中IF和IH流动性收缩明显,IC相对稳定;国债期货整体流动性扩张,尤其是中长期品种(T、TF)表现更为突出。成交金额的增减变化是判断流动性的关键指标,IF和IH的减少可能反映风险偏好下降,而IC和各期限国债的成交增加则显示市场在特定方向上的关注度提升。投资者需结合宏观经济和资金面综合判断。
阅读这份报告需要注意哪些风险?
本报告基于公开数据编制,但信息可能存在滞后或不完整。报告观点仅反映发布当日判断,市场状况可能随时变化。不同品种流动性表现差异可能带来投资风险,例如IF、IH的流出可能影响相关衍生品定价,而IC和部分国债的流入可能加剧短期波动。投资者在参考报告时需结合自身风险承受能力,不构成任何投资建议,需自行做出投资决策。