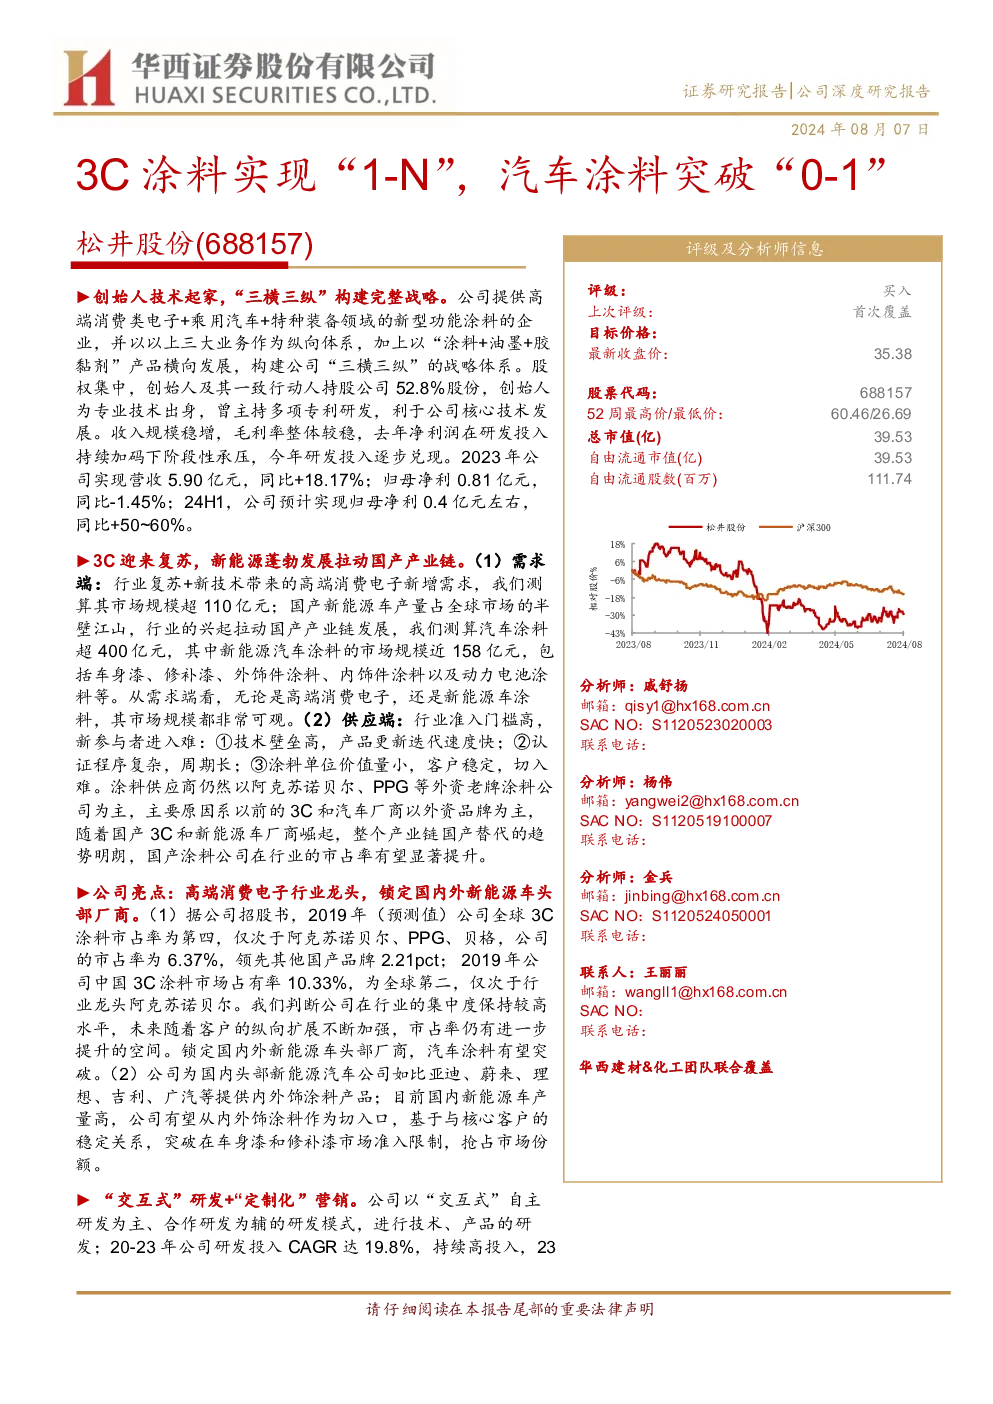
报告总结
1. 行业与公司概况
- 行业地位:松井股份作为高端消费类电子、乘用汽车、特种装备领域新型功能涂料的领军企业,通过“三横三纵”战略体系构建了完整的企业架构。
- 股权结构:创始人及其一致行动人持有52.8%的股份,显示创始人对公司的深度参与和技术导向的发展策略。
2. 经营业绩与市场趋势
- 市场趋势:消费电子行业复苏,新能源汽车市场蓬勃发展,推动了国产产业链的加速发展。
- 业绩表现:2023年营收5.90亿元,同比增长18.17%;净利润0.81亿元,虽有阶段性压力,但24H1预计同比增长50~60%,显示出业绩恢复迹象。
3. 市场机遇与挑战
- 市场机遇:3C市场复苏与新技术应用带来新增需求,新能源汽车产业的兴起拉动汽车涂料市场增长,尤其是新能源汽车涂料市场潜力巨大。
- 市场挑战:行业准入门槛高,技术壁垒、认证复杂度、成本控制是主要挑战,但随着国产替代趋势的明确,市场空间有望扩大。
4. 公司亮点与竞争优势
- 技术研发:公司采用“交互式”自主研发和合作研发模式,持续高研发投入,构建核心竞争力。
- 客户关系:锁定国内外新能源汽车头部厂商,通过稳定的客户关系,寻求在车身漆和修补漆市场突破。
- 营销策略:“定制化”营销模式增强客户粘性,有助于巩固市场地位。
5. 盈利预测与估值
- 盈利预测:预计2024-2026年营收分别为7.85亿、10.21亿、13.12亿,增速分别为33.1%、30.0%、28.6%;净利润分别为1.17亿、1.52亿、2.04亿,增速分别为44.5%、30.1%、33.77%。
- 估值:基于2024年8月7日收盘价35.38元,PE分别为33.74倍、25.94倍、19.40倍,首次覆盖给予“买入”评级。
6. 风险提示
- 产能释放、新产品研发进度、下游需求、成本控制、系统性风险等。
结论
松井股份作为高端消费电子涂料领域的领军企业,正积极布局汽车涂料市场,尤其是在新能源汽车涂料领域展现出强大的市场潜力。通过深入的市场洞察、高效的研发投入、定制化的营销策略以及锁定核心客户,公司有望在未来实现持续增长。尽管面临市场准入门槛和成本控制等挑战,但其独特的战略定位和强大的技术实力为其在快速发展的市场环境中提供了有力的竞争优势。