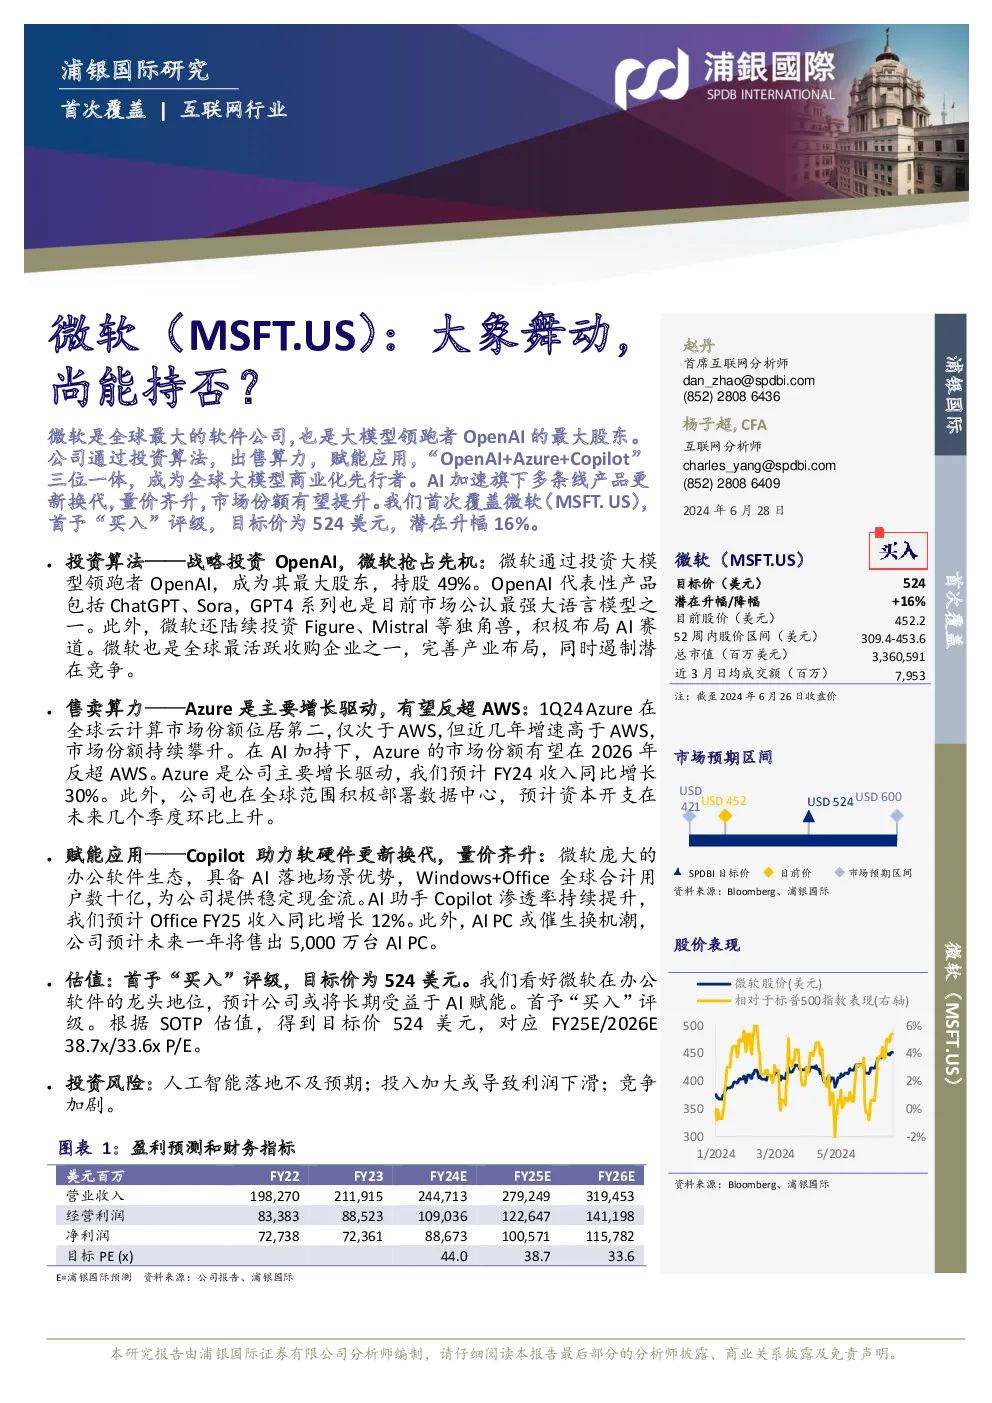
微软(MSFT.US)综合分析
投资算法:战略投资OpenAI与深度合作
- 战略伙伴:微软作为OpenAI的最大股东,通过投资策略性地布局人工智能领域,确保了公司在AI技术前沿的领先地位。
- 算法布局:不仅投资OpenAI,微软还参与了Figure、Mistral等AI初创企业的投资,展现出对AI领域的全面布局。
- 并购战略:微软通过一系列收购行动强化自身在AI赛道的竞争优势,同时抑制潜在竞争对手。
售卖算力:Azure引领增长,有望超越AWS
- 市场份额:Azure在全球云计算市场占据第二位,增速超过市场领导者AWS。
- 数据中心扩张:全球范围内的数据中心部署加速,预计未来资本支出增加。
- AI赋能:AI技术的加持,使得Azure的市场份额有望在2026年超越AWS。
赋能应用:Copilot驱动产品迭代与市场潜力
- 产品创新:Copilot作为AI助手,加速微软办公软件产品的更新换代,提升用户体验。
- 市场机遇:AI PC的推出可能引发新一轮的消费电子产品换机需求,预计销售量显著增长。
财务分析:
- 收入预测:预计FY24年总收入增长15%,至2,447亿美元。
- 盈利能力:预计FY24年净利润增长至886.73亿美元,经营利润率达到44.2%。
- 估值:给予“买入”评级,目标价为524美元,对应FY25E/2026E的市盈率为38.7x/33.6x。
投资风险:
- AI落地风险:AI技术的实际应用效果可能低于预期。
- 成本压力:加大AI投入可能导致利润下滑。
- 市场竞争加剧:面临来自其他科技巨头的竞争压力。
结论
微软作为全球AI大模型商业化的主要推手,通过其强大的云计算服务Azure、办公软件生态以及AI助手Copilot,正引领着行业变革。其在AI领域的战略布局、技术创新和市场增长潜力使其具有较高的投资价值。然而,投资者仍需关注AI技术落地的不确定性、成本控制挑战以及市场竞争动态,以做出审慎的投资决策。