鸿路钢构分析报告概要
公司概述:
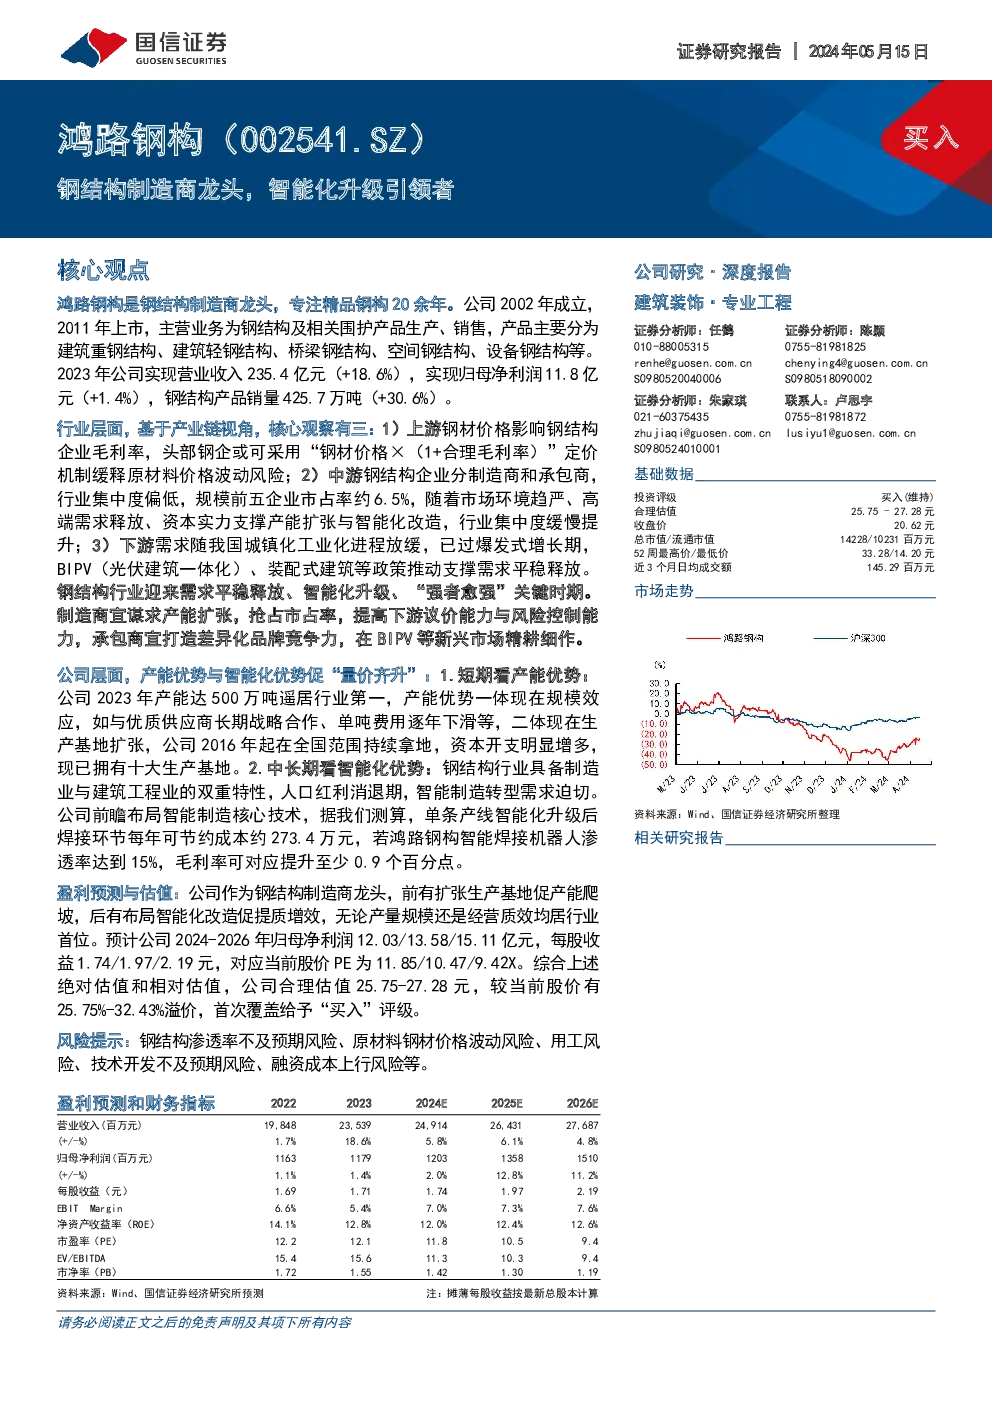
鸿路钢构成立于2002年,是中国钢结构制造行业的龙头,专注于精品钢构业务多年。2011年成功上市,主营业务涉及钢结构及相关围护产品的生产和销售,产品类型涵盖建筑重钢结构、建筑轻钢结构、桥梁钢结构、空间钢结构、设备钢结构以及智能车库和装配式建筑。
经营业绩:
2023年,鸿路钢构实现了营业收入235.4亿元(同比增长18.6%),净利润11.8亿元(同比增长1.4%)。钢结构产品销量达425.7万吨,较去年增长30.6%。
行业观察:
- 原材料影响:上游钢材价格波动影响着钢结构企业的毛利率水平。头部企业可能采用特定定价策略来缓解原材料价格波动的风险。
- 市场集中度:中游钢结构企业分为制造商和承包商,行业集中度偏低。随着市场环境的改善、高端需求的释放以及资本实力的增强,行业集中度呈现缓慢提升趋势。
- 下游需求:下游需求随我国城镇化和工业化进程放缓,已过爆发式增长期。然而,政策推动下的BIPV(光伏建筑一体化)、装配式建筑等新兴市场为需求提供了平稳释放的空间。
公司特色:
- 产能优势:鸿路钢构产能规模庞大,位列行业第一,具备规模效应,通过与优质供应商合作,单吨费用逐年下降,并通过在全国范围内的生产基地扩张,进一步巩固产能优势。
- 智能化升级:面对人口红利消退,智能制造成为钢结构行业的迫切需求。鸿路钢构前瞻性布局智能制造技术,估计单条生产线智能化升级后,焊接环节每年可节约成本约273.4万元,若智能焊接机器人的渗透率达到15%,将能提升毛利率至少0.9个百分点。
盈利预测与估值:
预计鸿路钢构未来三年归母净利润分别为12.03亿元、13.58亿元、15.11亿元,每股收益分别为1.74元、1.97元、2.19元。对应当前股价PE分别为11.85倍、10.47倍、9.42倍。综合绝对估值与相对估值方法,公司合理估值区间为25.75元至27.28元,较当前股价有25.75%至32.43%的溢价,首次覆盖给予“买入”评级。
风险提示:
- 钢结构渗透率不及预期风险。
- 原材料钢材价格波动风险。
- 用工风险。
- 技术开发不及预期风险。
- 融资成本上行风险。
结论:
鸿路钢构作为钢结构制造行业的领军企业,凭借其在产能、智能化方面的优势,实现了“量价齐升”。公司通过产能扩张抢占市场份额,提升下游议价能力和风险控制能力,同时通过智能化改造提升效率,增强竞争力。在当前行业需求平稳释放、“强者愈强”的关键时期,鸿路钢构有望继续引领行业发展趋势,实现可持续增长。