概述
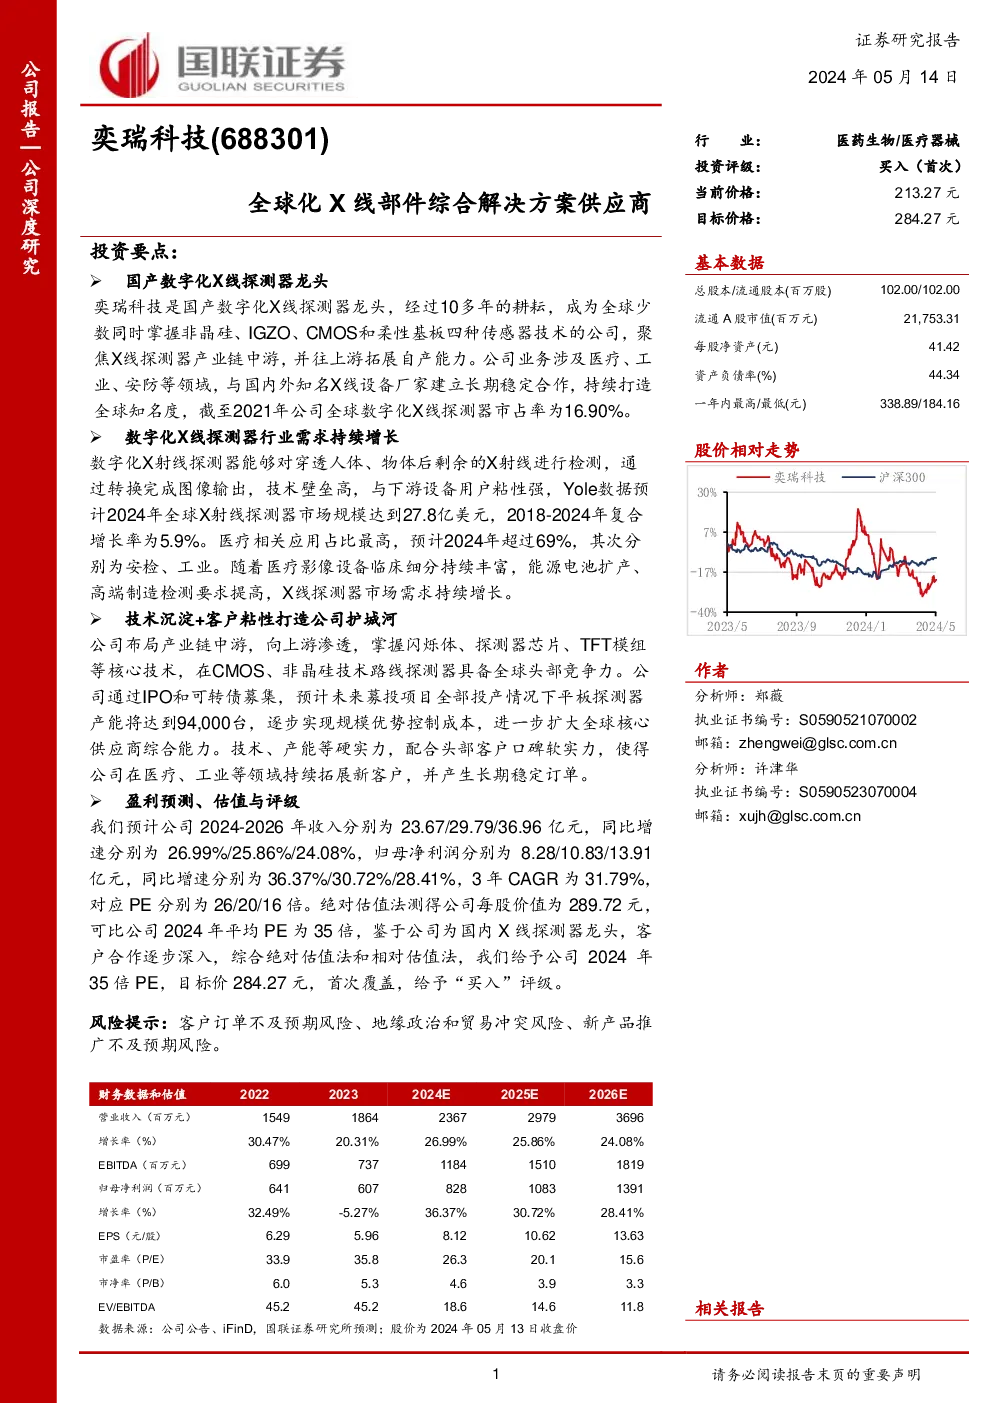
奕瑞科技作为国产数字化X线探测器领域的领军企业,历经十多年的深耕,已成为全球少数同时掌握非晶硅、IGZO、CMOS和柔性基板四种传感器技术的公司。其业务涵盖了医疗、工业、安防等多个领域,与全球知名X线设备厂家建立了长期稳定的合作伙伴关系,其全球数字化X线探测器市场份额已达到16.9%,展现出强大的市场影响力。
行业需求与增长
数字化X线探测器行业需求持续增长,这一技术因其在穿透人体、物体后进行检测并转换为图像输出的能力而备受青睐,技术壁垒高,与下游设备用户粘性强。据Yole数据预测,2024年全球X射线探测器市场规模将达到27.8亿美元,2018年至2024年的复合年增长率为5.9%。医疗应用占比最高,预计2024年将超过69%,其次为安检、工业应用等。
护城河构建
奕瑞科技通过布局产业链中游,向上游渗透,掌握了闪烁体、探测器芯片、TFT模组等核心技术,特别是在CMOS和非晶硅技术路线探测器方面展现出了全球头部竞争力。通过IPO和可转债募集,公司不仅扩充了产能,实现了规模经济,有效控制了成本,还进一步提升了全球核心供应商的地位。这种技术沉淀和客户粘性的结合,形成了公司的竞争优势。
技术研发与产能提升
公司持续投入研发,完善了从Ct探测器技术、TDI技术到X光智能探测及获取技术的完整TFT SENSOR设计体系,进入了球管、高压发生器、组合式射线源等新核心部件及X线综合解决方案领域。通过研发,公司实现了探测器核心原料的国产化,降低了生产成本,同时提升了产品竞争力。
客户合作与市场拓展
奕瑞科技通过与国内外知名X线设备厂家的合作,积累了广泛的客户基础,尤其是在医疗、齿科、工业等领域,与多家头部厂家建立了长期稳定的合作伙伴关系。通过与这些客户的深度合作,公司不仅获得了持续稳定的订单,还提升了自身的品牌影响力和市场地位。
盈利预测与估值
基于对未来几年的收入和利润增长预期,我们预计奕瑞科技将在2024年至2026年间实现持续增长,收入和净利润分别达到23.67亿元、29.79亿元和36.96亿元,复合年增长率约为31.79%。通过综合绝对估值法和相对估值法,我们给予公司2024年35倍的市盈率,目标价为284.27元,首次覆盖,给予“买入”评级。
风险提示
尽管奕瑞科技展示了强劲的增长潜力和市场地位,但仍面临客户订单不及预期、地缘政治与贸易冲突带来的不确定性,以及新产品推广不及预期的风险。这些因素可能会对公司的收入和利润产生不利影响。