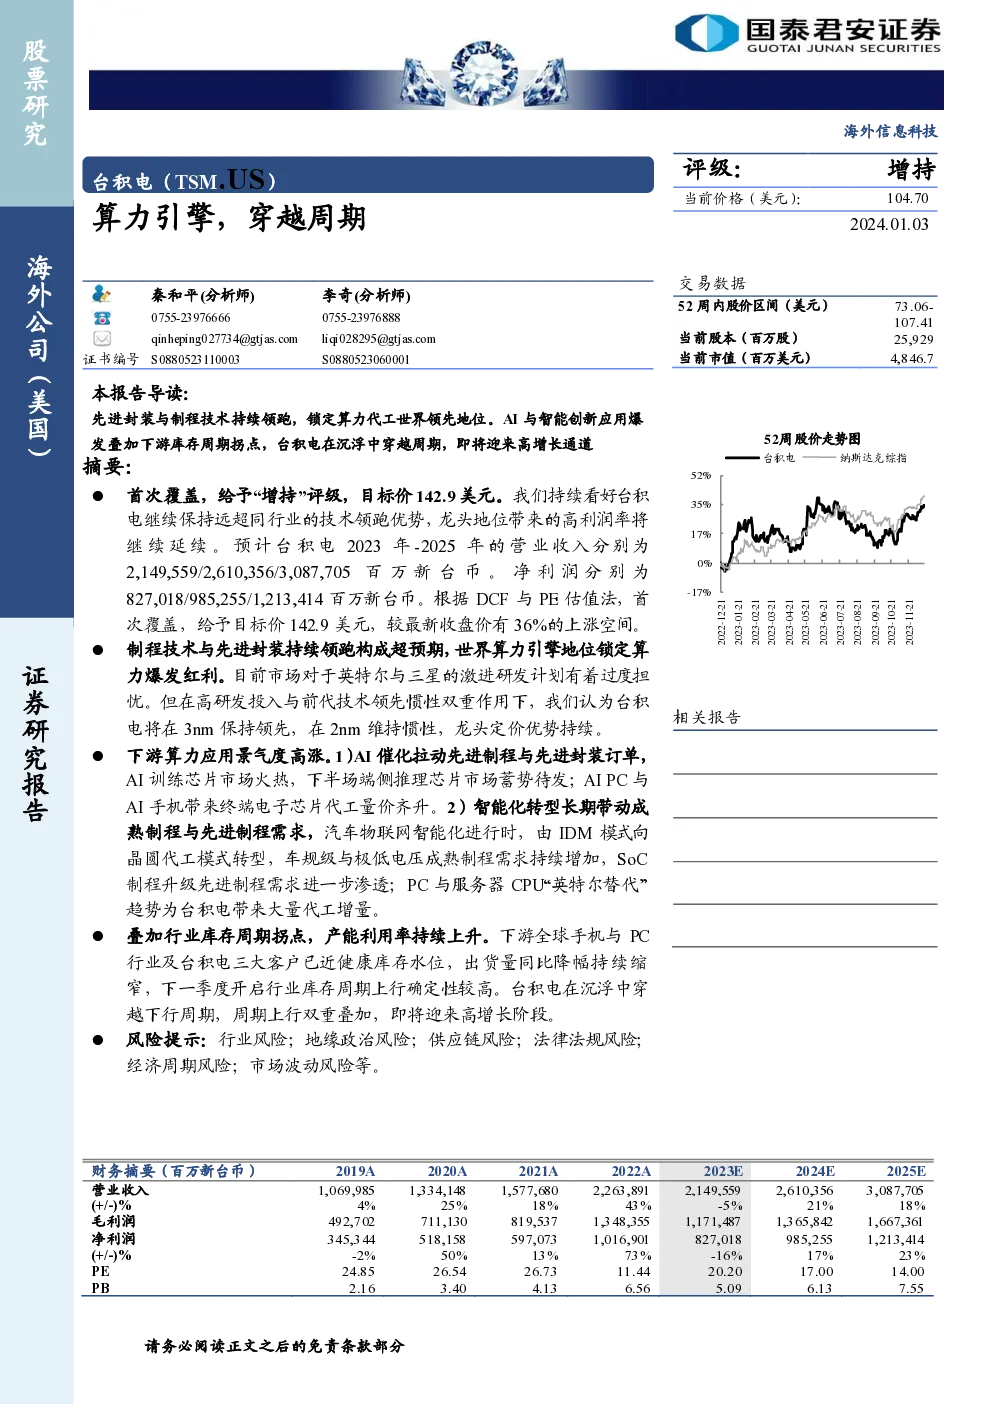
台积电(TSMC),全球领先的半导体代工企业,持续被看好其技术领先地位和龙头地位带来的高利润率。以下是根据提供的研报内容总结的要点:
业绩预测与估值
- 收入与净利润预测:预计台积电2023-2025年的营业收入分别为2,149,559、2,610,356、3,087,705百万新台币,净利润分别为827,018、985,255、1,213,414百万新台币。
- 估值:基于DCF与PE估值法,首次覆盖给予目标价142.9美元,较最新收盘价有36%的上涨空间。
行业与市场环境
- 市场地位:台积电持续保持对同行业的技术领跑优势,龙头地位确保了高利润率的延续。
- 下游需求:AI、AI PC、AI手机、智能化转型以及汽车物联网的推动,带动了对先进制程与成熟制程芯片的强劲需求。
- 库存周期:全球手机与PC行业以及台积电三大客户接近健康库存水平,预示着下一季度库存周期上行的确定性较高。
风险因素
- 行业风险、地缘政治风险、供应链风险、法律法规风险、经济周期风险和市场波动风险。
投资建议
- 核心数据预测:详细分析了台积电的收入与净利润预测,以及基于DCF与PE估值法的合理市值与合理价格。
- 估值:考虑到台积电的稳定盈利能力与现金流,采用DCF与PE估值法得到合理价格分别为144.7美元与141.0美元。
芯片行业与代工巨头崛起
- 行业分工:半导体产业链分为设计、制造、封装测试三个环节,其中制造环节依赖资本密集投入与规模效应。
- 模式变迁:从IDM模式向Fabless与Foundry模式转型,以降低成本与提升灵活性。
- 市场格局:晶圆代工行业壁垒高,市场呈现寡头垄断,台积电为行业龙头。
- 历史回顾:台积电成立于1987年,历经多次关键对决,从初创艰难到确立行业领先地位,再到击败竞争对手扩大优势。
- 发展阶段:从1987年至2015年,台积电通过技术创新与市场战略调整,击败联华电子、赢得苹果独家代工合同,并抓住智能手机浪潮实现高增长。
- 现代挑战:2016年以来,台积电继续巩固其在先进制程技术上的领先地位,击败英特尔,成为高性能计算的新增长点。
公司情况
- 管理层:由张忠谋与魏哲家领导的管理团队,拥有丰富的行业经验和深厚的专业知识。
- 股权结构:股权分散,无单一大股东,行政院持有较大比例股份。
- 产能布局:主要产能位于中国台湾,此外在大陆、美国、日本、德国均有布局。
- 客户资源:与苹果等科技巨头建立了长期合作关系。
- 技术能力:涵盖先进制程、成熟制程和特殊制程,提供全方位的封装解决方案。
市场前景与战略
- 技术发展趋势:重点关注先进封装技术,为提升性能和降低成本提供关键支持。
- 市场定位:作为全球领先的晶圆代工企业,持续投资研发,强化市场竞争力。
- 增长动力:来自AI、自动驾驶、物联网等领域的强劲需求,推动业务增长。
总结而言,台积电作为全球半导体代工领域的领军企业,以其强大的技术实力、稳定的盈利能力以及在全球市场的领先地位,展现出持续增长的潜力。尽管面临行业风险与不确定性,但其核心竞争力和市场地位为其未来发展奠定了坚实基础。