公司业绩概览与展望
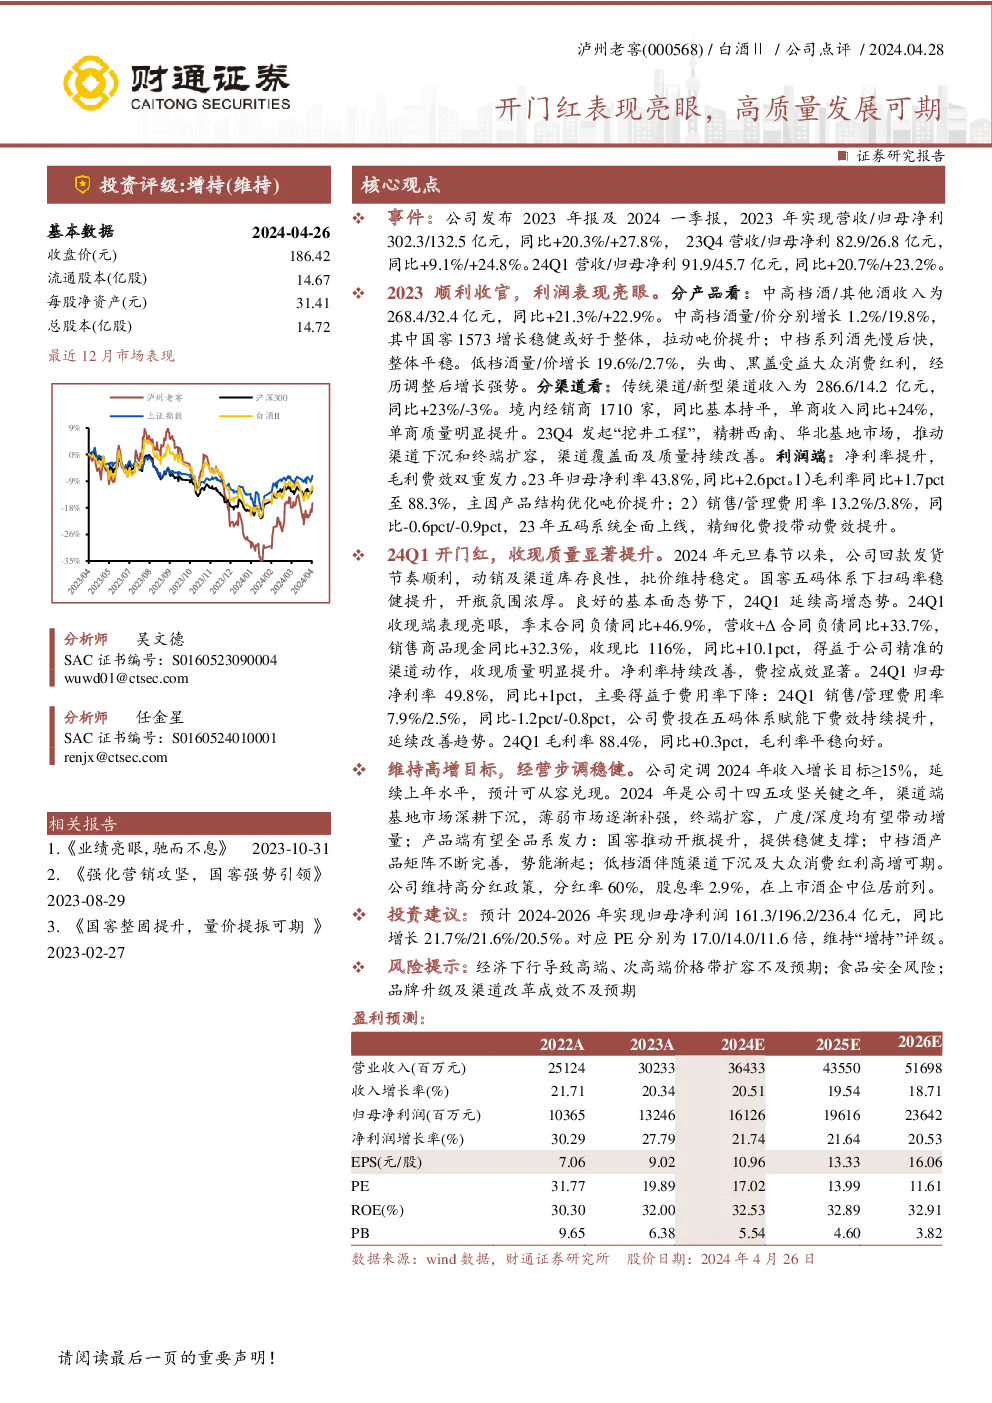
2023年度与2024年第一季度财务亮点
- 全年业绩:公司2023年度实现营收302.3亿元,同比增长20.3%;归母净利润132.5亿元,同比增长27.8%。第四季度营收82.9亿元,同比增长9.1%;归母净利润26.8亿元,同比增长24.8%。
- 一季度业绩:2024年第一季度,公司营收达到91.9亿元,同比增长20.7%;归母净利润45.7亿元,同比增长23.2%。
产品与渠道分析
- 产品线:中高档酒与其它酒分别实现268.4亿元与32.4亿元的收入,同比增长21.3%与22.9%。中高档酒的量与价分别增长1.2%与19.8%,其中国窖1573表现稳健,中档系列酒则呈现先慢后快的增长态势。低档酒量与价增长19.6%与2.7%,头曲与黑盖产品受益于大众消费市场,展现出强劲增长势头。
- 销售渠道:传统渠道与新型渠道分别贡献286.6亿元与14.2亿元收入,同比增长23%与-3%。公司境内共有1710家经销商,单商收入同比增加24%,表明单商质量有所提升。公司通过“挖井工程”推进渠道下沉与终端扩容,渠道覆盖面与质量持续改善。
利润与成本控制
- 利润表现:2023年,公司净利率提升至43.8%,同比增长2.6个百分点。毛利率提升1.7个百分点至88.3%,主要源于产品结构优化与吨价提升。销售与管理费用率分别下降0.6与0.9个百分点,五码系统的全面上线助力公司费效提升。
- 2024Q1:一季度,公司净利率49.8%,同比增长1个百分点,主要得益于费用率的进一步降低(销售与管理费用率分别降至7.9%与2.5%)。毛利率保持在88.4%,略升0.3个百分点,显示良好的盈利稳定性。
经营策略与增长目标
- 增长目标:公司设定2024年收入增长目标至少15%,延续上一年水平,预计可实现这一目标。重点关注渠道端的深耕与下沉,以及薄弱市场的逐步加强,通过终端扩容来驱动增量。
- 产品布局:计划通过国窖产品的推广提升开瓶率,为公司提供稳定支撑;中档酒产品矩阵的不断完善预计将释放更多增长潜力;低档酒在渠道下沉与大众消费市场红利的推动下,增长空间可观。
分红政策与投资建议
- 分红政策:公司维持高分红政策,分红率为60%,股息率2.9%,在上市酒企中处于领先地位。
- 投资建议:预计2024-2026年归母净利润分别为161.3亿元、196.2亿元与236.4亿元,同比增长21.7%、21.6%与20.5%。对应PE分别为17.0倍、14.0倍与11.6倍,维持“增持”评级。
风险提示
- 经济风险:经济下行可能影响高端与次高端价格带的市场扩容速度。
- 食品安全风险:潜在的食品安全问题可能对品牌形象造成负面影响。
- 品牌与渠道挑战:品牌升级与渠道改革的成效存在不确定性,可能不达预期。