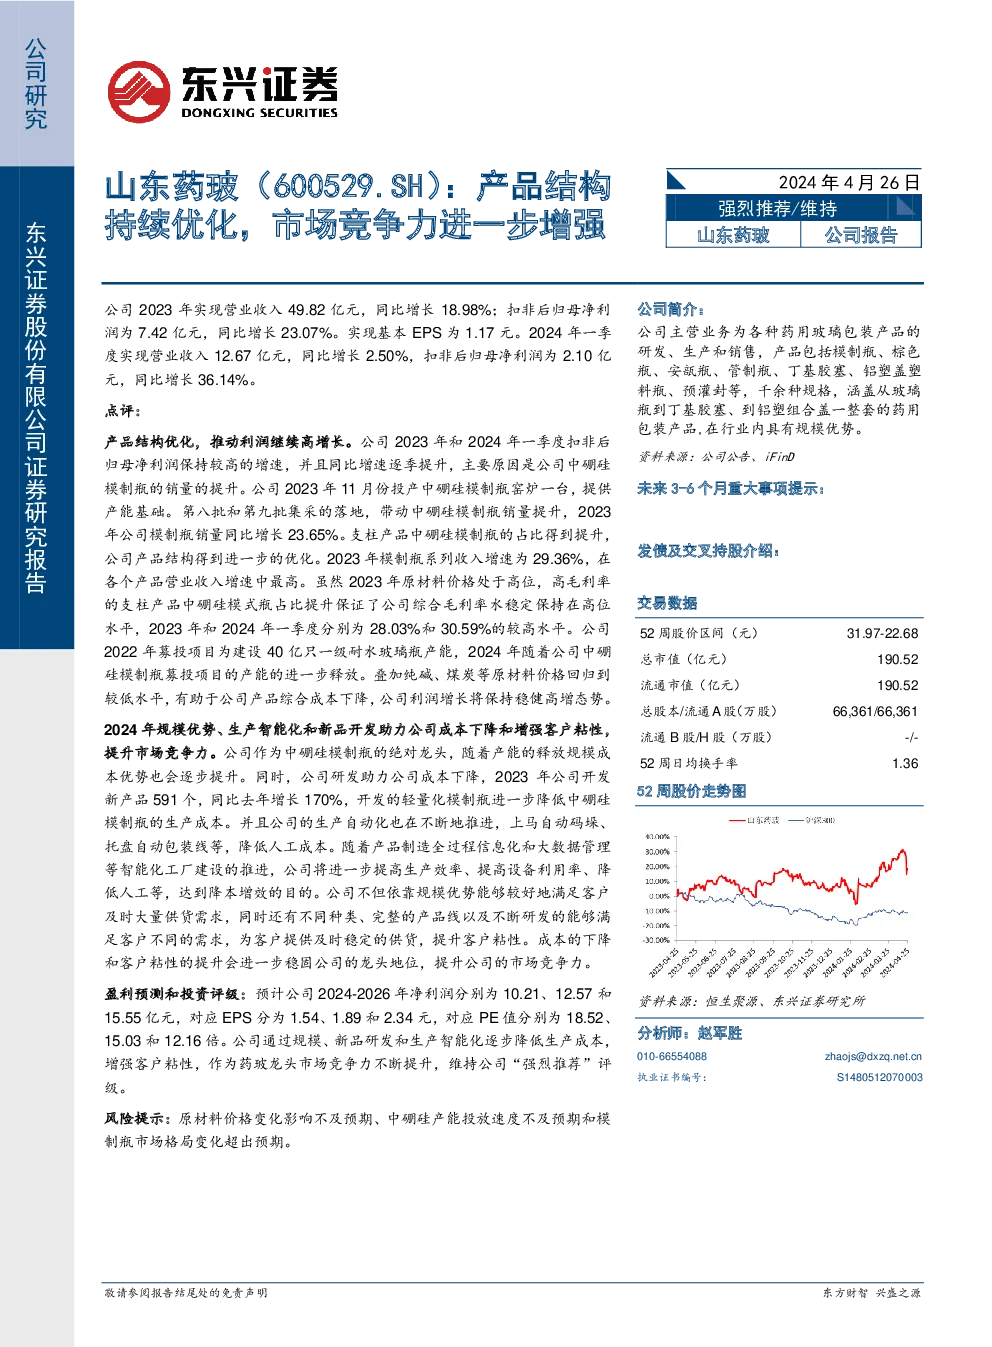
山东药玻(600529.SH)公司研究报告
核心亮点
- 营业收入与净利润增长:2023年公司实现营业收入49.82亿元,同比增长18.98%,扣非后归母净利润为7.42亿元,同比增长23.07%。2024年一季度,公司营业收入12.67亿元,同比增长2.50%,扣非后归母净利润为2.10亿元,同比增长36.14%。
- 产品结构优化:中硼硅模制瓶的销量提升,成为公司利润增长的主要驱动力。2023年公司模制瓶销量同比增长23.65%,其中硼硅模制瓶的占比提升,推动了产品结构的优化。
- 成本控制与成本下降:原材料价格高位时,通过优化产品结构和提升规模效应,保证了公司综合毛利率稳定在较高水平。募投项目的产能释放有望进一步降低综合成本。
- 成本控制措施:通过研发新品降低生产成本、推进生产自动化,以及智能化工厂建设,以提高生产效率、降低人工成本,从而实现降本增效。
盈利预测与投资评级
- 盈利预测:预计公司2024-2026年的净利润分别为10.21亿元、12.57亿元、15.55亿元,对应的每股收益分别为1.54元、1.89元、2.34元。
- 投资评级:维持公司“强烈推荐”的评级,考虑到公司通过规模、新品研发和生产智能化逐步降低生产成本,增强客户粘性,市场竞争力不断增强。
风险提示
- 原材料价格波动风险:原材料价格变化可能影响公司成本控制效果。
- 产能投放风险:中硼硅产能的投放速度可能低于预期。
- 市场格局变化风险:模制瓶市场的竞争格局可能出现超预期的变化。
公司概况
- 主营业务:山东药玻是一家专注于药用玻璃包装产品的研发、生产和销售的企业,提供包括模制瓶、棕色瓶、安瓿瓶、管制瓶、丁基胶塞等在内的多种产品,覆盖从玻璃瓶到丁基胶塞、到铝塑组合盖的全套药用包装产品。
- 竞争优势:公司在行业内具有显著的规模优势,通过不断的技术创新和成本控制策略,提升市场竞争力。
未来展望
山东药玻通过持续的产品结构优化、成本控制和技术创新,有望继续保持稳健的增长态势,进一步巩固其在药用玻璃包装领域的领先地位。