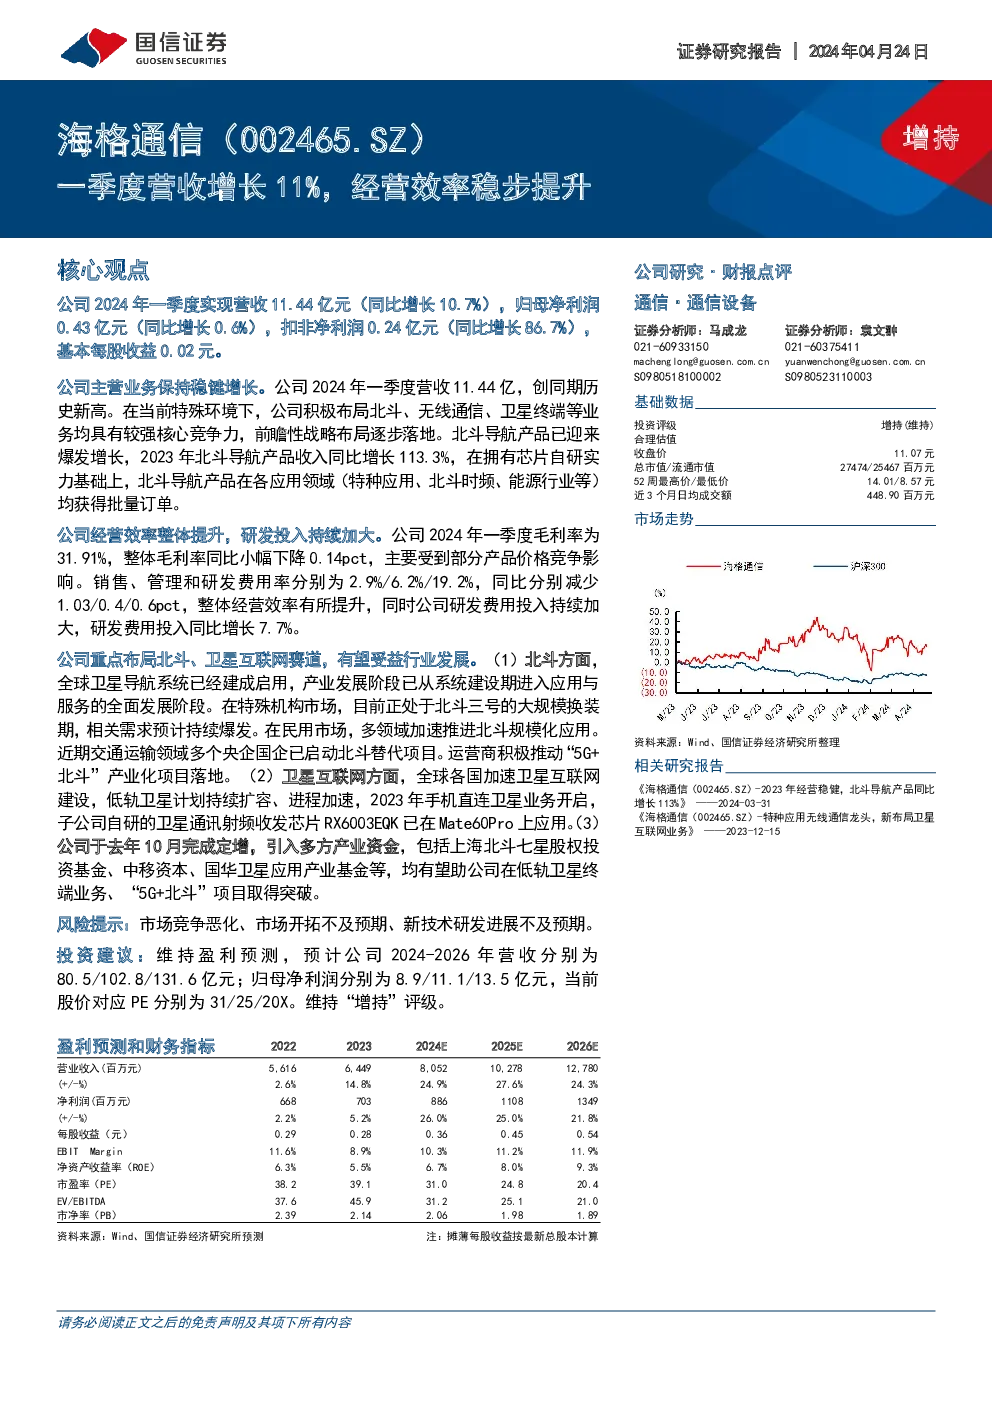
公司2024年一季度业绩表现出稳健增长的趋势,实现营收11.44亿元,同比增长10.7%,归母净利润0.43亿元,同比增长0.6%,扣非净利润0.24亿元,同比增长86.7%,每股收益为0.02元。业绩亮点主要体现在以下几个方面:
主营业务表现
- 营收与利润:一季度营收创同期历史新高,核心竞争力体现在北斗、无线通信、卫星终端等业务领域。
- 增长动力:北斗导航产品迎来显著增长,2023年收入同比增长113.3%,受益于芯片自研实力,产品在特种应用、北斗时频、能源行业等多个领域获得批量订单。
经营效率与研发投入
- 成本控制与效率提升:整体毛利率虽有小幅下降,但销售、管理与研发费用率均有所降低,体现整体经营效率提升。
- 研发投入加大:研发费用同比增长7.7%,表明公司持续加大技术创新与产品研发力度。
战略布局与未来展望
- 北斗与卫星互联网:公司重点布局北斗与卫星互联网赛道,受益于行业发展。在北斗方面,全球卫星导航系统进入全面应用与服务阶段,市场需求持续增长,特别是在特殊机构市场和民用市场的多领域加速推进北斗规模化应用。卫星互联网方面,全球加速建设,低轨卫星计划扩容,手机直连卫星业务开启,子公司自研芯片已在高端产品上应用。
- 产业资金引入:公司通过定增引入上海北斗七星股权投资基金、中移资本等产业资金,为低轨卫星终端业务和“5G+北斗”项目的发展提供资源支持。
风险与投资建议
- 风险提示:市场竞争加剧、市场开拓不及预期、新技术研发进展缓慢等潜在风险。
- 投资建议:基于公司稳健增长的主营业务和前瞻性的战略布局,维持盈利预测,预计未来三年收入和净利润持续增长,当前股价对应PE分别为31/25/20倍,维持“增持”评级。
结论
公司2024年一季度业绩展现出良好的增长态势,特别是在北斗导航和卫星互联网领域的布局显示出强劲的增长潜力。随着产业资金的引入和战略项目的推进,公司有望在未来持续释放增长动能,投资者应关注市场竞争动态和新技术研发进展,以做出更准确的投资决策。