广州酒家年报分析
报告概览
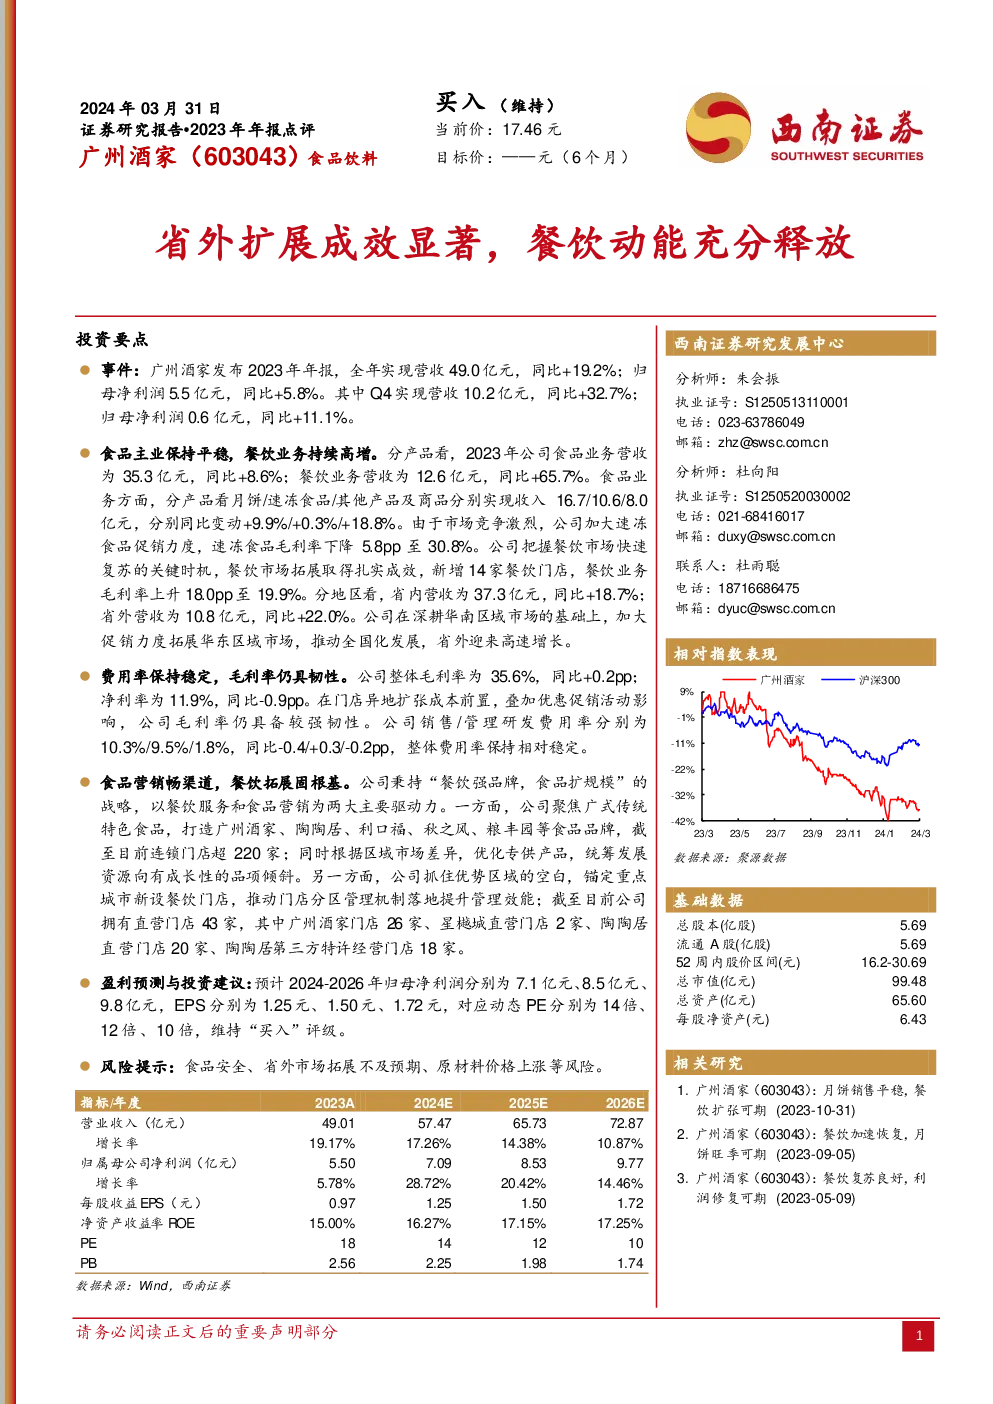
广州酒家在2023年实现了稳健的增长,全年营收达到49.0亿元,同比增长19.2%;归母净利润为5.5亿元,同比增长5.8%。第四季度业绩表现出色,营收为10.2亿元,同比增长32.7%,归母净利润为0.6亿元,同比增长11.1%。
主营业务亮点
- 食品业务:全年食品业务营收为35.3亿元,同比增长8.6%。其中,月饼、速冻食品及其他产品及商品分别实现了16.7亿元、10.6亿元和8.0亿元的收入,分别同比增长9.9%、0.3%和18.8%。
- 餐饮业务:餐饮业务收入达12.6亿元,同比增长65.7%,得益于餐饮市场的快速复苏。餐饮业务的毛利率上升至19.9%,较上年增加18.0个百分点。
- 地域分布:省内营收37.3亿元,同比增长18.7%;省外营收10.8亿元,同比增长22.0%。公司通过深耕华南市场并拓展华东区域,实现了全国化的增长。
费用与利润表现
- 毛利率:整体毛利率为35.6%,同比提升0.2个百分点。尽管面临门店扩张成本和促销活动的影响,公司的盈利能力仍展现出韧性。
- 费用率:销售、管理和研发费用率分别为10.3%、9.5%和1.8%,相比上一年度分别变化-0.4%、+0.3%和-0.2%。费用率保持相对稳定。
战略与布局
- 品牌与渠道:广州酒家聚焦广式传统特色食品,打造多个食品品牌,连锁门店数量超过220家。公司根据市场差异优化产品,统筹资源向有成长潜力的产品倾斜。
- 餐饮扩张:在重点城市新设餐饮门店,实施门店分区管理机制,提升管理效率。截至报告期,公司拥有43家直营门店,包括广州酒家门店、星樾城直营店、陶陶居直营店及第三方特许经营门店。
盈利预测与投资建议
- 预测与估值:预计2024-2026年归母净利润分别为7.1亿元、8.5亿元、9.8亿元,对应EPS分别为1.25元、1.50元、1.72元,动态PE分别为14倍、12倍、10倍,维持“买入”评级。
风险提示
- 食品安全风险
- 省外市场拓展风险
- 原材料价格上涨风险
盈利预测关键假设
- 月饼业务:销售量与价格逐步增长。
- 速冻食品:产能提升,销量与价格稳步增长。
- 餐饮业务:扩张速度加快。
- 其他食品领域:持续研发投入带动增长。
结论
广州酒家在2023年的业绩表明,其在食品和餐饮业务上均取得了显著增长,特别是在餐饮业务的高增长以及全国化发展的策略下,公司展现出强大的市场竞争力和增长潜力。未来展望,通过品牌建设、渠道优化和多元化发展策略,公司有望进一步巩固其行业地位,并实现可持续增长。