新鸿基地产2024财年中期业绩分析
主要概览:
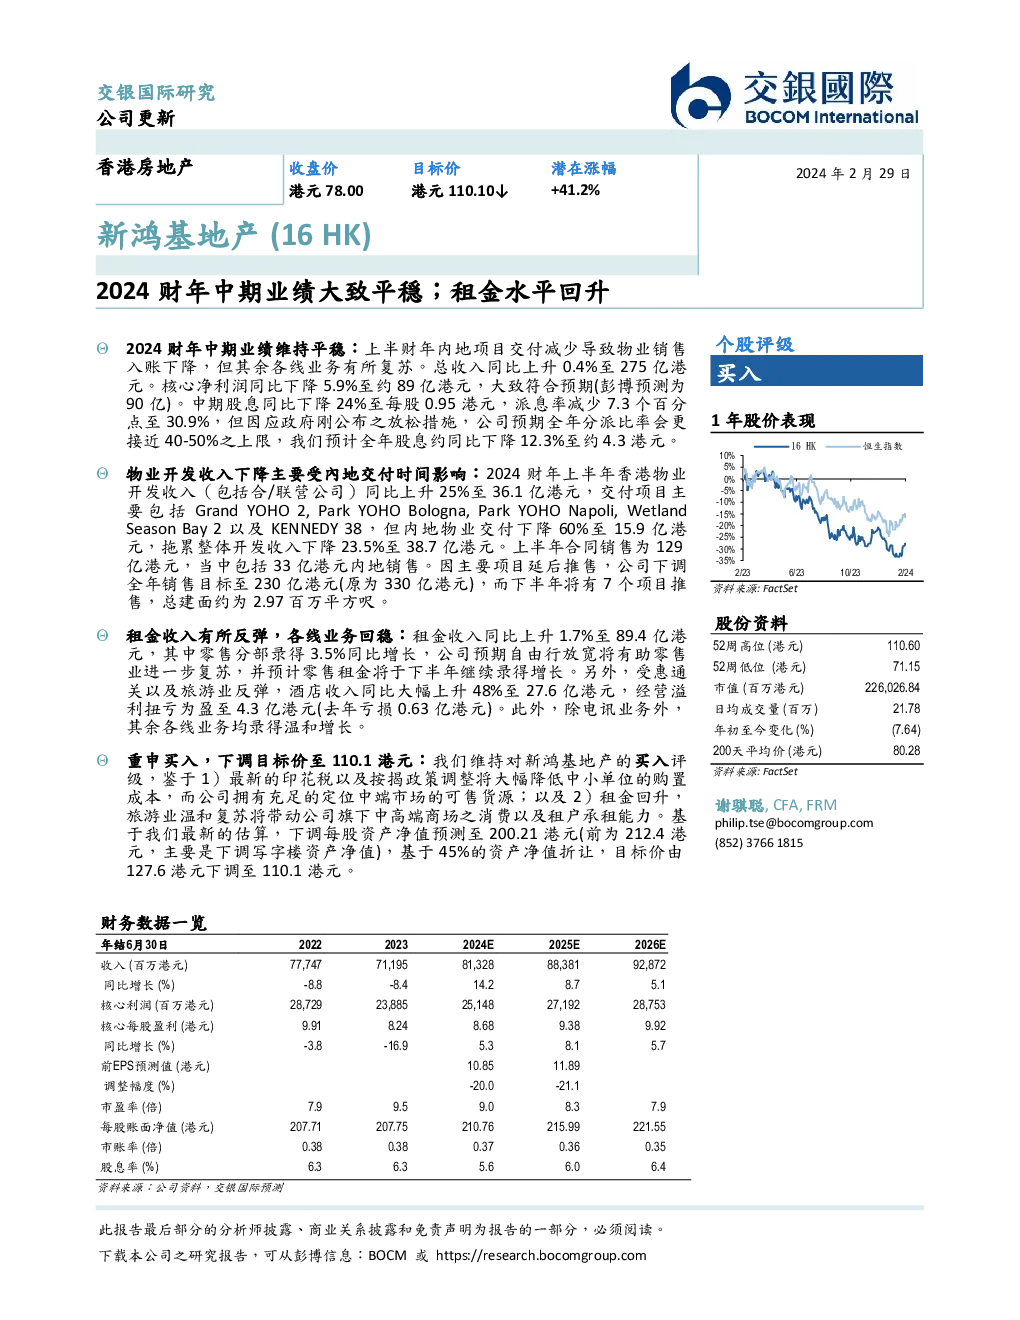
- 业绩总体稳定:新鸿基地产在2024财年中期,尽管内地项目交付减少导致物业销售入账下滑,但其他业务线有所复苏,总收入微增0.4%至275亿港元。
- 核心净利润略降:核心净利润同比下降5.9%至约89亿港元,基本符合市场预期。
- 派息策略调整:考虑到政府的放松措施,公司预期全年分派比率会提升至40-50%的上限,全年股息预计将同比下降12.3%至约4.3港元。
业务细分分析:
- 物业开发:收入下降23.5%,主要受内地交付时间影响。上半年交付项目包括多个地产项目,但内地交付量减少60%。
- 租金收入:同比增长1.7%,零售分部租金收入增长3.5%,预计随着自由行放宽,零售业将进一步复苏,零售租金有望在下半年继续增长。
- 酒店业务:收入大幅增长48%,经营溢利转亏为盈至4.3亿港元,得益于通关和旅游业的反弹。
- 其他业务:除电讯业务外,其他各线业务均录得温和增长。
估值与评级:
- 估值调整:基于最新的估算,每股资产净值预测下调至200.21港元,目标价由127.6港元下调至110.1港元。
- 评级保持:维持买入评级,考虑到近期的印花税和按揭政策调整降低了中小单位的购置成本,同时公司拥有充足的中端市场可售房源,以及租金回升、旅游业温和复苏将带动中高端商场消费及租户承租能力的提升。
风险提示:
- 利率变动、政策调整、经济环境变化对房地产市场的影响。
- 地产项目的开发进度和销售情况存在不确定性。
- 疫情防控政策的动态调整对旅游和零售业的影响。
结论:
新鸿基地产2024财年中期业绩显示了在面对挑战时的稳健性和适应性,尤其是通过调整派息策略来应对当前市场环境的变化。公司持续关注其业务多元化和市场定位,尤其是在中端市场的布局,以及积极应对租金和旅游业的复苏机会。投资者在考量时应关注宏观经济动态、政策调整以及公司战略执行效果。