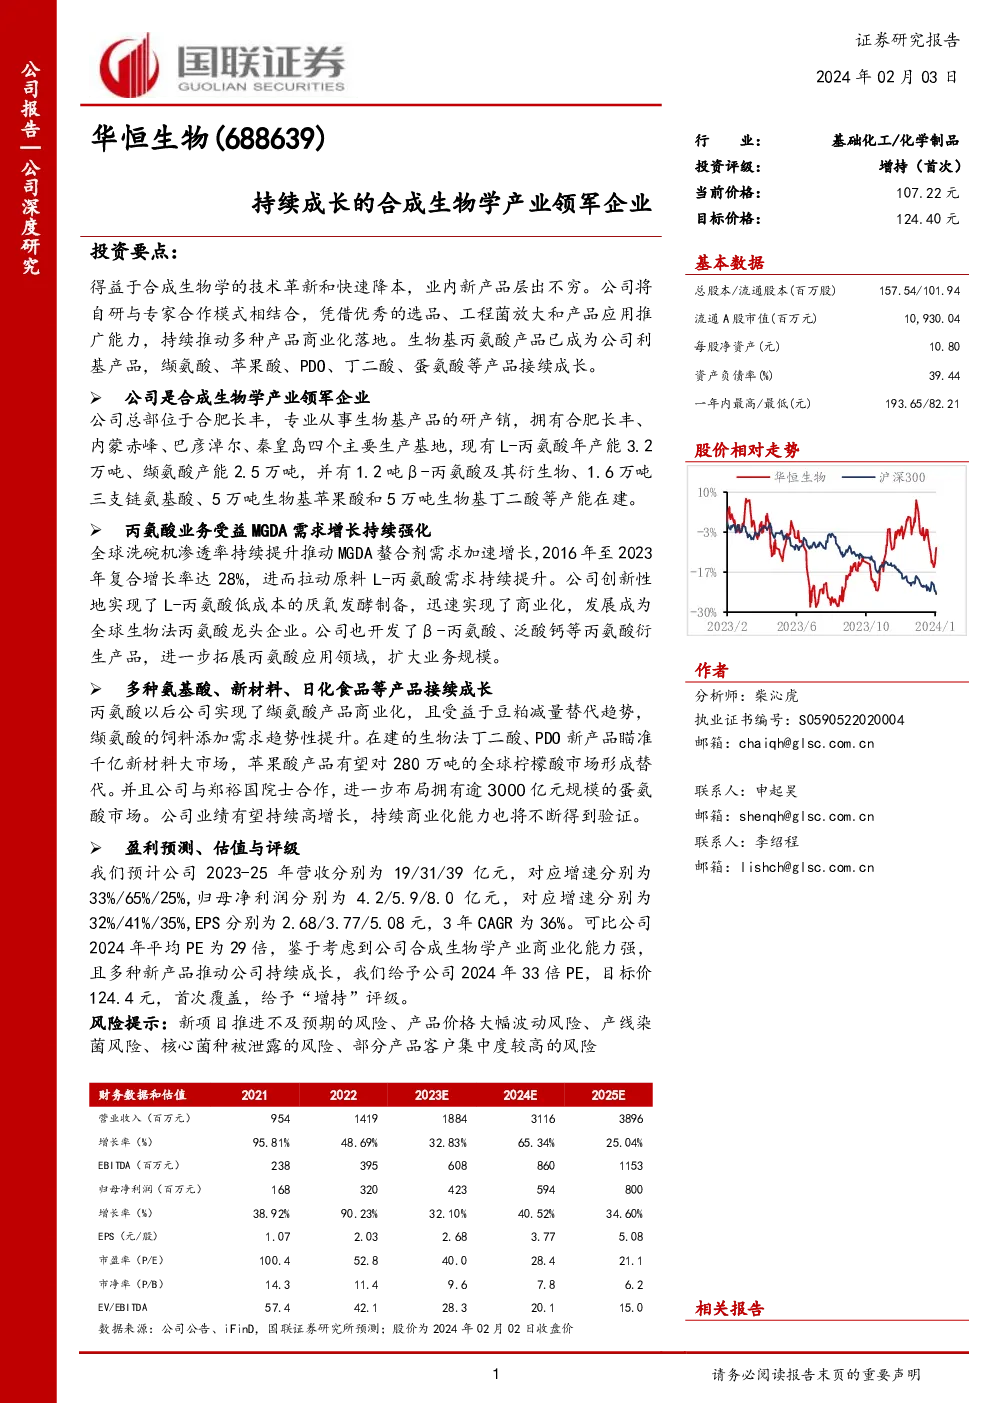
报告总结:
该研报围绕合成生物学领域的技术创新和降本增效,以及公司如何结合自主研发与外部合作推动产品商业化落地展开论述。以下为报告的关键要点总结:
公司概述:
- 战略定位:公司专注于生物基产品的研发、生产和销售,致力于通过合成生物学技术实现小品种氨基酸产品的规模化生产。
- 基地布局:拥有合肥长丰、内蒙赤峰、巴彦淖尔、秦皇岛四个生产基地,涵盖丙氨酸、缬氨酸、苹果酸、丁二酸、PDO等产品线。
- 竞争优势:通过自研与合作模式,优化选品、工程菌放大和产品应用推广,推动多种产品的商业化。
产品线与市场表现:
- 丙氨酸:作为公司利基产品,实现商业化突破,成为全球生物法丙氨酸龙头。
- 缬氨酸、苹果酸、PDO、丁二酸、蛋氨酸:多个产品线接续成长,展现公司持续商业化能力。
- 市场增长:MGDA需求增长驱动丙氨酸业务强化,豆粕减量替代趋势利好缬氨酸。
技术创新与应用:
- 成本降低:通过厌氧发酵制备L-丙氨酸,实现成本大幅降低。
- 衍生产品开发:拓展丙氨酸应用领域,开发β-丙氨酸、泛酸钙等衍生产品。
- 新材料探索:瞄准千亿级新材料市场,开发生物法丁二酸、PDO等产品。
财务预测与估值:
- 营收与利润预测:预计2023-2025年营收分别为19亿、31亿、39亿,归母净利润分别为4.2亿、5.9亿、8.0亿。
- 估值与评级:给予公司2024年33倍PE,目标价124.4元,首次覆盖,给予“增持”评级。
风险提示:
- 新项目推进风险
- 产品价格波动风险
- 产线染菌风险
- 核心菌种泄露风险
- 客户集中度风险
投资逻辑与焦点:
- 核心逻辑:合成生物学产业快速创新、降本,公司通过独特的菌种开发模式加速产品商业化。
- 市场观点:市场低估了合成生物学产业的降本速度和新产品涌现速率,忽视了公司成长的持续性。
- 盈利预测:基于苹果酸、丁二酸、PDO、缬氨酸、蛋氨酸等产品线的销量、价格和成本预测。
- 投资聚焦:短期关注苹果酸、丁二酸、PDO投产释放业绩,中期关注蛋氨酸项目,长期关注新产品商业化。
公司发展历史:
- 发展历程:从2005年成立以来,公司经历了多个关键里程碑,包括技术突破、产品线扩展和市场定位。
- 股权结构:实控人为郭恒华,持股比例高,与管理层利益深度绑定。
- 生产基地:分布于多地,涵盖多个产品线,具备规模化生产能力。
- 业绩增长:十年间营收和净利润稳步增长,利润率回升。
合成生物学产业背景:
- 技术革新:合成生物学作为新一代生物制造技术,推动制造业革命。
- 成本下降:“骑士定律”预示生物制造成本快速下降。
- Bio-AI革新:AI与合成生物学融合,加速研发进程。
- 行业潜力:生物制造在多个领域展现出巨大潜力。
丙氨酸业务亮点:
- 市场驱动:MGDA需求增长推动丙氨酸业务强化。
- 产品线拓展:β-丙氨酸、泛酸钙等衍生产品丰富应用领域。
- 技术优势:厌氧发酵技术降低生产成本,提升市场竞争力。
财务分析:
- 增长趋势:营收和净利润持续增长,利润率稳定。
- 成本结构:不同产品线成本和毛利水平变化,体现公司成本控制能力和市场适应性。
结论:
公司作为合成生物学领域的领军企业,凭借其在产品研发、生产、应用推广上的优势,展现了强劲的成长动力和市场潜力。通过聚焦关键产品线的商业化,公司有望持续释放增长动能,实现可持续发展。综合考虑其在合成生物学领域的领先地位、多元化的产品组合和持续的创新能力,公司被赋予“增持”评级,目标价设定为124.4元,体现了对其未来业绩增长的积极预期。