猜你想问
PVC周报核心内容是什么?
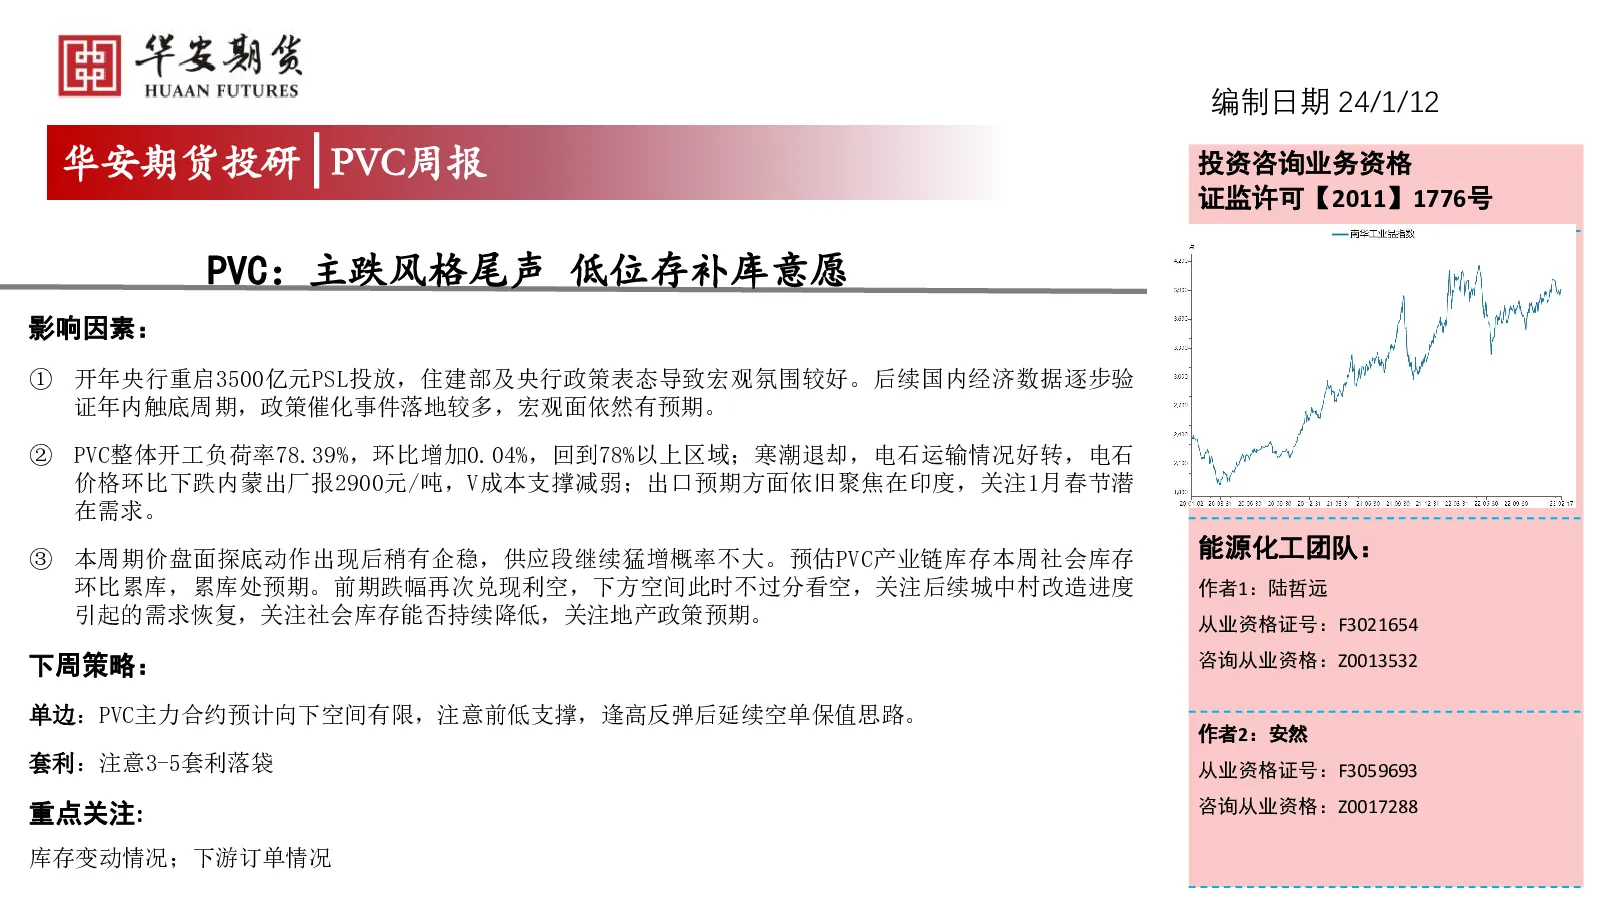
本报告分析PVC宏观氛围改善,供应端成本支撑减弱,库存累库处预期,下游需求节后转淡,出口利润改善但外盘签单冷淡,价差现贴水格局。报告指出PVC主跌风格尾声,低位存补库意愿,下方空间不过分看空。
PVC行业发展趋势如何?
PVC行业受政策催化影响,宏观面仍有预期。供应端开工负荷率提升,电石成本下降。库存累库但处预期内,下游需求软硬制品开工同比均提升。出口东南亚利润改善,但外盘签单冷淡。价差现贴水,远月正向市场延续。
报告重点分析了哪些方向?
报告重点分析宏观政策影响、供应端成本变动、库存与需求节奏、出口利润变化及期现价差。指出城中村改造、库存持续降低、地产政策是关注重点,建议关注库存变动与下游订单情况。
当前PVC市场现状如何判断?
当前PVC市场主跌风格尾声,低位存补库意愿明显。宏观政策改善氛围,供应端成本支撑减弱,库存累库处预期,下游需求节后转淡但同比提升,出口利润改善但外盘签单冷淡,价差现贴水格局。
研报有哪些风险提示?
报告提示需关注城中村改造进度对需求恢复的影响,社会库存能否持续降低,地产政策预期变化。建议投资者注意前低支撑,逢高反弹后延续空单保值思路,关注3-5套利机会,重点跟踪库存变动与下游订单情况。
你可能感兴趣
黑色金属周报-钢材:双节前存补库预期 钢价低位修复
宏源期货2025-09-22
PVC:节前补库意愿尚可 震荡为主
华安期货2024-01-19
南华期货碳酸锂产业周报——旺季下游补库情绪仍存,关注超跌机会
有色金属南华期货2025-10-10
镍&不锈钢周报:短期矿端供给存宽松预期,补库需求下矿价难跌
创元期货2025-03-16
南华期货碳酸锂产业周报:旺季下游补库情绪仍存,关注超跌机会
南华期货2025-10-12
工业硅下游低位囤货意愿有限 多晶硅短期难有集中补库
宏源期货2025-10-27
原料补库意愿低迷 纸浆价格低位震荡运行
建信期货2026-06-18
南华碳酸锂周报:旺季下游补库情绪仍存,关注超跌机会20251011
南华期货2025-10-11
动力煤早报:下游补库意愿不强,动煤或维持低位震荡调整
兴证期货2017-06-05
节后下游补库意愿较强 碳酸锂价格易涨难跌
银河期货2026-02-25