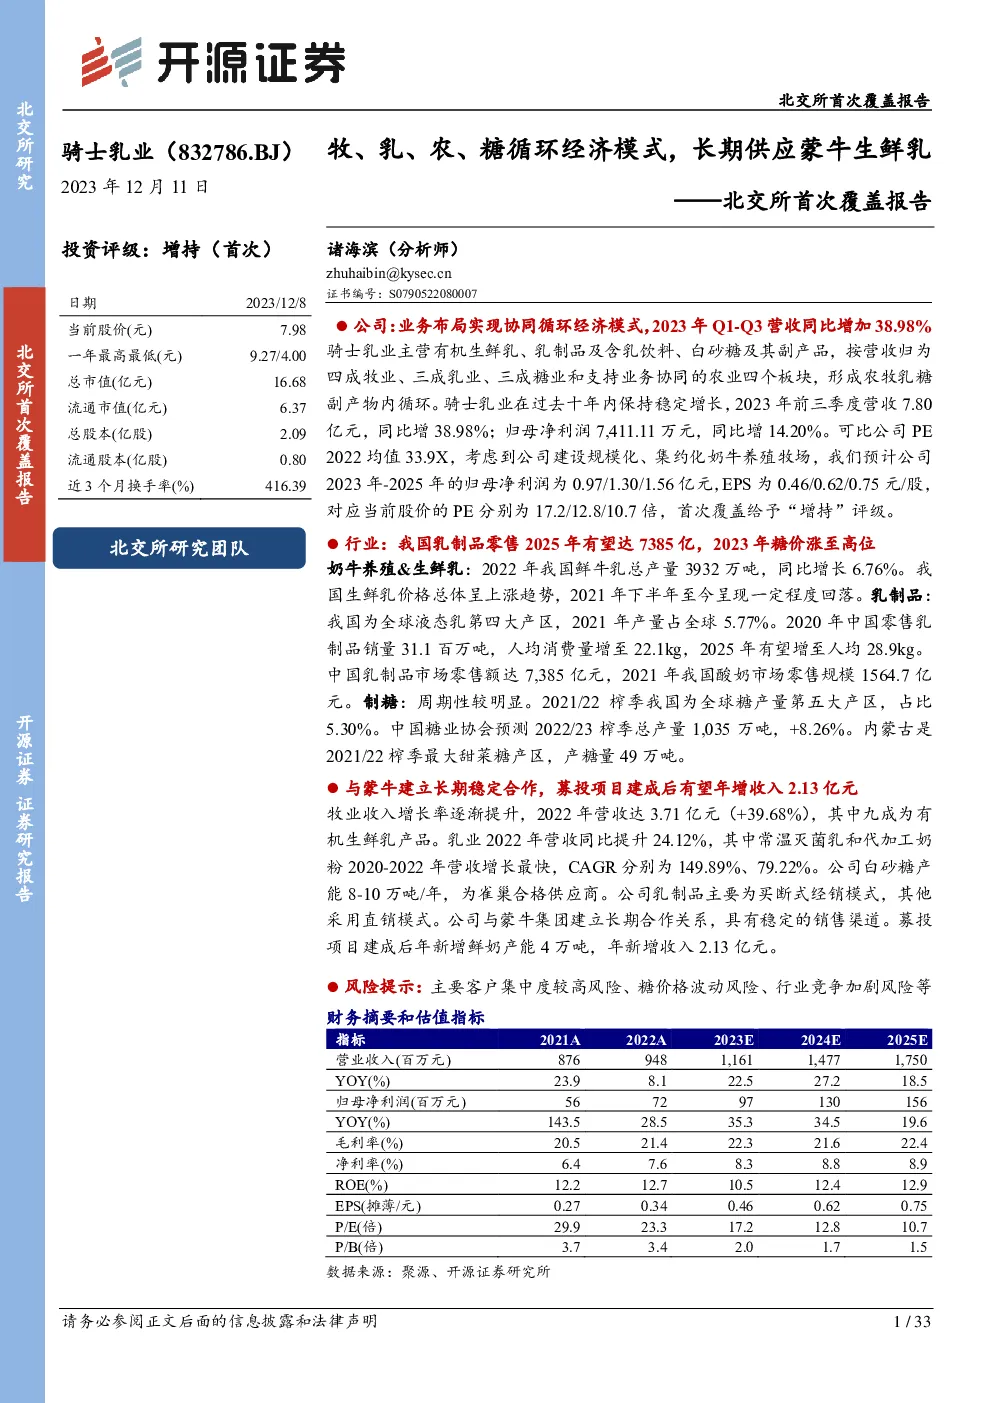
骑士乳业在过去十年实现了稳定增长,其核心业务布局在农牧业、乳制品、糖业以及支持性业务之间形成了一个内循环体系,强调资源的高效利用和循环经济模式的应用。在2023年第三季度,公司营收达到了7.80亿元,同比增长38.98%,归母净利润为7,411.11万元,同比增长14.20%。
骑士乳业的业务结构中,牧业占据了最大的比重,达到39.13%,主要通过自家的奶牛养殖场产出有机生鲜乳,这部分业务的营收在2022年达到了3.71亿元,同比增长39.68%。公司与蒙牛集团建立了长期合作关系,将大部分有机生鲜乳供给蒙牛进行深加工,形成了稳定的销售渠道。
在乳制品领域,2022年的营收为2.67亿元,同比增长24.12%,其中常温灭菌乳和代加工奶粉的增长速度尤为突出,复合年增长率分别达到了149.89%和79.22%。骑士乳业还拥有年产8-10万吨的白砂糖生产能力,主要为雀巢等大型食品制造商提供原料。
骑士乳业的募投项目预计将带来显著的收入增长,每年新增鲜奶产能4万吨,预计年新增销售收入可达2.13亿元。
行业层面,我国乳制品零售市场在2025年有望达到7385亿元,2021年酸奶市场零售规模已达到1564.7亿元。糖业方面,2022/23榨季我国糖产量预计为1035万吨,同比增长8.26%。
骑士乳业面临的主要风险包括客户集中度高、糖价波动以及行业竞争加剧。然而,考虑到公司在规模化、集约化的奶牛养殖牧场建设方面的努力,预计未来三年(2023-2025年)的归母净利润将分别达到0.97亿、1.30亿和1.56亿元,每股收益(EPS)分别为0.46元、0.62元和0.75元。基于当前股价,其市盈率(PE)分别为17.2、12.8和10.7倍,首次覆盖给出“增持”评级。
综上所述,骑士乳业通过其独特的业务布局和循环经济模式,不仅在营收和净利润上实现了稳健增长,还在行业内展现出强大的竞争力和发展潜力。