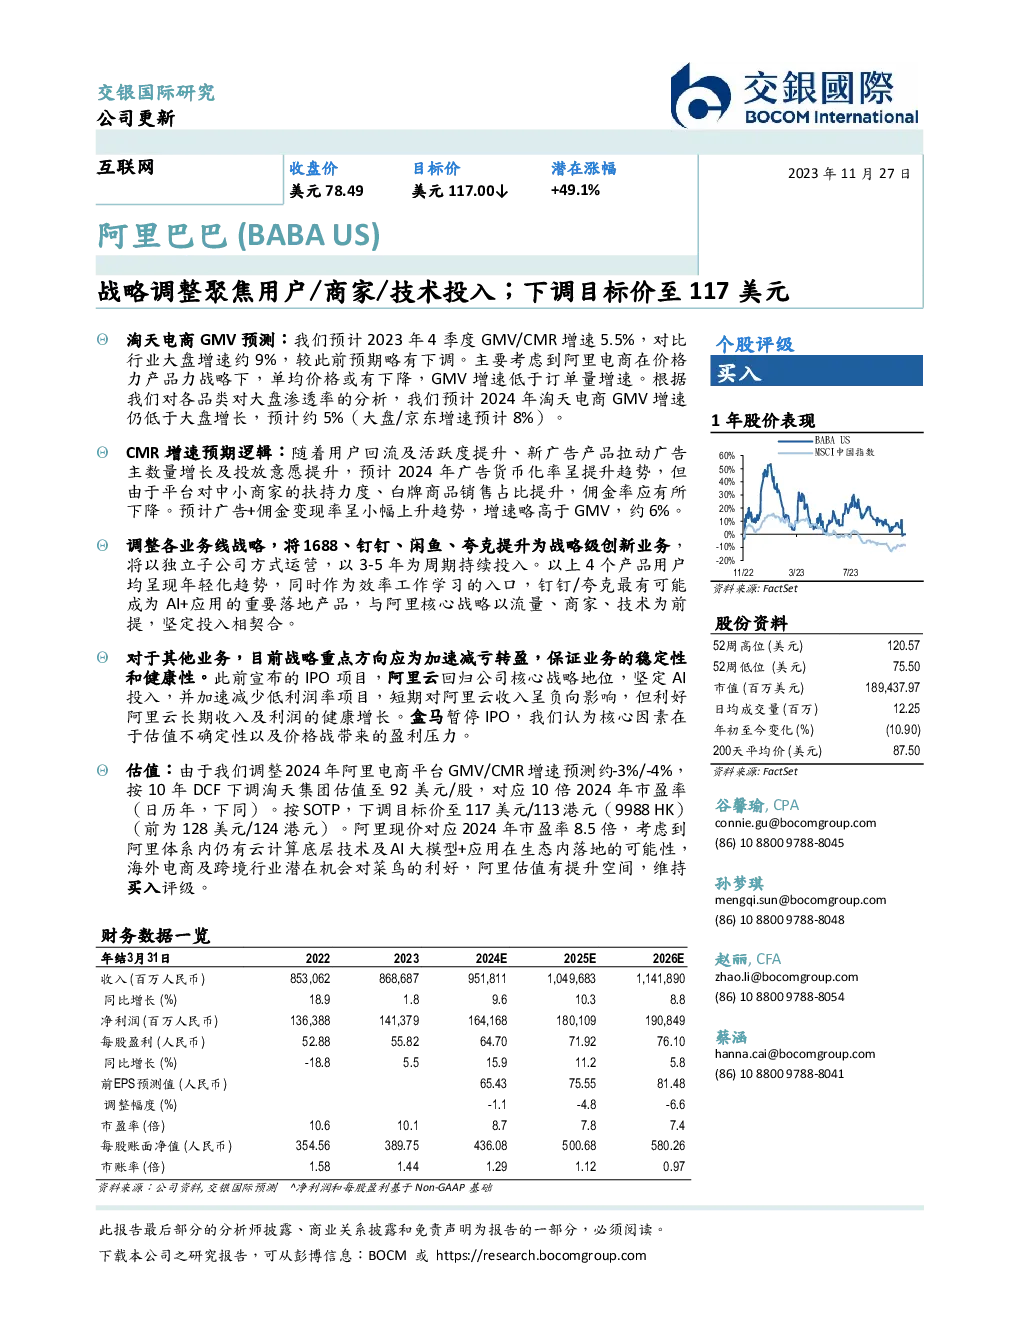
报告总结
关键要点:
战略调整与业务聚焦:
- 阿里巴巴调整战略,将1688、钉钉、闲鱼、夸克等产品升级为战略级创新业务,以独立子公司形式运营,强调长期投入。
- 用户/商家/技术投入:阿里巴巴重点投资于用户体验、商家支持和技术发展。
GMV预测与广告策略:
- 淘天电商2023年第四季度GMV/GMV收入率预计增长5.5%,略低于行业平均水平9%,主要因价格策略影响单件价格。
- 2024年预计淘天电商GMV增速将低于行业大盘增长,约为5%。
- 广告策略:广告货币化率预计提升,但由于平台对中小商家的扶持、白牌商品销售增加等因素,佣金率可能下降,整体变现率预计小幅上升。
业务战略与重点:
- 战略级业务:1688、钉钉、闲鱼、夸克被视为战略级创新业务,符合AI驱动战略,强调独特市场地位和用户需求趋势。
- 其他业务:加速减亏转盈,重点管理成本,优化业务健康性。阿里云回归核心战略地位,短期内对收入有负面影响,但利于长期增长。
估值与评级:
- 估值调整:基于对2024年GMV和CMR预测的调整,下调淘天集团估值至92美元/股,对应10倍市盈率。
- 目标价:综合考虑后,目标价设定为117美元/113港元,相比前值略有下调。
- 评级:维持“买入”评级,认为阿里有提升估值的空间,尤其是云计算底层技术、AI应用在生态系统内的潜力及跨境行业的利好。
业务预测与财务概览:
- 收入预测:预计2024年总收入将增长至291.1亿人民币,非GAAP EBITA为61.1亿人民币。
- 成本与利润:成本控制与优化,尤其是营销和运营成本的管理,对盈利能力至关重要。
- 财务指标:非GAAP毛利率预计保持稳定,EBITA利润率略有波动,但仍保持在20%左右。
市场表现与竞争格局:
- 1年股价表现:相比前值,当前股价表现出一定跌幅,反映出市场对其近期表现的担忧。
- 估值比较:与可比公司相比,阿里巴巴在市盈率和市销率上有一定的竞争力,但也面临估值调整的压力。
结论
阿里巴巴通过调整战略重点,强化战略级业务的投资,以应对市场挑战和优化业务结构。虽然短期内可能面临收入和利润的压力,但长期看,通过持续的技术投入和业务优化,阿里巴巴有望实现更稳健的增长。估值调整反映了市场对其业务转型和未来增长路径的重新评估,但“买入”评级表明分析师仍看好其长期潜力,特别是在云计算、AI和全球化业务方面的前景。