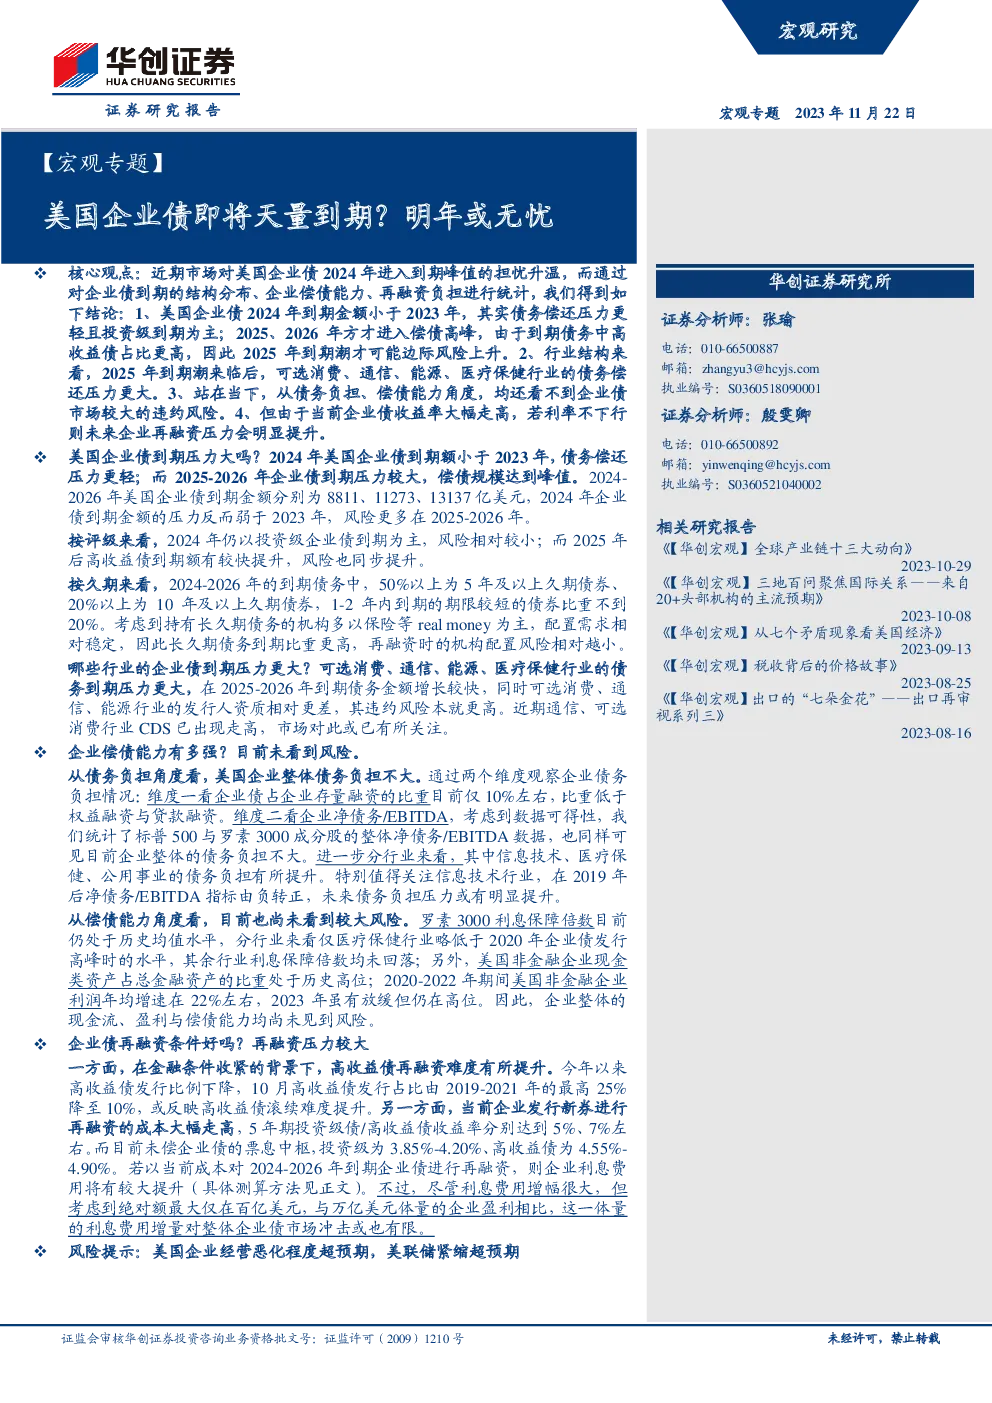
根据所提供的文字内容,以下是关于美国企业债到期压力、行业压力、企业偿债能力以及再融资条件的总结:
美国企业债到期压力
- 到期压力趋势:2024年美国企业债到期金额实际上小于2023年,表明债务偿还压力相对减轻。真正的偿债高峰期将在2025年至2026年,尤其是2025年,因为到期债务中高收益债占比更高。
- 行业差异:可选消费、通信、能源、医疗保健行业的债务到期压力更大,2025年后这些行业的债务到期规模增长迅速。
- 债务结构:2024年到期债务主要为投资级债券,风险相对较小。但从2025年开始,高收益债到期量显著增加,风险随之上升。
企业偿债能力
- 整体债务负担:美国企业整体债务负担不大,从企业债占企业存量融资比重及净债务/EBITDA指标来看,风险可控。
- 行业分析:信息技术、医疗保健、公用事业行业的债务负担有所提升,尤其是信息技术行业,自2019年后净债务/EBITDA指标由负转正,预示未来债务负担压力可能增大。
- 偿债能力:目前企业偿债能力良好,罗素3000成分股的利息保障倍数保持在历史平均水平,现金类资产占比高,企业盈利稳定。
再融资条件
- 高收益债再融资难度:金融条件收紧背景下,高收益债发行比例下降,再融资难度增加。10月高收益债发行比例降至10%,反映滚续难度提升。
- 再融资成本:当前企业发行新券进行再融资的成本大幅提高,5年期投资级债/高收益债收益率分别达到5%、7%左右。相较于未偿企业债的票息中枢,这将显著增加企业的利息费用。
- 影响评估:尽管再融资成本增加对企业构成压力,但考虑到绝对数额相对企业盈利而言较小,对整体企业债市场的影响有限。
结论
美国企业债的到期压力在2024年相对较小,但2025-2026年将进入偿债高峰期,特别是高收益债的到期将对市场构成更大压力。企业整体的债务负担和偿债能力目前看来仍处于可控范围,但高收益债的再融资条件和成本增加是未来需密切关注的问题。