根据所提供的文字内容,可以总结如下:
市场表现与趋势
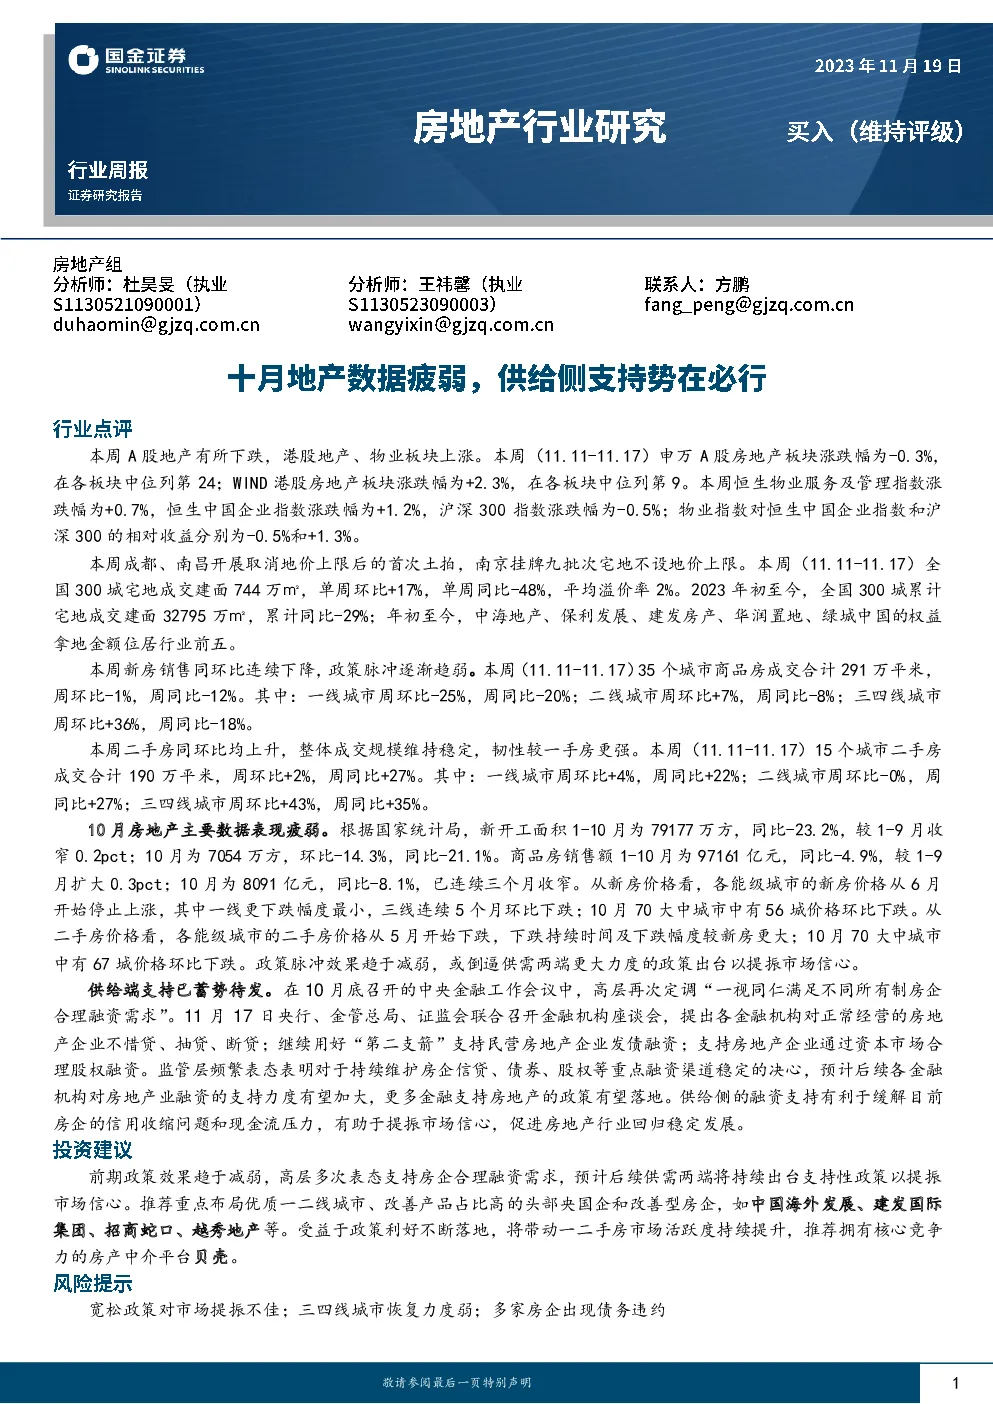
- A股地产与港股表现:本周(11.11-11.17),A股地产板块整体下跌0.3%,在所有板块中排名24位;港股房地产板块上涨2.3%,位列第9。物业指数对恒生中国企业指数和沪深300指数的相对收益分别为-0.5%和+1.3%。
- 土地市场:全国300城宅地成交面积单周环比增加17%,但同比减少48%。全年累计成交面积同比下滑29%。中海地产、保利发展、建发房产、华润置地、绿城中国的权益拿地金额位居行业前列。
- 新房与二手房销售:新房销售量周环比下降1%,同比下滑12%;二手房销售量周环比上升2%,同比上升27%。一线城市新房销售量周环比下降25%,二手房上升4%;二线城市新房销售量周环比上升7%,二手房上升-0%;三四线城市新房销售量周环比上升36%,二手房上升43%。
政策与供给端支持
- 政策动态:10月底的中央金融工作会议强调了对不同所有制房企的平等融资需求支持。11月17日,央行、金管总局、证监会联合召开金融机构座谈会,强调了对正常经营的房地产企业的一视同仁支持,包括不限于继续支持民营房地产企业发债融资和通过资本市场进行合理股权融资。这体现了监管层对于维护房企融资渠道稳定的坚定决心。
- 市场趋势:政策脉冲效果趋于减弱,可能促使供需两端出台更多支持性政策来提振市场信心。
市场展望
- 行业策略:推荐关注布局优质一二线城市、改善产品占比高的头部央国企和改善型房企,如中国海外发展、建发国际集团、招商蛇口、越秀地产等。
- 房产中介平台:看好政策利好持续落地带来的房产中介平台活跃度提升,尤其是具有核心竞争力的平台,如贝壳。
- 潜在风险:宽松政策对市场提振效果有限,三四线城市恢复力度较弱,多家房企面临债务违约风险。
关键数据与指标
- 新开工面积:1-10月累计同比下降23.2%,10月单月同比下降21.1%。
- 商品房销售额:1-10月累计同比下降4.9%,10月单月同比下降8.1%。
- 新房价格与二手房价格:各能级城市新房价格自6月起停止上涨,三线城市连续5个月环比下跌;二手房价格自5月起下跌,下跌持续时间及幅度大于新房。
- 市场库存与去化周期:部分重点城市库存压力较大,去化周期较长。
市场动态与事件
- 政策与新闻:关注中央金融工作会议、政策支持房企融资的举措、相关公司动态以及行业政策调整。
- 公司动态:聚焦重点房企的业务进展、财务状况、战略调整等信息。
- 行业估值:参考A股、港股地产及物业公司的市盈率(PE-TTM)。
- 风险提示:市场存在宽松政策效果有限、三四线城市恢复缓慢、部分房企债务违约的风险。
以上总结基于提供的文字内容,涵盖了市场表现、政策动态、行业趋势、关键数据与指标、市场动态与事件等方面的信息。