发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
根据所提供的文字内容进行总结归纳:
行业核心观点
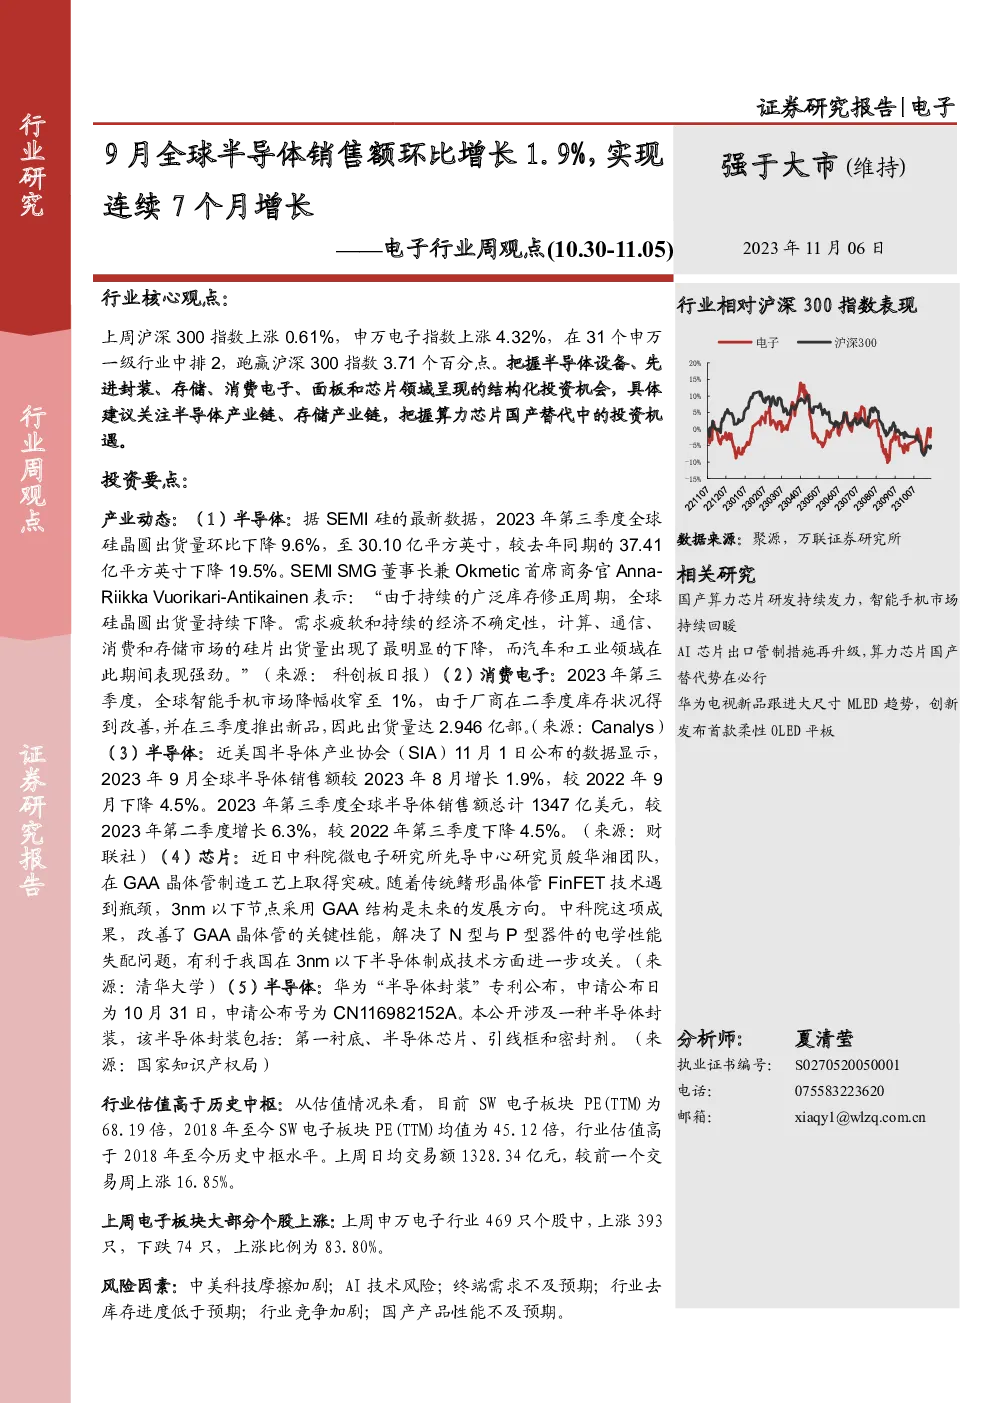
- 市场表现:过去一周,沪深300指数上涨0.61%,申万电子指数上涨4.32%,在31个申万一级行业中位列第2,领先沪深300指数3.71个百分点。
- 投资机会:重点关注半导体设备、先进封装、存储、消费电子、面板和芯片领域的结构性投资机会。特别指出算力芯片的国产替代存在投资机遇。
主要产业动态
-
半导体:
- 全球硅晶圆出货量在2023年第三季度环比下降9.6%,同比下降19.5%,主要是由于持续的库存修正周期和经济不确定性导致的市场需求疲软。
- 9月全球半导体销售额环比增长1.9%,已连续7个月增长。
- 中科院微电子研究所的殷华湘团队在GAA晶体管制造工艺上取得突破,有助于我国在3nm以下半导体制成技术的进一步发展。
- 华为公布了一项关于“半导体封装”的专利,涉及一种包括第一衬底、半导体芯片、引线框和密封剂的封装技术。
-
消费电子:
- 2023年第三季度全球智能手机市场下滑幅度收窄至1%,主要原因是厂商在二季度库存状况改善并推出新品,总出货量达到2.946亿部。
-
风险提示:
- 中美科技摩擦加剧、AI技术风险、终端需求不及预期、行业去库存进度低于预期、行业竞争加剧、国产产品性能不及预期等。
行业估值与周行情回顾
- 估值:SW电子板块当前PE(TTM)为68.19倍,高于2018年以来的平均值45.12倍。
- 周行情:上周申万电子行业成交额环比上涨16.85%,达到日均1328.34亿元。469只个股中有83.80%上涨。
公司情况与重要动态
- 股东增减持:多个电子板块公司的股东进行了增减持操作,涉及承诺不减持、增持等不同策略。
- 大宗交易:记录了多笔大宗交易,涵盖了不同股票的买卖情况,涉及金额从几十万元到几千万元不等。
- 限售解禁:列出了未来三个月内的限售解禁情况,提示投资者注意潜在的流通性变化。
投资观点与风险提示
- 投资观点:推荐关注半导体产业链、存储产业链,以及在算力芯片国产替代中的投资机会。
- 风险提示:明确列举了可能影响市场和投资的多种风险因素,提醒投资者注意评估和管理这些风险。
结论
综合分析显示,电子行业在面临挑战的同时也展现出一定的积极信号,尤其是在半导体设备、先进封装、存储、消费电子、面板和芯片等领域存在结构性投资机会。然而,中美科技摩擦、AI技术风险、终端需求波动、库存调整和行业竞争加剧等因素仍需引起关注。投资者应基于当前市场环境和行业发展趋势,审慎评估投资决策。