找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。
伊力特公司2023年三季报点评
背景与亮点
-
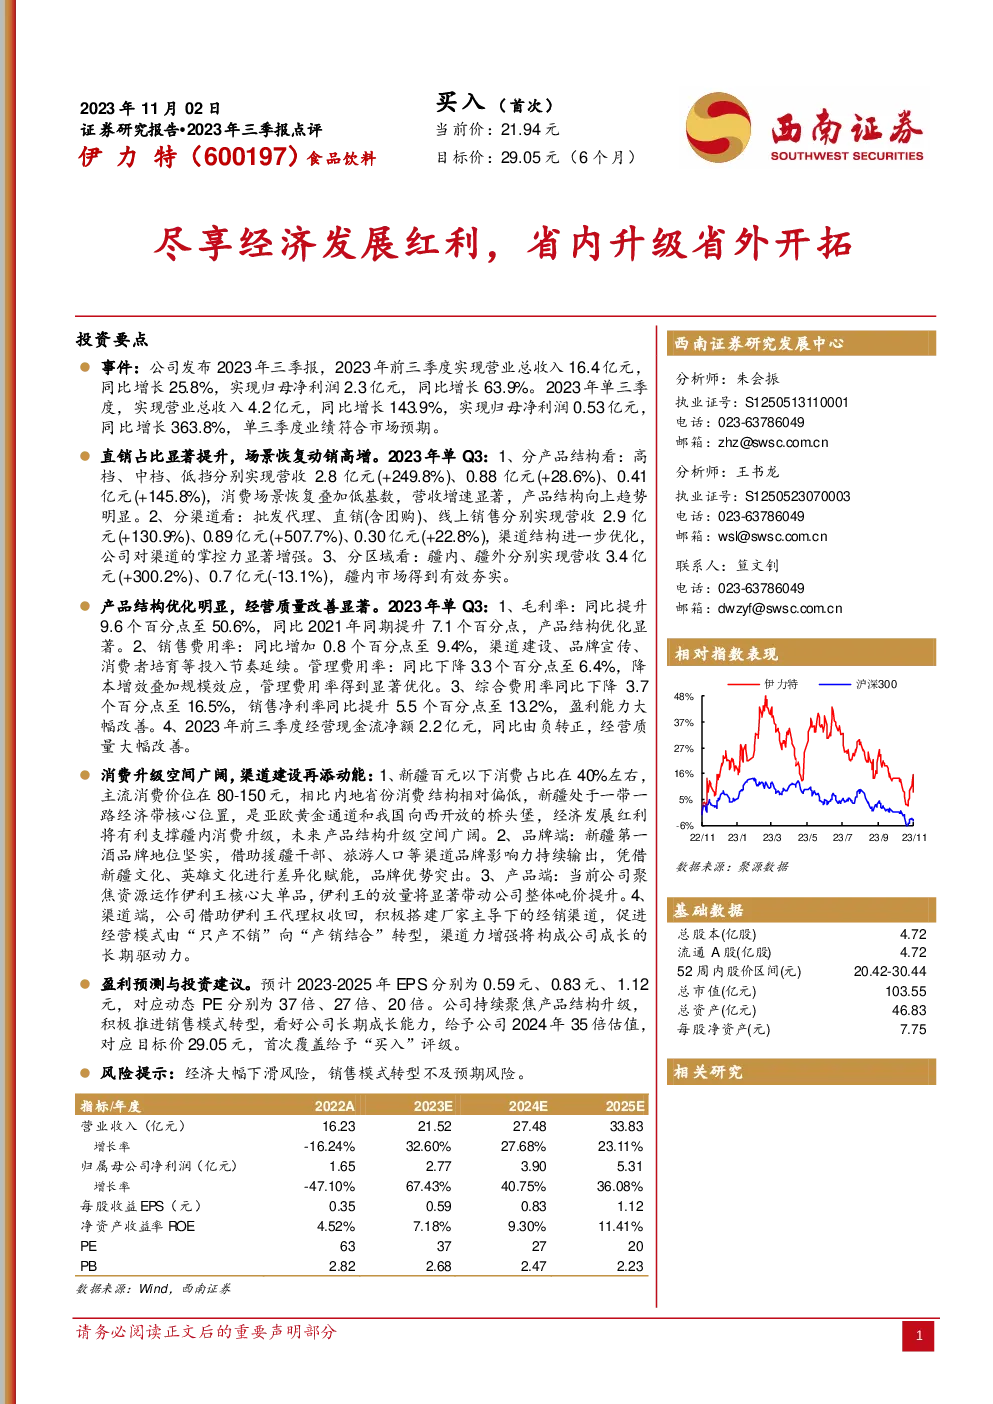
业绩概览:2023年第三季度,伊力特实现营业总收入4.2亿元,同比增长143.9%,归母净利润0.53亿元,同比增长363.8%。全年前三季度,公司实现营业总收入16.4亿元,同比增长25.8%,归母净利润2.3亿元,同比增长63.9%。
-
产品结构优化:高档、中档、低档产品线营收分别增长249.8%、28.6%、145.8%,反映消费场景恢复与低基数效应,产品结构持续向上。
-
渠道布局与掌控力:批发代理、直销(含团购)、线上销售渠道营收增长显著,其中直销(含团购)渠道增速最快,达到507.7%,体现公司对渠道的掌控力增强。
-
区域市场表现:疆内市场收入增长300.2%,疆外市场收入下滑13.1%,显示公司聚焦内需市场,有效夯实了疆内市场基础。
经营质量与潜力
-
产品结构与盈利能力:2023年三季度,毛利率提升至50.6%,同比增加9.6个百分点,产品结构优化显著。销售费用率增加0.8个百分点,管理费用率下降3.3个百分点,表明公司通过降本增效,实现了16.5%的综合费用率下降和13.2%的销售净利率提升。
-
现金流改善:前三季度经营现金流净额转正至2.2亿元,经营质量大幅提升。
-
消费升级与渠道建设:新疆地区消费结构升级空间广阔,公司聚焦产品结构升级,渠道建设持续发力,通过收回伊利王酒代理权,加强品牌与产品差异化赋能,构建了渠道力增强的长期驱动力。
预测与建议
风险提示
- 经济下滑风险:宏观经济波动可能影响消费升级进程。
- 销售模式转型风险:渠道掌控力的增强对于销售模式转型至关重要,转型进度不及预期可能影响公司业绩释放。
财务预测与估值
总结
伊力特在2023年的三季报中展现了强劲的增长势头,特别是在产品结构优化、渠道布局与掌控力提升方面取得显著进展。面对新疆地区的消费升级机会,公司通过聚焦产品结构升级与渠道建设,增强了市场竞争力。基于其持续的盈利能力改善与成长潜力,投资者应重点关注。然而,宏观经济环境的变化与销售模式转型的不确定性仍需密切关注。