上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
根据所提供的文本内容,以下是关于宏观经济和金融市场的重要信息总结:
宏观经济展望
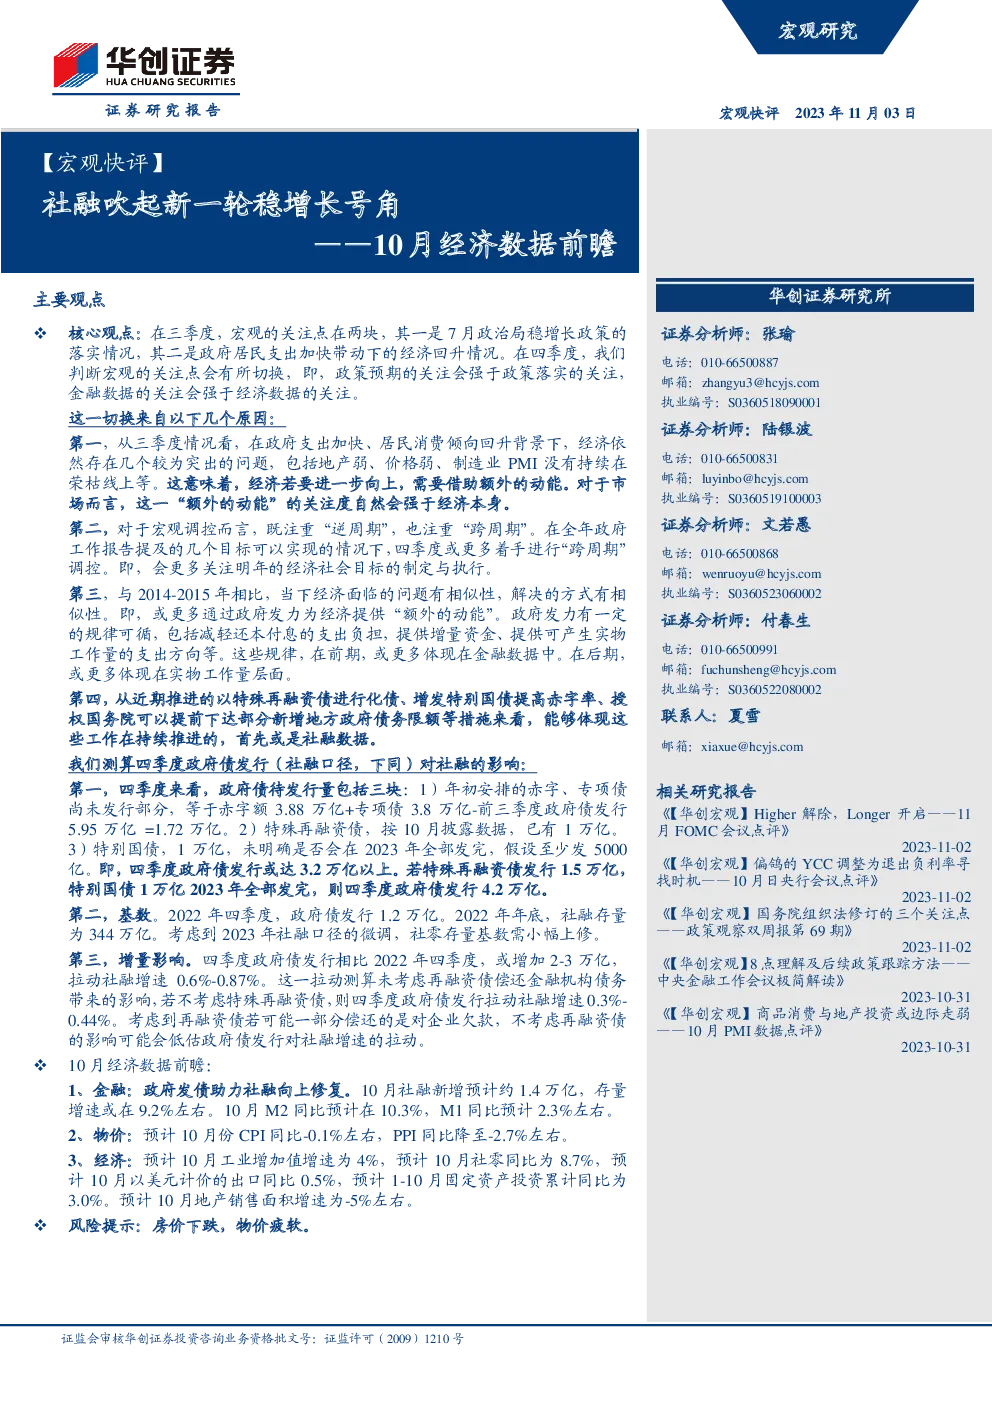
10月经济数据前瞻
-
物价:CPI预计环比持平,同比小幅回落至-0.1%,主要受食品价格下跌影响。PPI预计环比持平,同比从-2.5%降至-2.7%,主要受基数效应和主要原材料价格变动影响。
-
生产:工业增加值增速预计为4%,较9月有所放缓,主要由于库存和高频数据显示生产活动有所降温,尤其是高耗能制造业的生产活动。
-
外贸:预计10月以美元计价的出口同比增长0.5%,进口同比下降5%,出口量延续回升趋势,但出口价格方向不明。进口量的改善可能与美国去库存周期接近尾声有关。
-
固投:预计1-10月固定资产投资累计同比增速为3.0%,制造业投资累计增速为6.1%,房地产投资累计增速为-9.5%,基建投资(不含电力)累计增速为6.0%,整体投资增长放缓。
-
地产销售:预计10月地产销售面积增速为-5%,销售情况略有改善,但总体仍然低迷。
-
社零:预计10月社会消费品零售总额同比8.7%,环比可能偏弱,主要受基数效应和消费动能减弱影响。
金融市场预测
- 金融:预计10月新增社融约1.4万亿,社融存量增速预计为9.2%。M2同比维持在10.3%,M1同比预计2.3%左右。信贷方面,居民贷款同比多增1500亿左右,企业中长期贷款同比负增长,票据融资同比负增。
风险提示
宏观研究团队
- 首席宏观分析师:张瑜,长期从事宏观经济、大类资产配置、人民币汇率及金融市场研究。
- 副组长及高级分析师:陆银波,研究方向包括宏观政策、经济增长及行业比较。
- 高级研究员:文若愚,专注于金融利率、流动性分析和信用扩张等领域。
- 其他分析师:高拓、殷雯卿、付春生、李星宇、夏雪、袁玲玲、韩港,分别负责财政政策、海外宏观与大类资产、全球通胀和海外经济、大类资产、政策研究和国内基本面等领域。
机构销售通讯录
- 包括北京、深圳、上海、广州等地的机构销售联系信息,覆盖副总经理、总监、销售经理、高级销售经理等多个职位,联系方式包括电话和企业邮箱。
投资评级体系
- 提供对单个证券或行业的投资评级,包括推荐、中性、回避等,以及对应的具体百分比变化。
免责声明
- 明确指出报告仅供华创证券有限责任公司的客户使用,不保证报告内容的准确性或完整性,也不构成对任何证券的买卖建议。
结论
这份报告综合了宏观经济数据预测、金融市场预测、风险提示、研究团队信息以及机构销售联系,为投资者提供了全面的市场洞察和操作指导。通过关注关键数据点和趋势,报告帮助投资者理解和预测经济和市场的走向,从而做出更为明智的投资决策。