找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
研报摘要
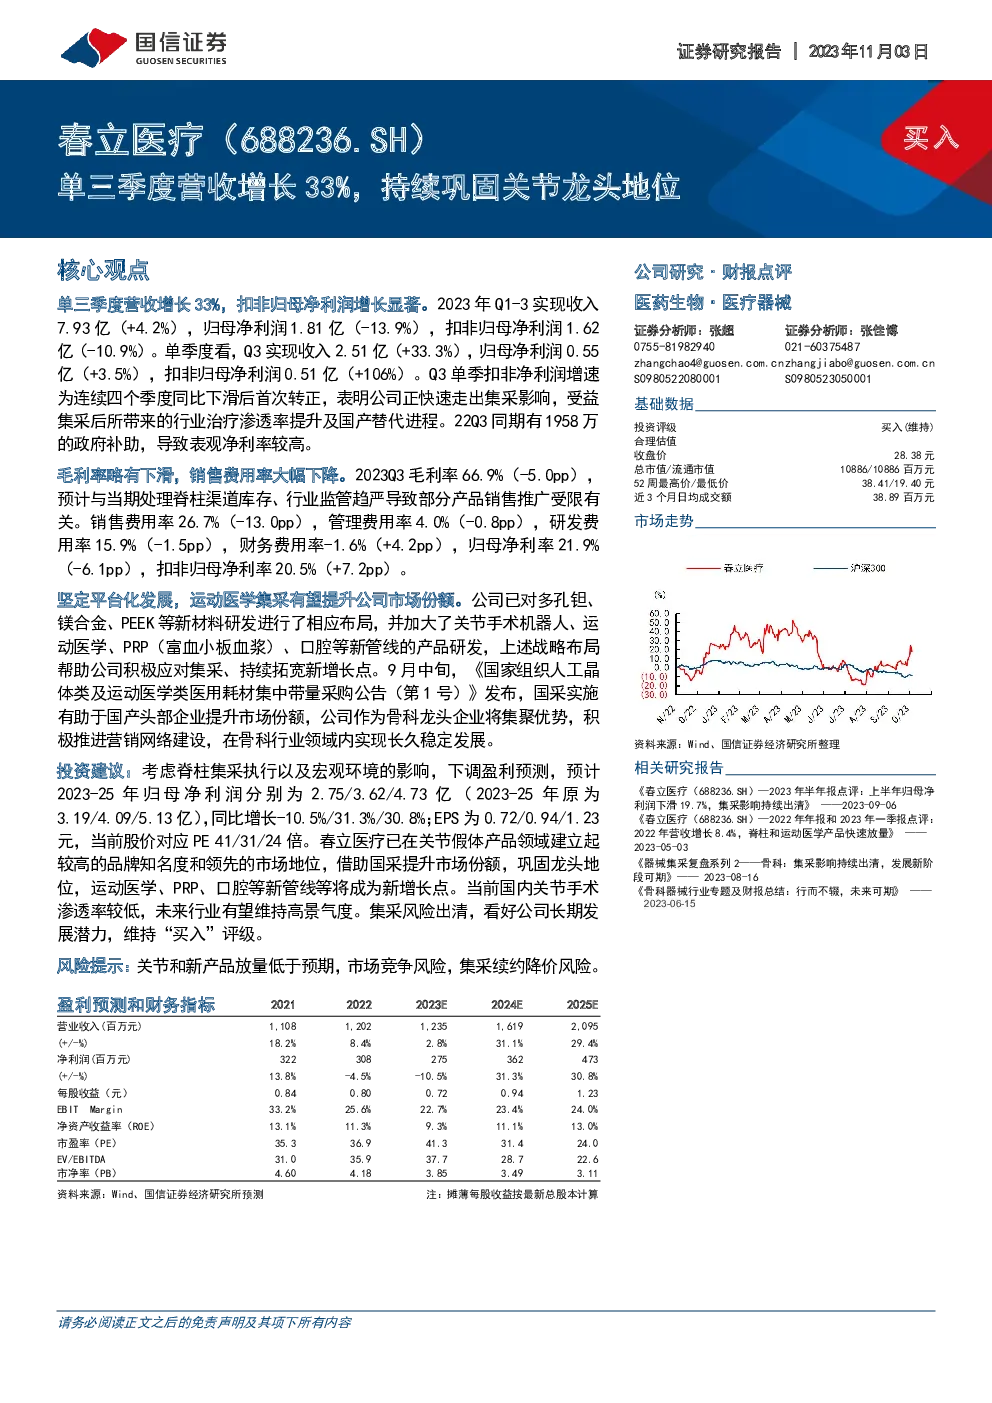
本报告基于2023年度前三个季度的数据分析,以及2023年第三季度的详细财务表现,对春立医疗的业务状况进行了深入探讨。
财务概览
- 总收入:2023年前三个季度累计收入为7.93亿元人民币,较上年同期增长4.2%。
- 净利润:归母净利润为1.81亿元人民币,同比下降13.9%;扣非归母净利润为1.62亿元人民币,同比下降10.9%。
- 季度表现:第三季度(Q3)实现收入2.51亿元人民币,同比增长33.3%;归母净利润为0.55亿元人民币,同比增长3.5%;扣非归母净利润为0.51亿元人民币,同比大幅增长106%。
财务分析
- 毛利率:第三季度毛利率为66.9%,相比上一季度下滑5.0个百分点,可能与当期处理脊柱渠道库存及行业监管导致的部分产品销售推广受限有关。
- 费用率:销售费用率下降至26.7%,管理费用率降低至4.0%,研发费用率降至15.9%,财务费用率为-1.6%。归母净利率为21.9%,同比下降6.1个百分点;扣非归母净利率为20.5%,同比上升7.2个百分点。
战略方向
- 平台化发展:春立医疗正致力于通过新材料研发(如多孔钽、镁合金、PEEK)和新技术(如关节手术机器人、运动医学、PRP、口腔产品)来增强其竞争力。
- 运动医学集采:《国家组织人工晶体类及运动医学类医用耗材集中带量采购公告》发布,此举有望提升国产头部企业在骨科领域的市场份额,春立医疗作为骨科龙头将受益于此。
投资建议
- 调整预测:考虑到脊柱集采执行和宏观经济环境的影响,对2023-2025年的归母净利润预测进行了调整,分别为2.75亿、3.62亿、4.73亿元人民币,同比增长-10.5%、31.3%、30.8%。
- 估值:当前股价对应的市盈率分别为41倍、31倍、24倍。
- 长期潜力:春立医疗在关节假体领域具有领先地位和品牌知名度,借助国采策略有望进一步提升市场份额,看好其长期发展潜力。
风险提示
- 市场风险:关节和新产品放量可能低于预期。
- 竞争风险:激烈的市场竞争可能导致利润空间缩小。
- 集采风险:集采可能带来价格下降的风险。
结论
尽管面临脊柱集采执行和宏观经济环境的挑战,春立医疗通过平台化战略和新产品的研发,展现出稳健的增长潜力。在国采政策的推动下,公司有望扩大市场份额,巩固其在骨科行业的领先地位。综合考虑,维持“买入”评级,但投资者需关注相关风险。