找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
锦波生物业绩与战略分析
业绩概览
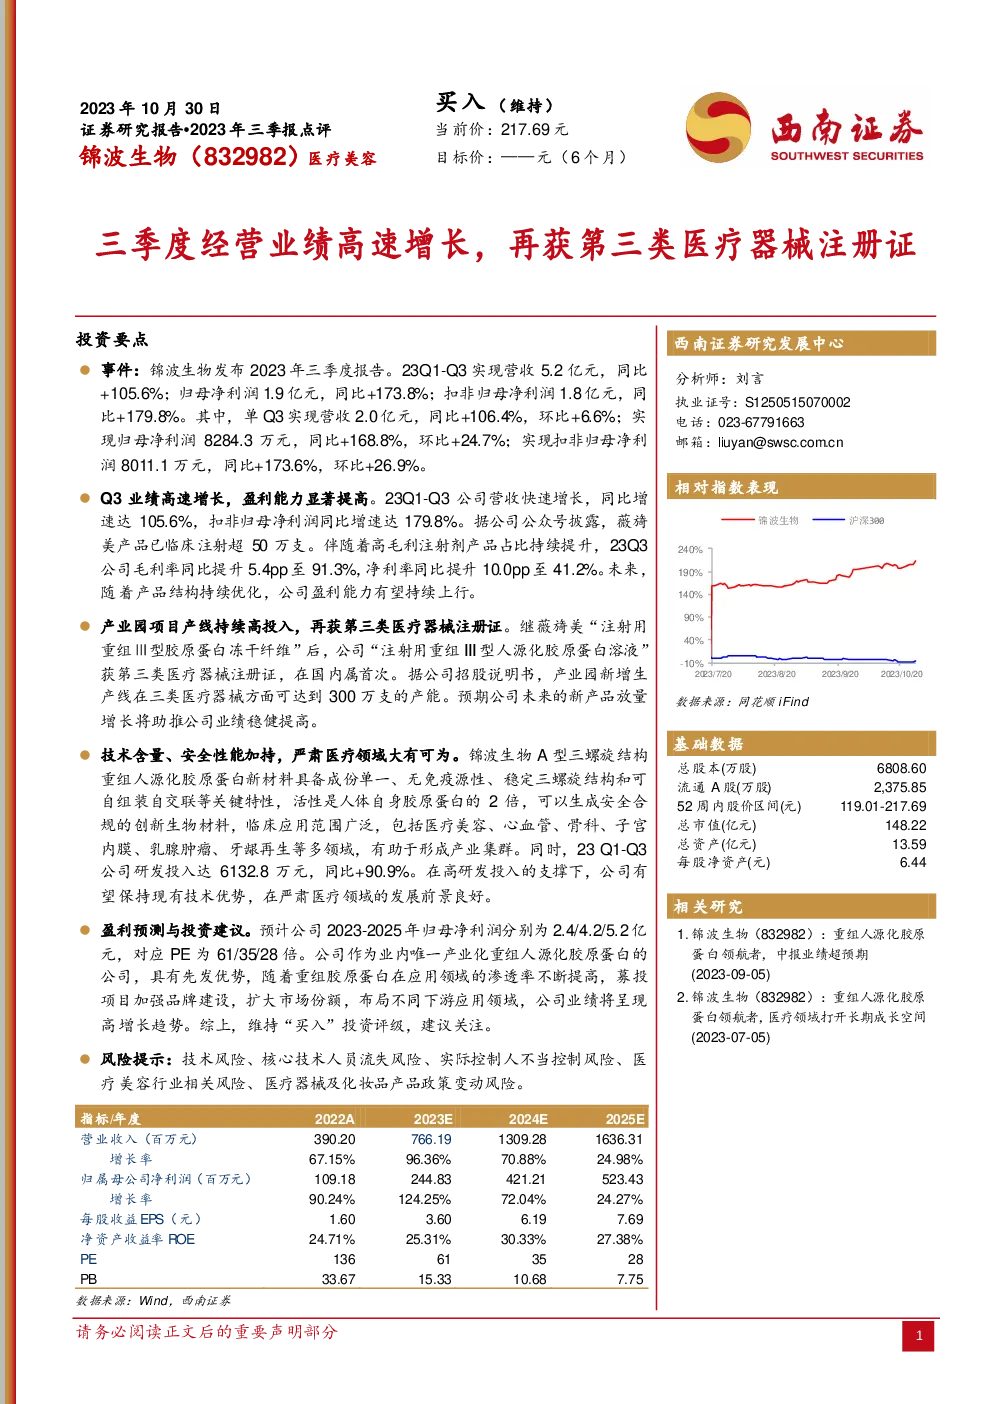
锦波生物在2023年前三季度实现了显著增长,营收达到5.2亿元人民币,同比增长105.6%,归母净利润为1.9亿元人民币,同比增长173.8%。其中,第三季度单季度表现尤为亮眼,营收2.0亿元人民币,同比增长106.4%,净利润8284.3万元人民币,同比增长168.8%。
业务亮点
- 高毛利产品驱动:随着高毛利注射剂产品占比的持续提升,公司第三季度毛利率达到了91.3%,净利率为41.2%,较上年同期分别提升了5.4个百分点和10.0个百分点。
- 新医疗器械注册证:公司获得了“注射用重组III型人源化胶原蛋白溶液”的第三类医疗器械注册证,这是国内同类产品中的首个案例。这不仅体现了产品的技术创新和安全性,也预示着公司产品在未来有望实现稳定增长。
- 研发投入增加:公司在2023年的研发投入达到了6132.8万元人民币,同比增长90.9%,显示出对研发的持续重视,为保持技术领先地位提供了坚实基础。
市场潜力与增长动力
- 多元化应用领域:锦波生物的A型三螺旋结构重组人源化胶原蛋白新材料,因其独特的物理化学性质和生物活性,在医疗美容、心血管、骨科等多个领域展现出广阔的应用前景。
- 产业集群效应:通过在多个医疗领域的产品开发与应用,公司有望形成产业集群,增强市场竞争力。
- 增长预期:预计2023-2025年,公司重组胶原蛋白业务收入将分别增长112.6%、76.5%、26.1%,主要得益于新产品的快速放量和现有产品的持续增长。
战略规划与投资建议
- 投资评级:基于上述分析,预计公司未来业绩将持续增长,建议投资者维持“买入”投资评级。
- 风险提示:投资过程中需关注技术风险、核心人员流失、政策变动等潜在风险。
关键假设
- 销售增长预测:假设公司重组Ⅲ型人源化胶原蛋白产品的销售在2023-2025年间分别增长300%、110%、30%,带动其他业务板块同步增长。
- 毛利率提升:假设重组胶原蛋白业务的毛利率从2023年的87.7%逐步提升至2025年的89.9%。
通过这些分析,可以看出锦波生物在技术、产品和市场策略上的创新与成长潜力,以及其在重组人源化胶原蛋白领域的领先地位和未来发展的积极前景。