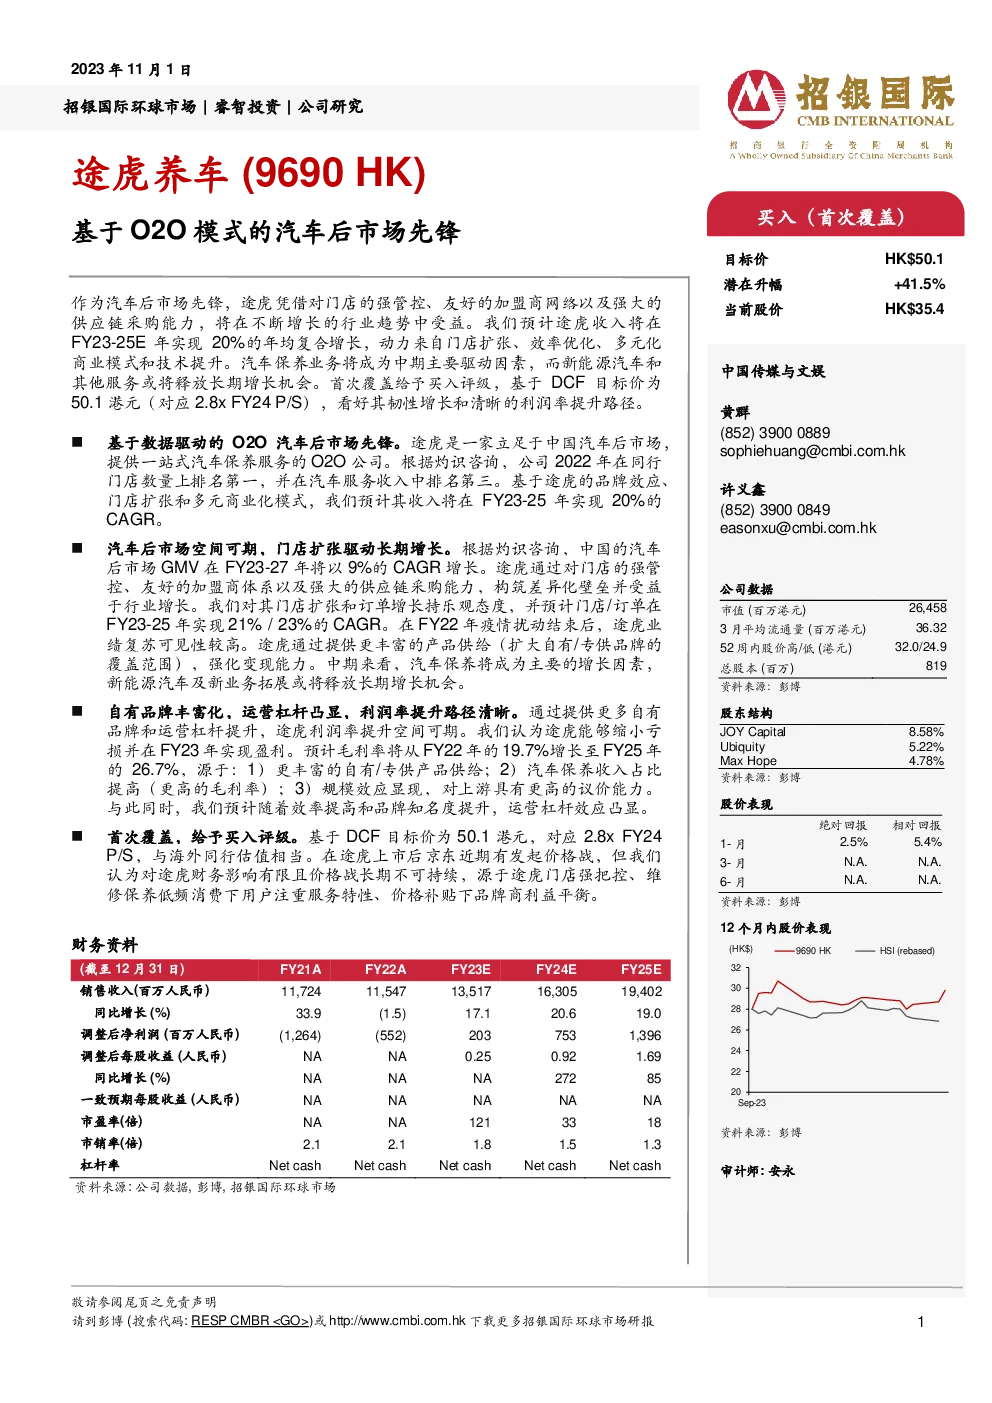
途虎养车(股票代码:9690 HK)作为中国汽车后市场的先锋企业,在O2O模式下提供一站式汽车保养服务,近年来表现稳健。以下是其关键信息和分析要点:
公司概况与行业背景
- 业务定位:途虎养车立足于中国汽车后市场,通过O2O模式,提供涵盖汽车保养、维修、配件销售等服务。
- 市场份额:据灼识咨询数据,途虎在门店数量和汽车服务收入方面处于领先地位。
- 行业趋势:中国汽车后市场呈现快速增长态势,预计在2023-2027年间以9%的复合年增长率增长。
财务表现与增长潜力
- 收入增长:预计FY23-25年收入将实现20%的复合年增长率,主要驱动力包括门店扩张、效率优化、多元化商业模式及技术提升。
- 门店与订单增长:计划实现门店和订单数量的21%和23%复合年增长率。
- 成本控制与盈利能力:通过丰富自有/专供产品线,优化成本结构,预计毛利率将从2022年的19.7%提升至2025年的26.7%。
业务模式与战略
- 多元化服务:提供汽车保养、新能源汽车服务等,探索新业务增长点。
- 品牌与用户粘性:凭借品牌影响力和优质服务,增强用户忠诚度。
- 数字化转型:利用技术提升运营效率,优化用户体验。
投资评级与目标价
- 首次覆盖:给予买入评级,基于DCF模型计算的目标价为50.1港元,对应2.8倍FY24年销售额。
- 增长预期:预计在京东发起的价格战中,途虎能够保持财务稳定,长期增长潜力可期。
财务数据概览
- 销售收入:预计FY23-25年分别达到13,517万、16,305万和19,402万元人民币。
- 调整后净利润:FY23-25年预计将分别达到203万、753万和1,396万元人民币。
- 市盈率与市销率:预计在FY24年为33倍市盈率,1.5倍市销率。
结论
途虎养车作为中国汽车后市场的领军企业,凭借其强大的品牌影响力、高效的门店管理、丰富的服务项目以及不断优化的成本结构,展现出强劲的增长潜力。基于其在市场中的领先位置和明确的业务发展战略,投资者可以期待其在未来的持续增长和盈利能力提升。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。