全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
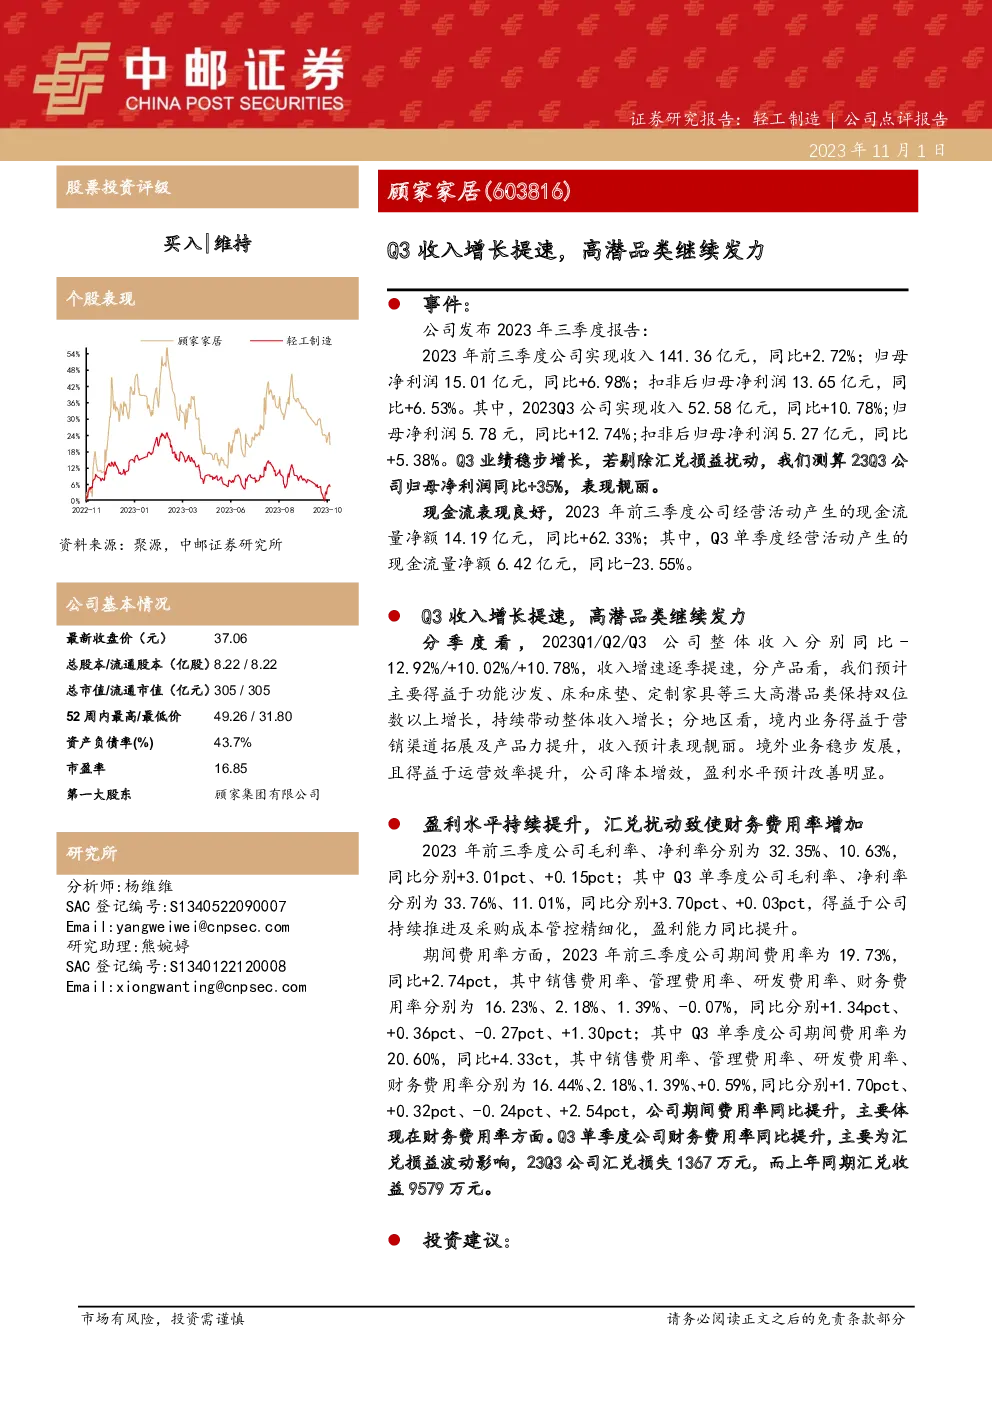
公司2023年三季度报告总结
经营业绩概览
- 总收入:2023年前三季度总收入141.36亿元,同比增长2.72%。
- 净利润:归母净利润15.01亿元,同比增长6.98%;扣非后归母净利润13.65亿元,同比增长6.53%。
- 单季度表现:2023Q3实现收入52.58亿元,同比增长10.78%;归母净利润5.78亿元,同比增长12.74%;扣非后归母净利润5.27亿元,同比增长5.38%。
现金流表现
- 现金流量:2023年前三季度经营活动产生的现金流量净额14.19亿元,同比增长62.33%;Q3单季度经营活动产生的现金流量净额6.42亿元,同比下降23.55%。
业务增长亮点
- 收入增长:收入增速逐季提速至10.78%,主要得益于功能沙发、床和床垫、定制家具等高潜力品类的双位数增长。
- 地区表现:境内业务收入表现亮眼,得益于营销渠道拓展和产品力提升;境外业务稳步发展,运营效率提升导致盈利水平显著改善。
盈利能力分析
- 毛利率与净利率:前三季度毛利率32.35%,净利率10.63%,较去年同期分别提升了3.01pct和0.15pct。
- 费用率:期间费用率19.73%,其中销售、管理、研发和财务费用率分别变动至16.23%、2.18%、1.39%、-0.07%,Q3单季度期间费用率20.60%,财务费用率同比增加主要受汇兑损益影响。
投资建议
- 盈利预测:预计2023-2025年归母净利润分别为20.25亿、23.88亿、27.59亿元,对应PE分别为15X、13X、11X。
- 评级:基于公司在品牌力、组织力、研发设计力、产品力、渠道力方面的核心竞争力以及对全品类大家居变革和创新的预期,维持“买入”投资评级。
风险提示
- 国际贸易环境:可能因国际贸易环境变化而受到冲击。
- 市场需求:下游需求可能不及预期。
- 原材料价格:面临原材料大幅涨价的风险。
- 汇率波动:存在汇率大幅波动的风险。