找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
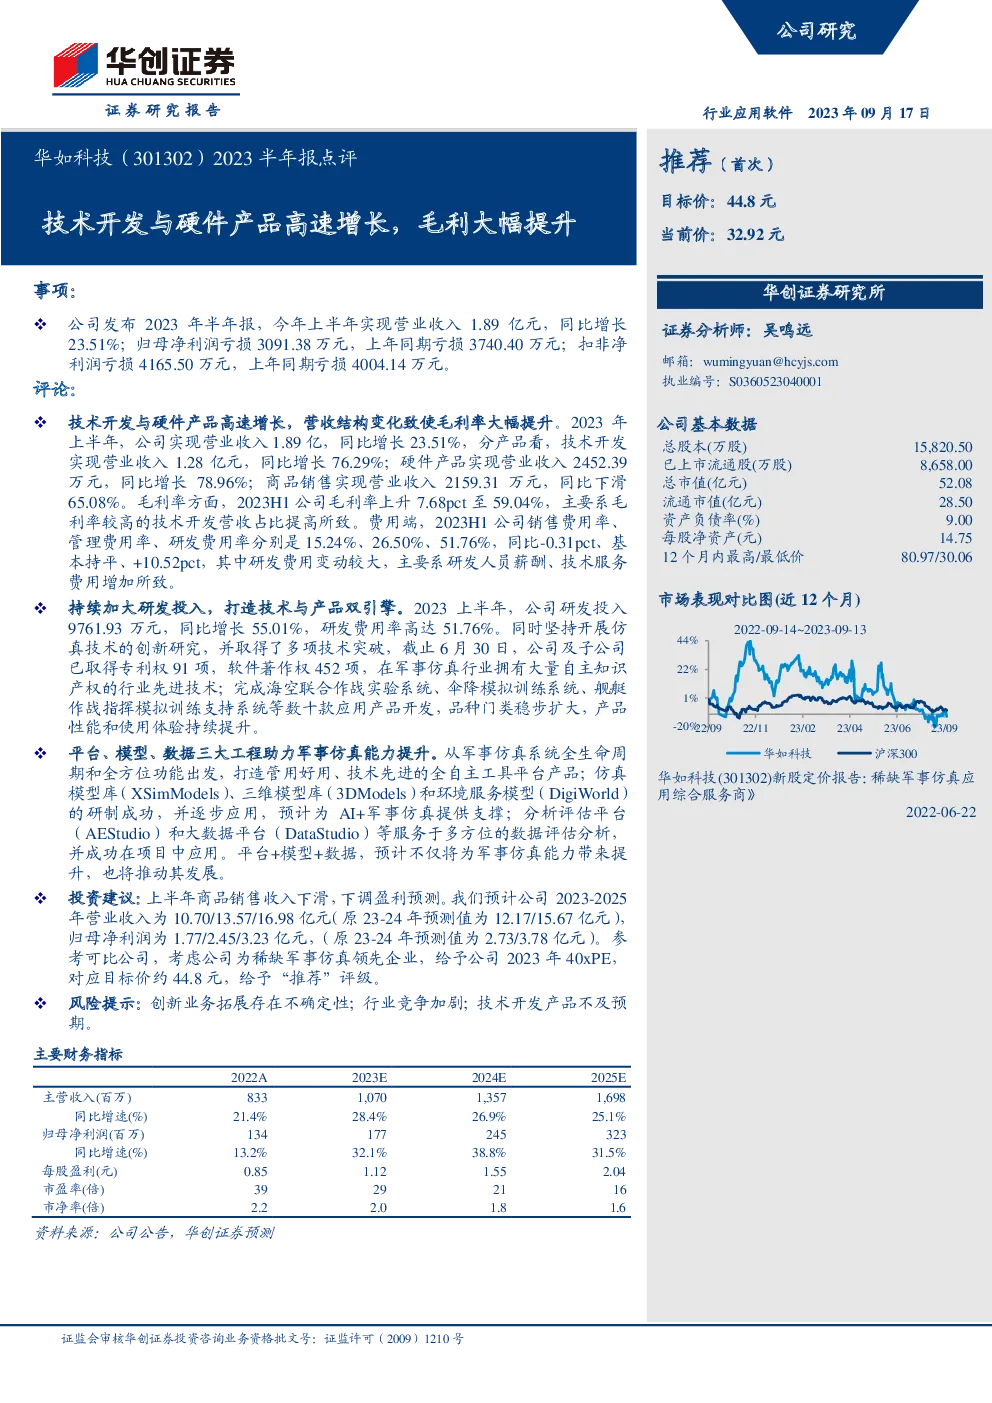
公司2023年半年报总结
一、业绩概览
- 营业收入:2023年上半年,公司实现营业收入1.89亿元,同比增长23.51%。
- 利润表现:归母净利润亏损3091.38万元,较上年同期减少648.02万元;扣非净利润亏损4165.50万元,较上年同期增加138.56万元。
二、营收结构与增长点
- 技术开发:实现营业收入1.28亿元,同比增长76.29%,成为主要增长动力。
- 硬件产品:营业收入2452.39万元,同比增长78.96%,增速显著。
- 商品销售:营业收入2159.31万元,同比下降65.08%,成为唯一下滑的业务板块。
三、成本与费用控制
- 毛利率:2023H1毛利率上升至59.04%,主要得益于技术开发业务收入占比提升。
- 费用端:销售费用率为15.24%,基本持平;管理费用率为26.50%,略有波动;研发费用率高达51.76%,同比增长10.52%,显示公司对研发的持续投入。
四、研发投入与技术创新
- 研发投入:上半年研发投入9761.93万元,同比增长55.01%,占总收入比重高达51.76%。
- 知识产权与产品开发:截至6月30日,公司及其子公司共取得91项专利权和452项软件著作权,完成多个军事仿真应用产品的开发,包括海空联合作战实验系统、伞降模拟训练系统等。
五、军事仿真能力提升
- 平台、模型、数据工程:通过打造自主工具平台,构建仿真模型库、三维模型库和环境服务模型,以及应用分析评估平台和大数据平台,以支撑AI+军事仿真的需求。
- 全面能力提升:预计这些工程不仅将提升军事仿真的技术水平,还将在未来推动整个军事仿真行业的发展。
六、投资建议与风险提示
- 调整盈利预测:考虑到商品销售收入下滑,对2023-2025年的营业收入和归母净利润进行了调整。
- 估值与评级:给予公司2023年40倍市盈率,对应目标价约为44.8元,维持“推荐”评级。
- 风险考量:提示创新业务拓展的不确定性、行业竞争加剧以及技术开发产品不及预期的风险。
此报告基于公司发布的2023年半年报,详细分析了公司的财务表现、业务增长点、成本与费用控制、研发投入、技术创新及军事仿真能力提升等方面,并提供了投资建议及风险提示。