全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
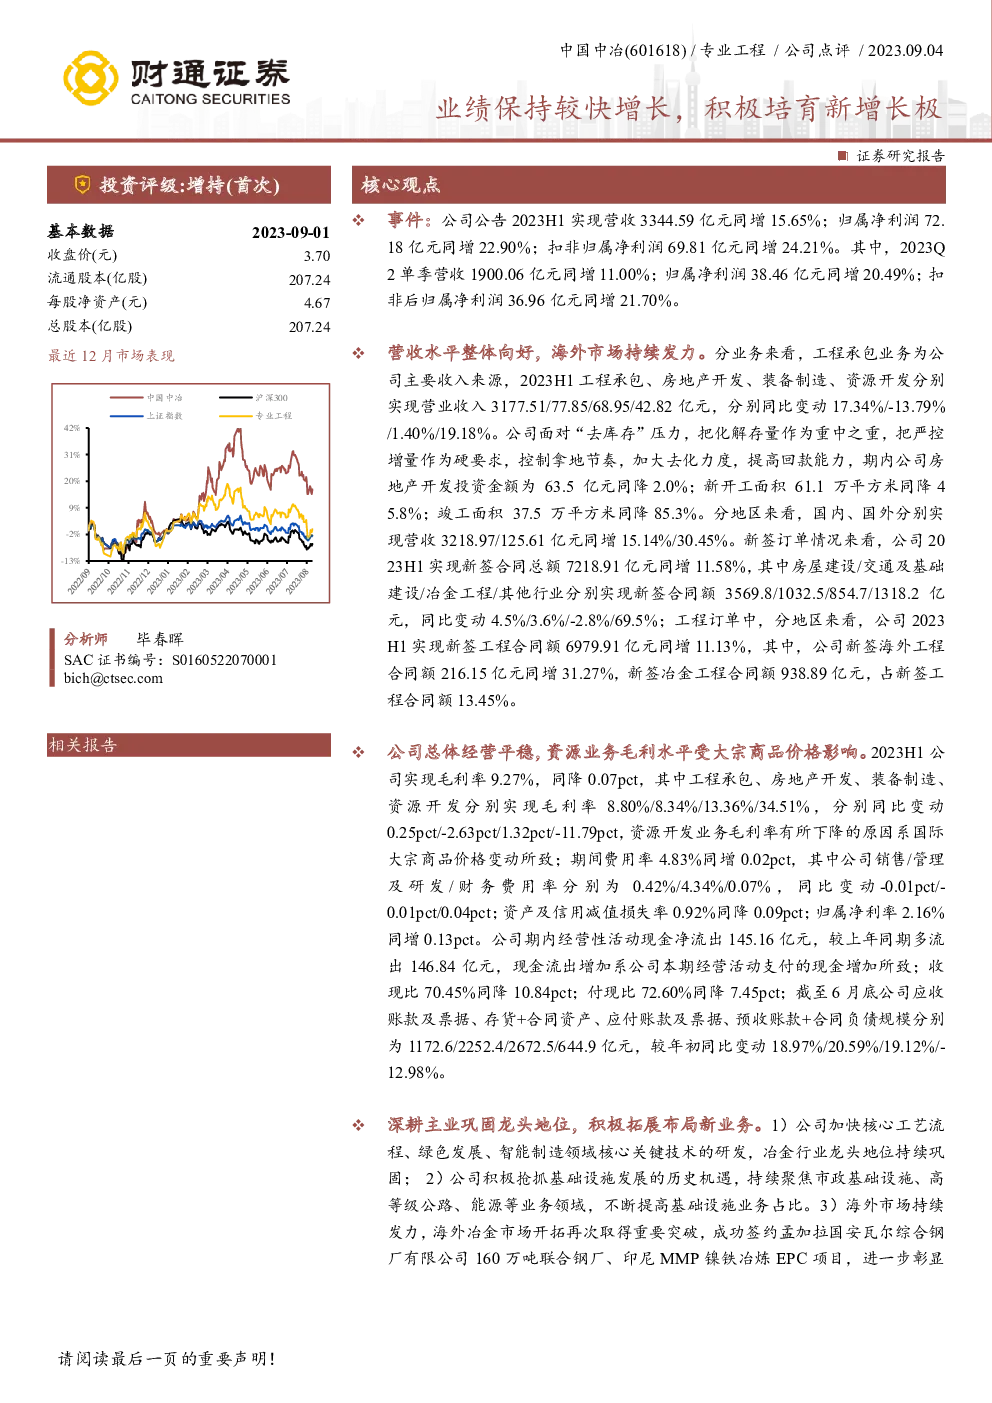
中国中冶(601618)的研报指出,公司业绩保持较快增长,积极培育新增长点。以下是总结的关键信息:
业绩亮点:
- 营收与净利润:2023年上半年,公司实现营收3344.59亿元,同比增长15.65%,归属净利润72.18亿元,同比增长22.90%。
- 海外市场贡献:海外市场持续发力,实现营收125.61亿元,同比增长30.45%。
- 新签订单:新签合同总额达到7218.91亿元,同比增长11.58%。海外工程合同额增长31.27%,冶金工程合同额为938.89亿元。
经营状况:
- 毛利率与费用率:毛利率为9.27%,期间费用率为4.83%。
- 现金流:经营活动现金净流出145.16亿元,收现比70.45%,付现比72.60%。
- 资产负债情况:应收账款及票据、存货+合同资产、应付账款及票据、预收账款+合同负债规模有所增长,分别达到1172.6亿元、2252.4亿元、2672.5亿元、644.9亿元。
战略发展:
- 深耕主业:巩固冶金行业龙头地位,拓展市政基础设施、高等级公路、能源等业务领域。
- 海外市场布局:成功签约多个海外项目,如孟加拉国安瓦尔综合钢厂有限公司160万吨联合钢厂、印尼MMP镍铁冶炼EPC项目。
- 新兴业务:在水务、固体废物处理、矿山修复、生态环境治理等领域形成规模优势,并布局文旅工程、新能源等产业。
投资建议:
- 预测公司2023-2025年的归母净利润分别为126.79亿元、152.47亿元、181.05亿元,对应EPS为0.61元、0.74元、0.87元,当前收盘价对应的PE分别为6.05倍、5.03倍、4.24倍。
- 首次覆盖给予“增持”评级,考虑到宏观经济下行、地缘政治风险以及市场竞争加剧的风险。
盈利预测:
- 提供了公司未来几年的收入、净利润、EPS、PE等预测数据,用于评估公司的成长性和估值水平。
风险提示:
- 宏观经济下行风险、地缘政治风险、市场竞争格局恶化。
综上所述,中国中冶在保持稳定增长的同时,正通过多元化发展和国际化战略寻求新的增长点,投资策略上需关注宏观经济环境和行业竞争态势。