在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
公司业绩概览
收入与增长率:
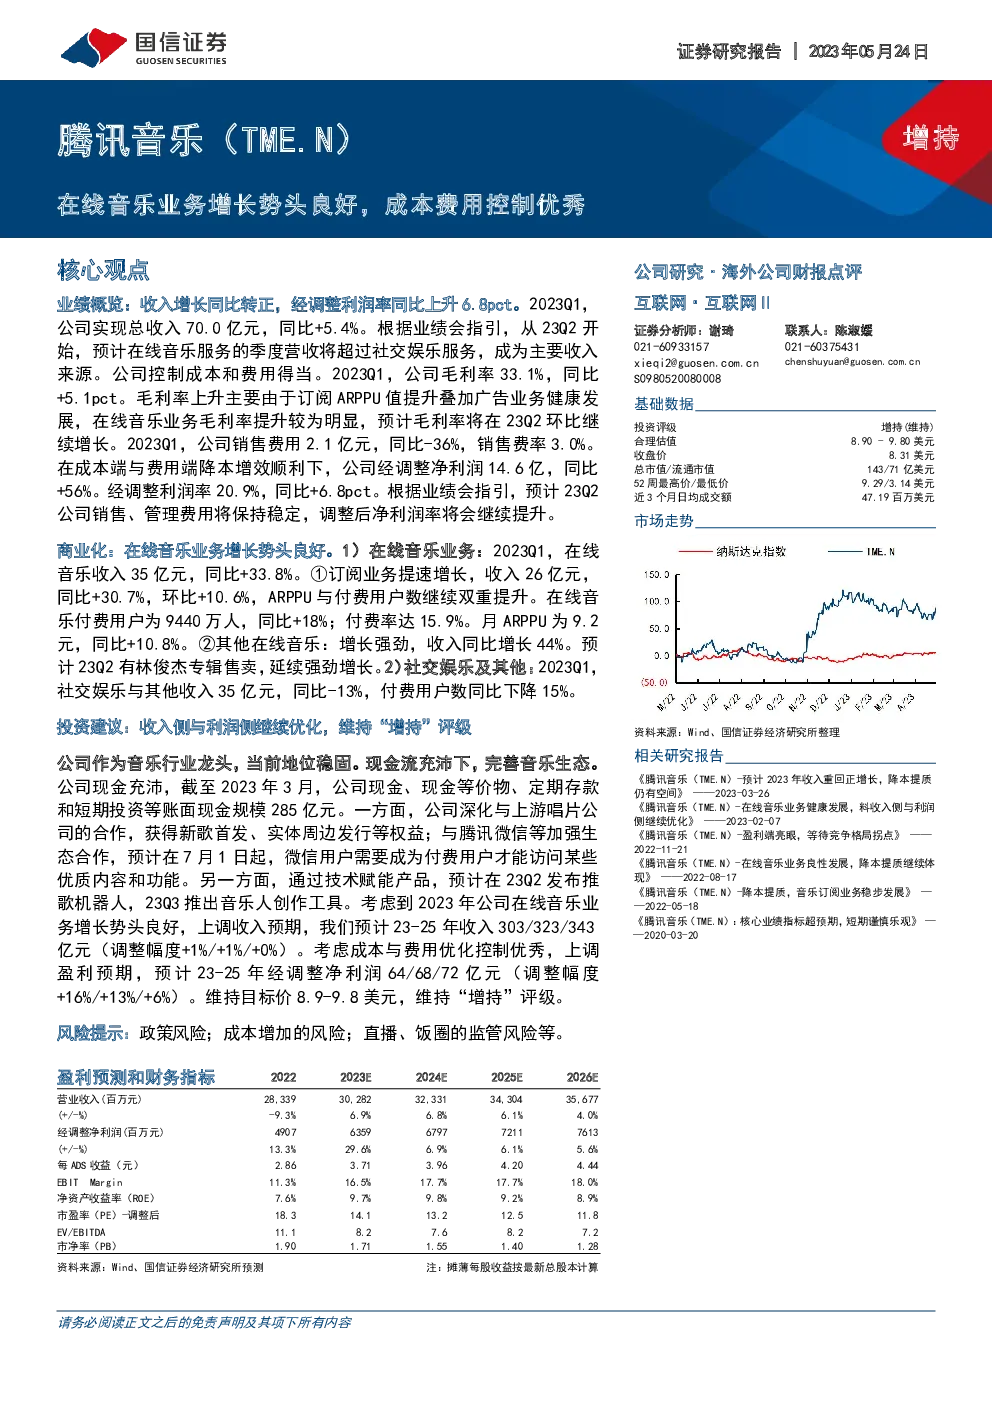
- 2023Q1:总收入达到70.0亿元人民币,同比增长5.4%。
- 业务转型:预计从Q2起,在线音乐服务的季度营收将超过社交娱乐服务,成为主要收入来源。
成本与费用控制:
- 毛利率:2023Q1毛利率33.1%,同比增长5.1个百分点。
- 销售费用:下降至2.1亿元,同比下降36%,销售费用率为3.0%,同比下降1.9个百分点。
- 经调整净利润:14.6亿元人民币,同比增长56%。
- 利润率:经调整后净利润率为20.9%,同比增长6.8个百分点。
商业化策略
在线音乐业务:
- 收入增长:在线音乐收入同比增长33.8%,达35亿元人民币。
- 订阅业务:订阅业务收入增长30.7%,付费用户数增长18%,ARPPU提升10.8%。
- 其他在线音乐:同比增长44%,预计Q2林俊杰专辑销售将进一步推动增长。
社交娱乐及其他:
- 收入下降:35亿元人民币,同比下降13%,付费用户数下降15%。
- 用户活跃度:社交娱乐移动MAU为1.36亿,同比下滑16%,付费用户数710万,同比下滑14.5%。
投资建议与展望
财务预测:
- 收入:预计23-25年收入分别为302.8亿、323.3亿、343.0亿人民币。
- 净利润:预计23-25年经调整净利润分别为64亿、68亿、72亿人民币。
估值与评级:
风险提示
- 政策风险、付费用户增长放缓、竞争加剧、成本增加、监管风险。
总结:公司实现了收入的同比增长,并通过有效的成本与费用控制实现了净利润的显著增长。在线音乐业务展现出强劲的增长势头,而社交娱乐业务则面临挑战。公司持续优化其音乐生态系统,通过与上游唱片公司和生态伙伴的合作,以及技术驱动的产品创新,维持了其在音乐行业的领先地位。投资者应关注未来政策环境变化、市场竞争动态以及运营成本的稳定性,以评估投资决策。