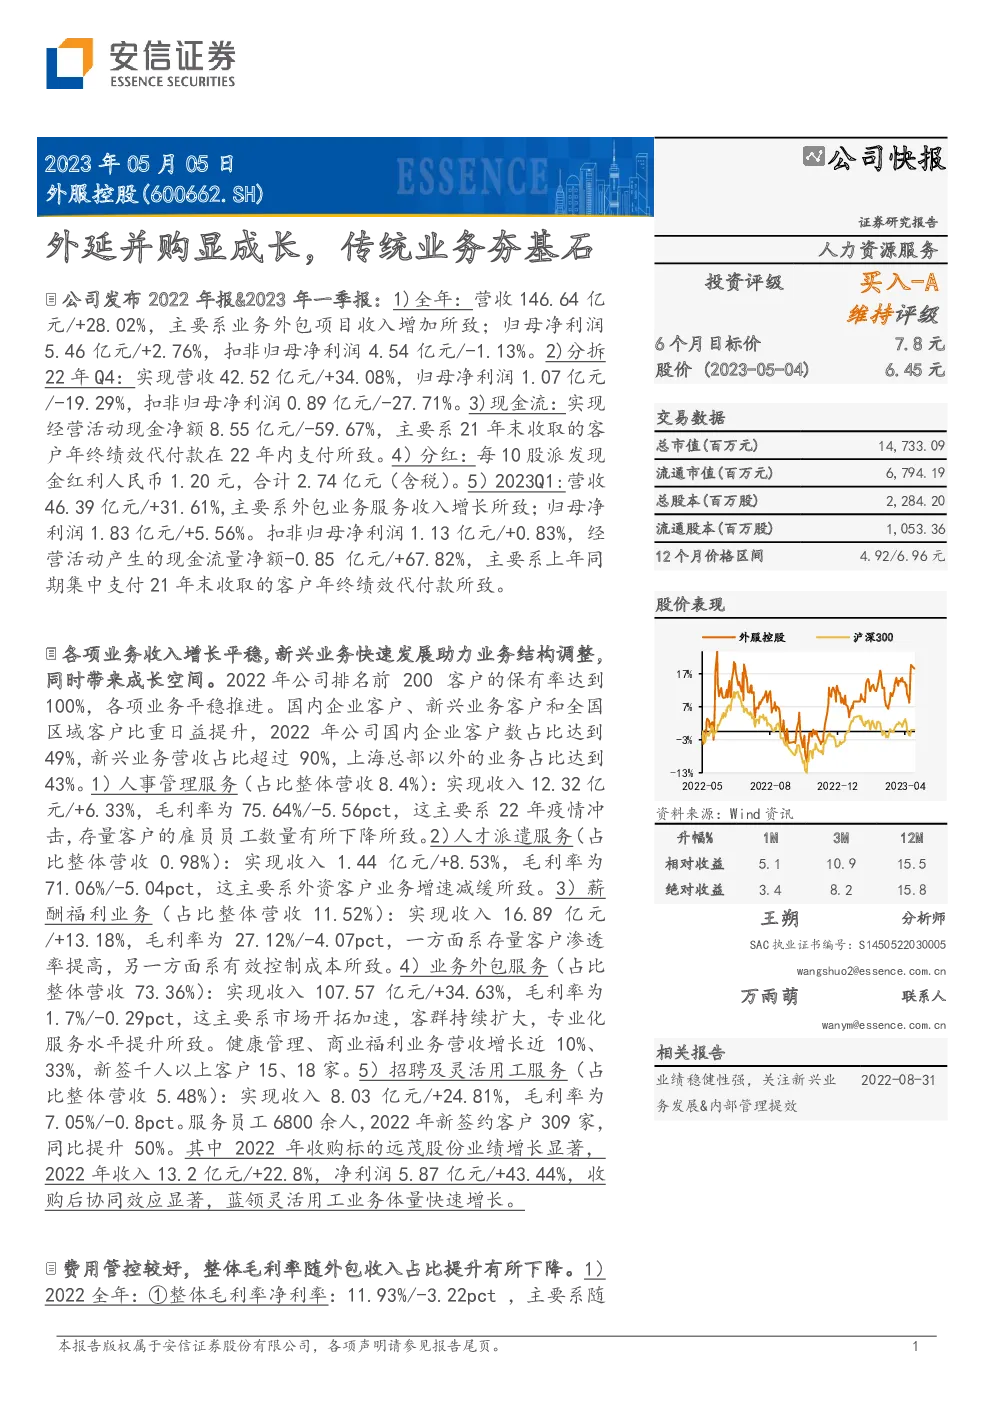
外服控股(600662.SH)的公司快报告显示,公司通过外延并购实现了成长,同时传统业务为公司奠定了坚实的基础。以下是报告的关键内容总结:
基本面与财务表现:
- 总市值:147.33亿元,流通市值为67.94亿元。
- 股价表现:过去一年升幅5.1%,三个月升幅10.9%,一年升幅15.5%。
- 经营数据:2022年度营收146.64亿元,同比增长28.02%,主要得益于业务外包项目的增加。归母净利润5.46亿元,同比增长2.76%,扣除非经常性损益后的净利润为4.54亿元,同比下降1.13%。
- 现金流:经营活动现金净额为8.55亿元,同比下降59.67%。
- 分红:每股分红0.12元,合计分红2.74亿元。
业务结构:
- 人事管理服务:收入12.32亿元,毛利率75.64%,受到2022年疫情的影响,存量客户的雇员数量减少。
- 人才派遣服务:收入1.44亿元,毛利率71.06%,外资客户业务增速放缓。
- 薪酬福利业务:收入16.89亿元,毛利率27.12%,通过提高存量客户渗透率和有效控制成本实现增长。
- 业务外包服务:收入107.57亿元,毛利率1.7%,市场开拓加速,客群持续扩大,专业化服务水平提升。
- 招聘及灵活用工服务:收入8.03亿元,毛利率7.05%,新签约客户数量增长50%,其中收购标的远茂股份业绩显著增长。
费用与盈利能力:
- 毛利率:整体毛利率为11.93%,净利率为4.17%,分别较上一年度下降3.22个百分点和0.96个百分点,主要原因是业务外包收入增加导致成本上升。
- 费用率:销售费用率4.74%,研发费用率0.48%,管理费用率2.75%,费用管控良好。
投资建议:
预计公司2023年和2024年的收入将分别增长32.9%和34.1%,净利润也将相应增长。给予买入-A评级,6个月目标价为7.8元,对应2023年市盈率为30倍。
风险提示:
报告指出宏观经济波动和市场竞争加剧是潜在风险。
财务预测:
- 收入:从2021年的114.54亿元增长至2025年的352.99亿元。
- 净利润:从2021年的5.316亿元增长至2025年的8.54亿元。
- 市盈率:从2021年的28.0倍降至2025年的17.4倍。
- 市净率:从2021年的3.9倍降至2025年的2.7倍。
- 净利润率:从4.6%降至2.4%。
- ROE:从14.0%降至2.4%。
- 股息收益率:从3.1%逐渐增长至1.7%。
综上所述,外服控股通过优化业务结构和加强成本控制,在传统业务的基础上实现了稳定增长,并通过并购整合协同效应,特别是在蓝领灵活用工领域的快速扩张,展现出良好的发展前景。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。