想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
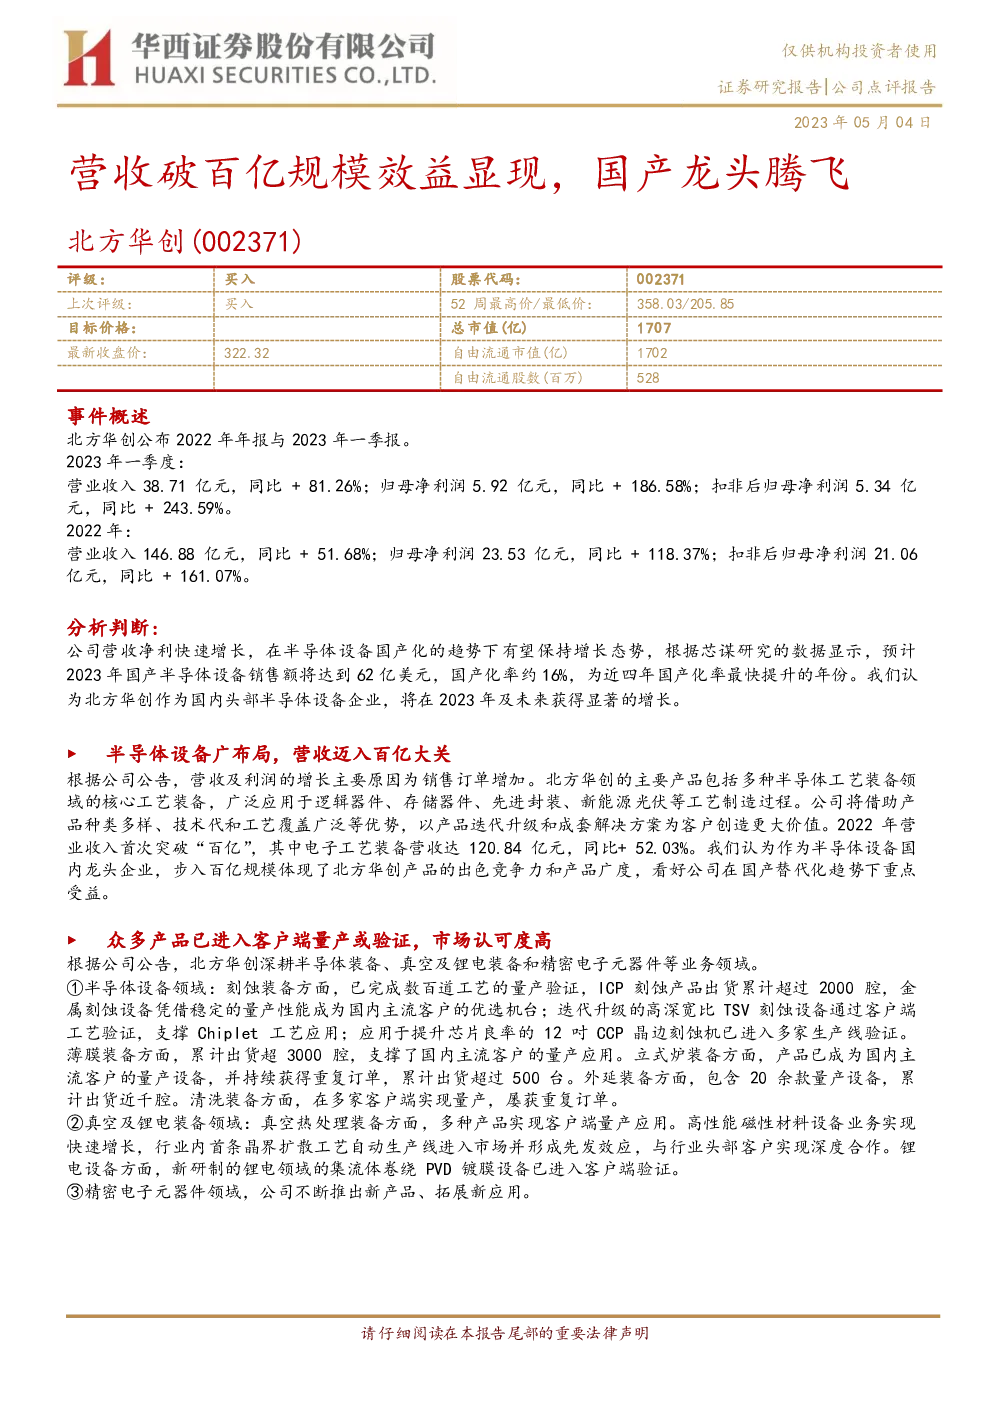
北方华创(股票代码:002371)是一家在半导体设备领域处于领先地位的中国公司。根据公司公布的2022年年报和2023年一季报,其营收和净利润实现了显著增长。具体而言:
- 2022年,公司实现营业收入146.88亿元,同比增长51.68%;归母净利润23.53亿元,同比增长118.37%;扣非后归母净利润21.06亿元,同比增长161.07%。
- 2023年第一季度,公司营收38.71亿元,同比增长81.26%;归母净利润5.92亿元,同比增长186.58%;扣非后归母净利润5.34亿元,同比增长243.59%。
北方华创的业务涵盖了半导体工艺装备、真空及锂电装备、精密电子元器件等多个领域。其主要产品包括各种半导体工艺装备,应用于逻辑器件、存储器件、先进封装、新能源光伏等工艺制造过程。公司在产品迭代升级和提供成套解决方案方面,为客户提供更大的价值。
在半导体设备领域,北方华创的产品线覆盖广泛,包括但不限于刻蚀装备、薄膜装备、立式炉装备、外延装备和清洗装备等。其产品不仅在国内市场获得了高度认可,还在多个领域实现了量产应用或验证,包括但不限于ICP刻蚀、TSV刻蚀、CCP晶边刻蚀机、薄膜装备、立式炉装备、外延装备、清洗装备等。
在2023年及未来,随着国产半导体设备销售额的预期增长和国产化率的提升,北方华创作为国内头部企业,预计将获得显著的增长机会。在盈利方面,规模效益的显现和生产规模的扩大,使得公司的盈利能力加速提升。
基于上述分析,考虑到北方华创在国产替代化趋势下的重要地位和增长潜力,对其2023-2025年的营收和EPS进行了调整预测,分别上调至199.91亿元、256.48亿元、329.06亿元和6.55元、8.78元、11.32元,并维持“买入”评级。然而,投资者仍需关注公司业务增长的可持续性、市场竞争加剧、市场需求复苏的不确定性以及国际贸易环境变化等风险因素。