找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
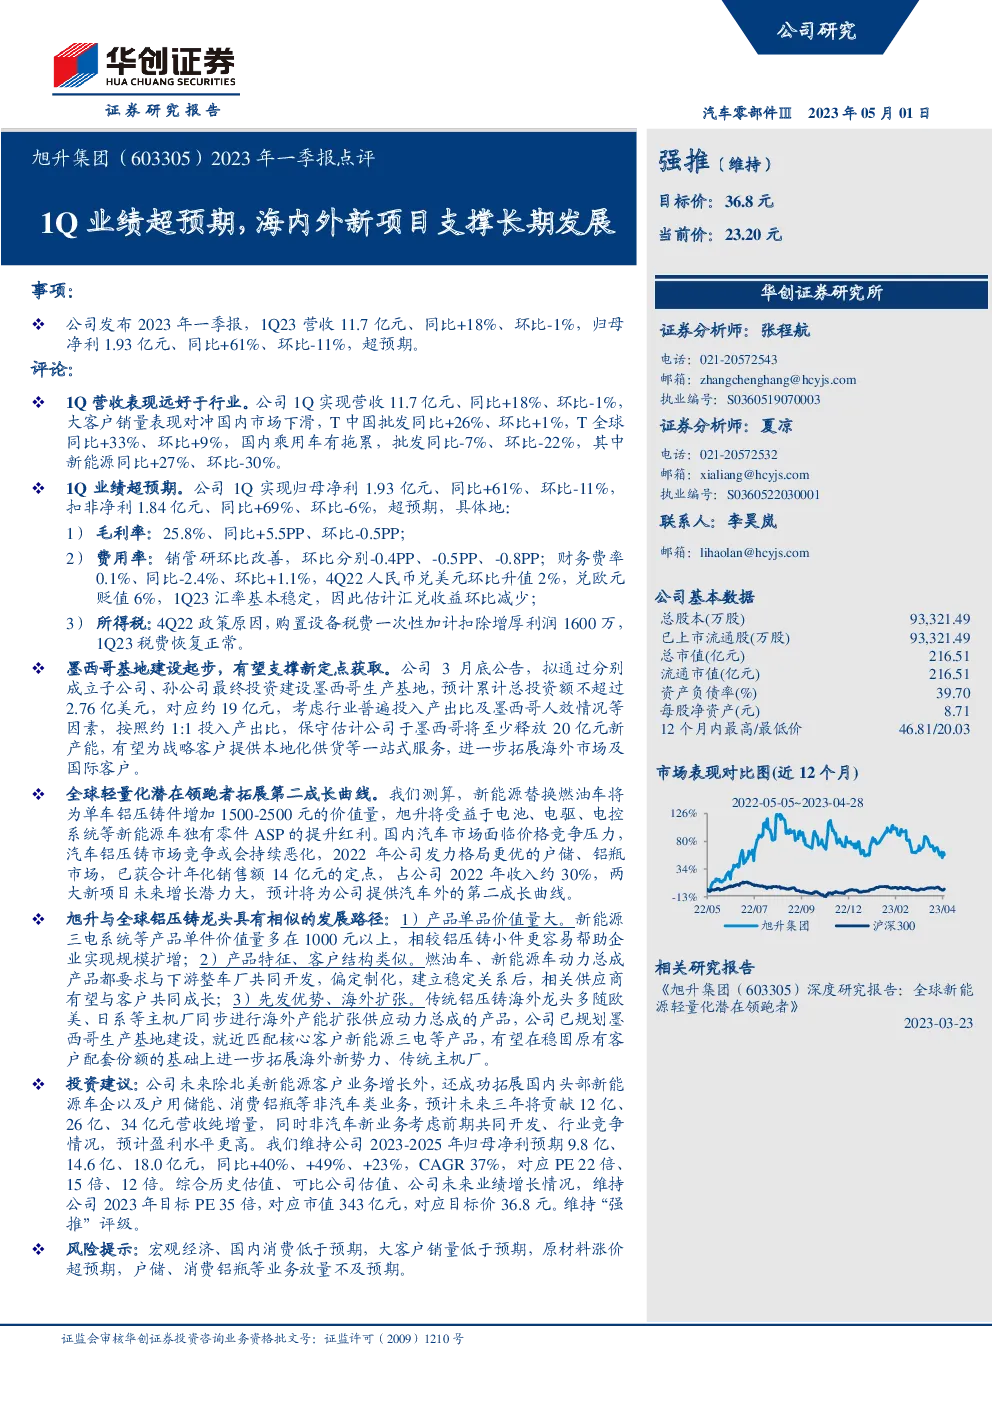
旭升股份一季度财报分析与未来展望
营收与净利润表现
- 一季度营收:旭升股份2023年一季度实现营收11.7亿元,同比增长18%,环比下降1%。
- 净利润表现:一季度归母净利为1.93亿元,同比增长61%,环比下降11%。
细分市场表现
- 中国市场:批发业务同比上升26%,环比增长1%;乘用车市场表现受拖累,批发同比减少7%,环比下降22%,但新能源汽车销量同比增加27%,环比减少30%。
- 全球市场:整体批发量同比增长33%,环比增长9%,显示出全球市场的良好增长态势。
成本与费用控制
- 毛利率:一季度毛利率达到25.8%,较上年同期提高5.5个百分点,但环比降低0.5个百分点。
- 费用管理:销售、管理、研发费用率环比改善,分别降低了0.4个、0.5个、0.8个百分点。财务费用率为0.1%,同比减少2.4个百分点,环比增加1.1个百分点,预计主要受汇率变动影响。
税务影响
- 所得税变化:4季度因政策调整,设备购置税费一次性加计扣除增厚利润1600万元,1季度回归正常税务处理。
境外业务布局
- 墨西哥基地:公司计划投资不超过2.76亿美元(约19亿元人民币)建设墨西哥生产基地,预计至少释放20亿元新产能,旨在为战略客户提供本地化服务,拓展海外市场和国际客户。
新业务增长点
- 新能源市场:受益于新能源汽车的快速发展,尤其是电池、电驱、电控系统的高附加值零部件,预计公司能获得显著增长。
- 非汽车业务:公司已成功拓展至国内头部新能源车企和户用储能、消费铝瓶等领域,预计这些新业务将成为公司新的增长曲线。
投资建议与风险提示
- 投资建议:预计未来三年公司营收将分别增长至12亿、26亿、34亿元,非汽车新业务盈利水平较高。维持公司2023-2025年归母净利预测值,PE分别为22倍、15倍、12倍,目标PE设为35倍,对应市值343亿元,目标价36.8元。评级维持“强推”。
- 风险提示:宏观经济波动、国内消费低迷、大客户销量不达预期、原材料成本上涨、新业务放量不及预期等。
此报告全面分析了旭升股份一季度的财务表现,并对其全球布局、新能源市场机遇和非汽车业务的潜力进行了深入探讨。报告强调了公司在成本控制、市场扩展和未来增长方面的优势,并提供了对未来发展的积极展望。