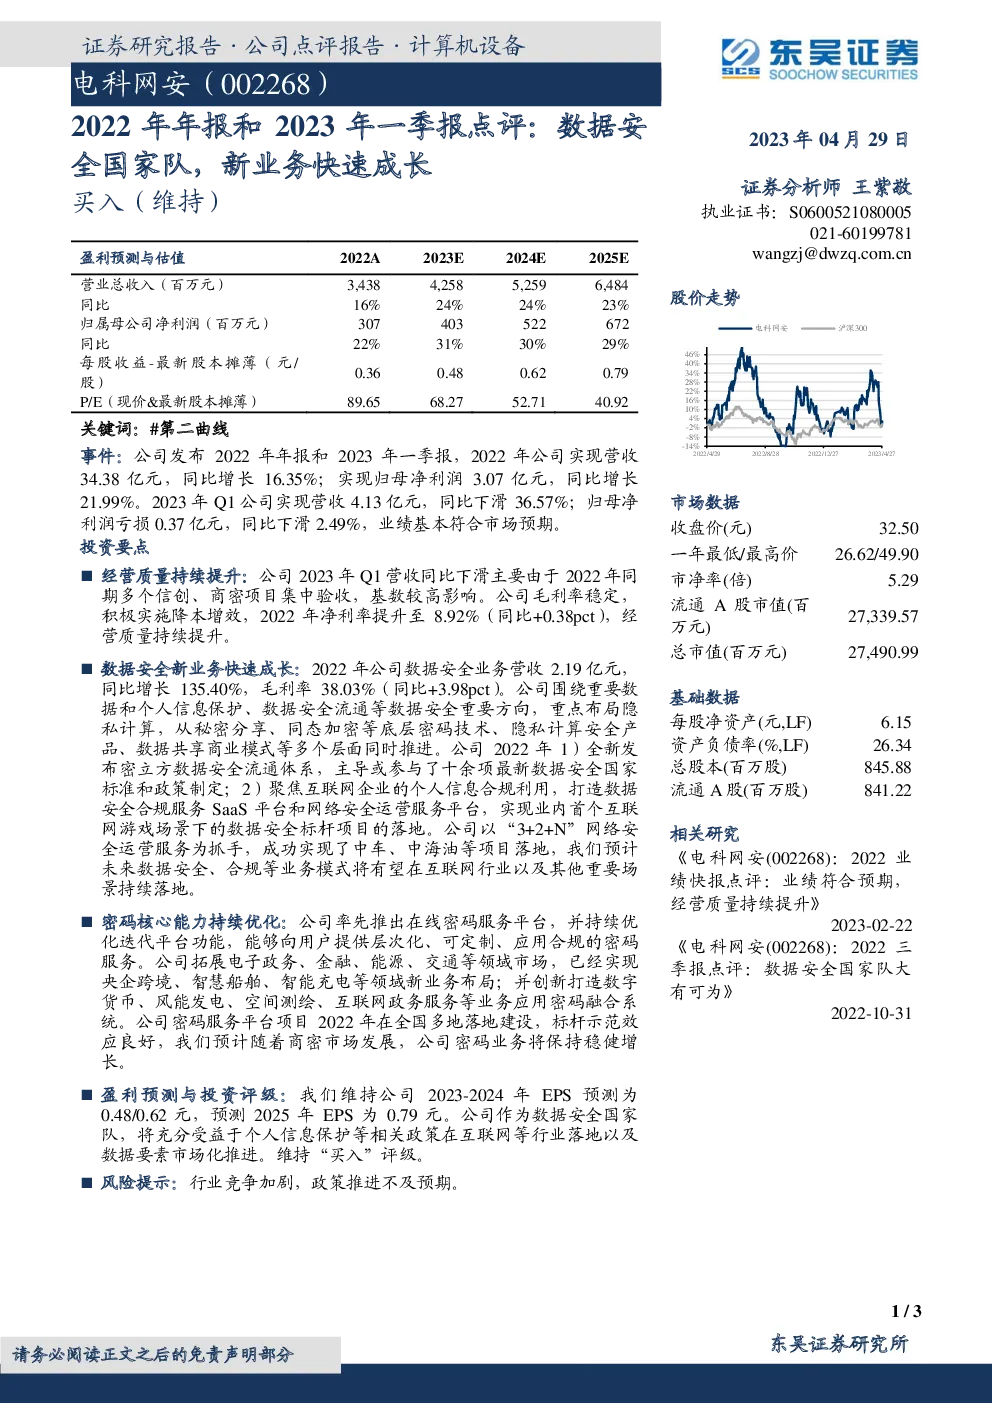
公司年度及季度财务回顾与业务进展总结
财务概览
- 2022年:公司全年实现营业收入34.38亿元,同比增长16.35%;归属于母公司股东的净利润达到3.07亿元,较上一年增长21.99%。
- 2023年第一季度:一季度营业收入为4.13亿元,相比去年同期下滑36.57%;净利润出现亏损,为0.37亿元,同比减少2.49%。
经营质量
- 毛利率稳定:尽管面临营收下滑,但公司通过积极的降本增效措施,保持了稳定的毛利率水平。
- 净利率提升:2022年净利率升至8.92%,较去年增加0.38个百分点,反映出公司经营质量的持续提升。
数据安全新业务
- 业务快速增长:数据安全业务在2022年实现了显著增长,营收达到2.19亿元,同比增长135.40%。
- 战略布局:公司围绕重要数据和个人信息保护、数据安全流通等方向,特别是在隐私计算领域进行了全面布局,包括底层密码技术、安全产品开发、商业模式创新等方面。
- 行业影响力:主导或参与制定了多项数据安全国家标准和政策,为互联网企业提供了个人信息合规利用的服务平台和网络安全运营服务,特别是在互联网游戏领域的数据安全合规项目落地。
密码核心能力
- 平台服务:公司推出了在线密码服务平台,并不断优化,提供层次化、定制化的密码服务。
- 市场扩展:在电子政务、金融、能源、交通等领域取得进展,新业务覆盖了央企跨境、智慧船舶、智能充电等领域。
- 业务融合:创新地将密码技术应用于数字货币、风能发电、空间测绘、互联网政务服务等业务领域,形成了融合系统。
投资展望
- 盈利预测:维持公司2023-2025年的每股收益(EPS)预测分别为0.48元、0.62元和0.79元。
- 业务增长:作为数据安全领域的国家队,公司将充分受益于个人信息保护政策的实施和数据要素市场的推动,维持“买入”评级。
风险提示
- 市场竞争加剧:行业内部竞争可能加剧。
- 政策推进不确定性:政策推进速度可能不及预期。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。