想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
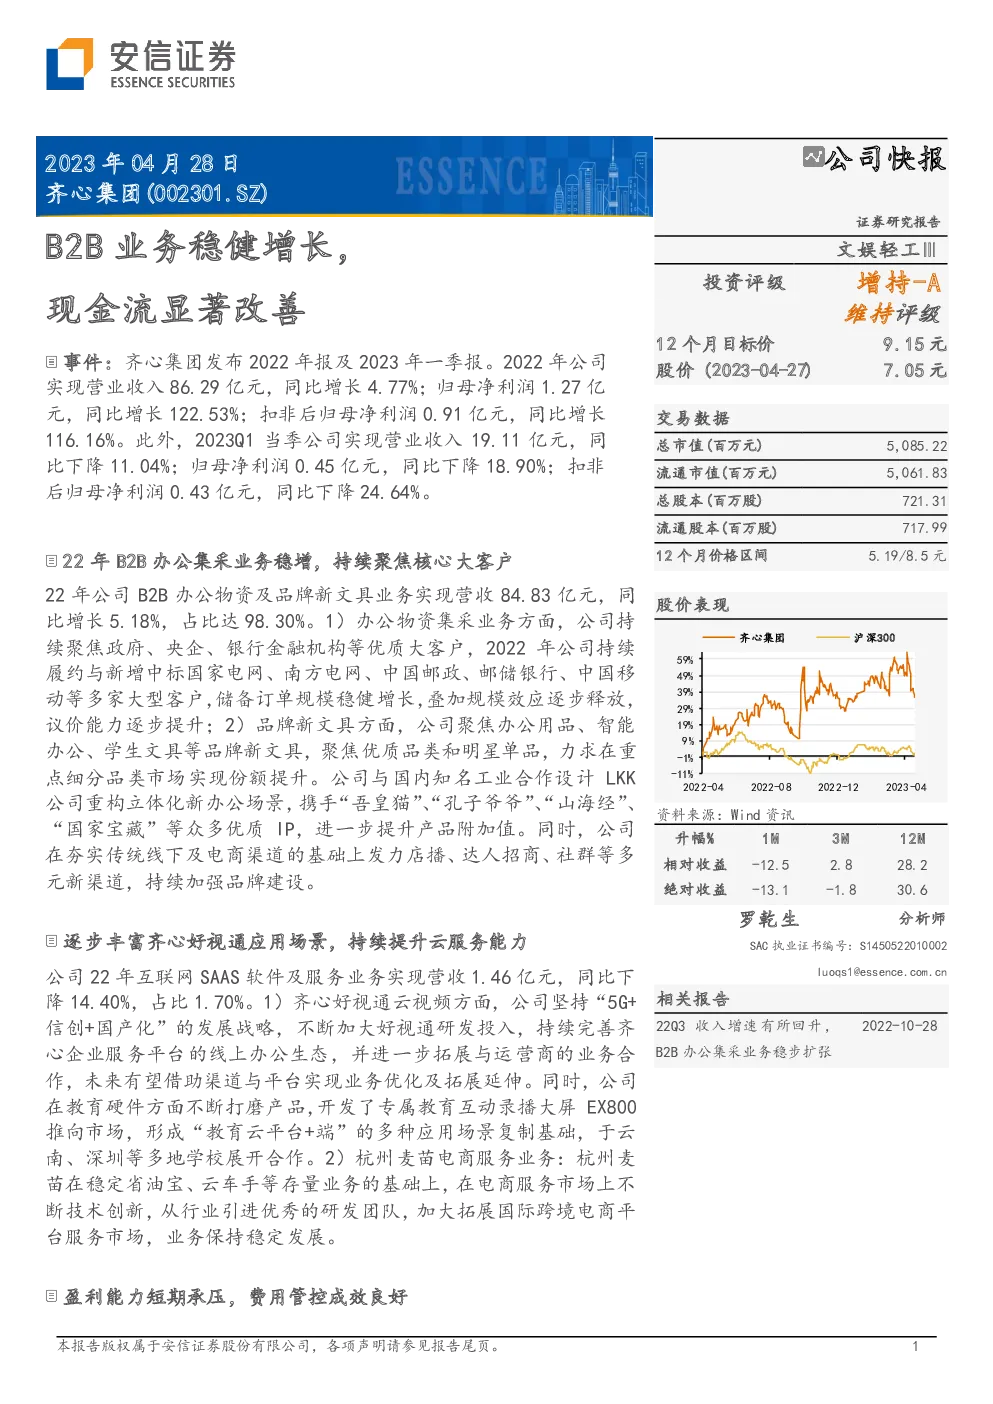
齐心集团(股票代码:002301.SZ)的年度报告显示,2022年公司实现了稳健增长,特别是B2B办公集采业务。全年总收入为86.29亿元,同比增长4.77%,归母净利润为1.27亿元,同比增长122.53%。扣除非经常性损益后的净利润增长了116.16%。2023年第一季度,虽然收入有所下降至19.11亿元,同比下降11.04%,但净利润为0.45亿元,同比下降18.90%,扣非后净利润为0.43亿元,同比下降24.64%。
B2B办公集采业务持续扩张,2022年实现了84.83亿元的收入,占总收入的98.30%。公司通过聚焦优质大客户,如国家电网、南方电网、中国邮政、邮储银行、中国移动等,以及与知名工业设计公司LKK合作,提升了产品附加值,加强了品牌建设。在电商渠道上,公司也进行了多元化的探索。
齐心好视通云视频业务则通过强化研发投入和与运营商的合作,逐步丰富了应用场景,尤其是在教育领域推出了EX800大屏,用于学校互动录播,形成了“教育云平台+端”的模式。杭州麦苗则在电商服务上保持稳定增长。
尽管2022年公司综合毛利率略有下滑,但由于费用控制良好,净利率实现了显著增长。期间费用率整体呈下降趋势,销售、管理和研发费用率均有不同程度的降低。公司经营现金流的增加主要得益于优化客户结构,减少了账期较长的政府项目。
对于未来,公司预计2023-2025年的营业收入将分别增长18.69%、19.46%、19.12%,归母净利润则分别增长93.80%、25.72%、23.12%。基于对公司业务发展的积极预期,给予24年21x PE,目标价9.15元,维持“增持-A”的投资评级。
然而,公司面临客户拓展、竞争加剧和需求不达预期的风险,投资者需对此保持警惕。