发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
汇总与分析
公司业绩概览
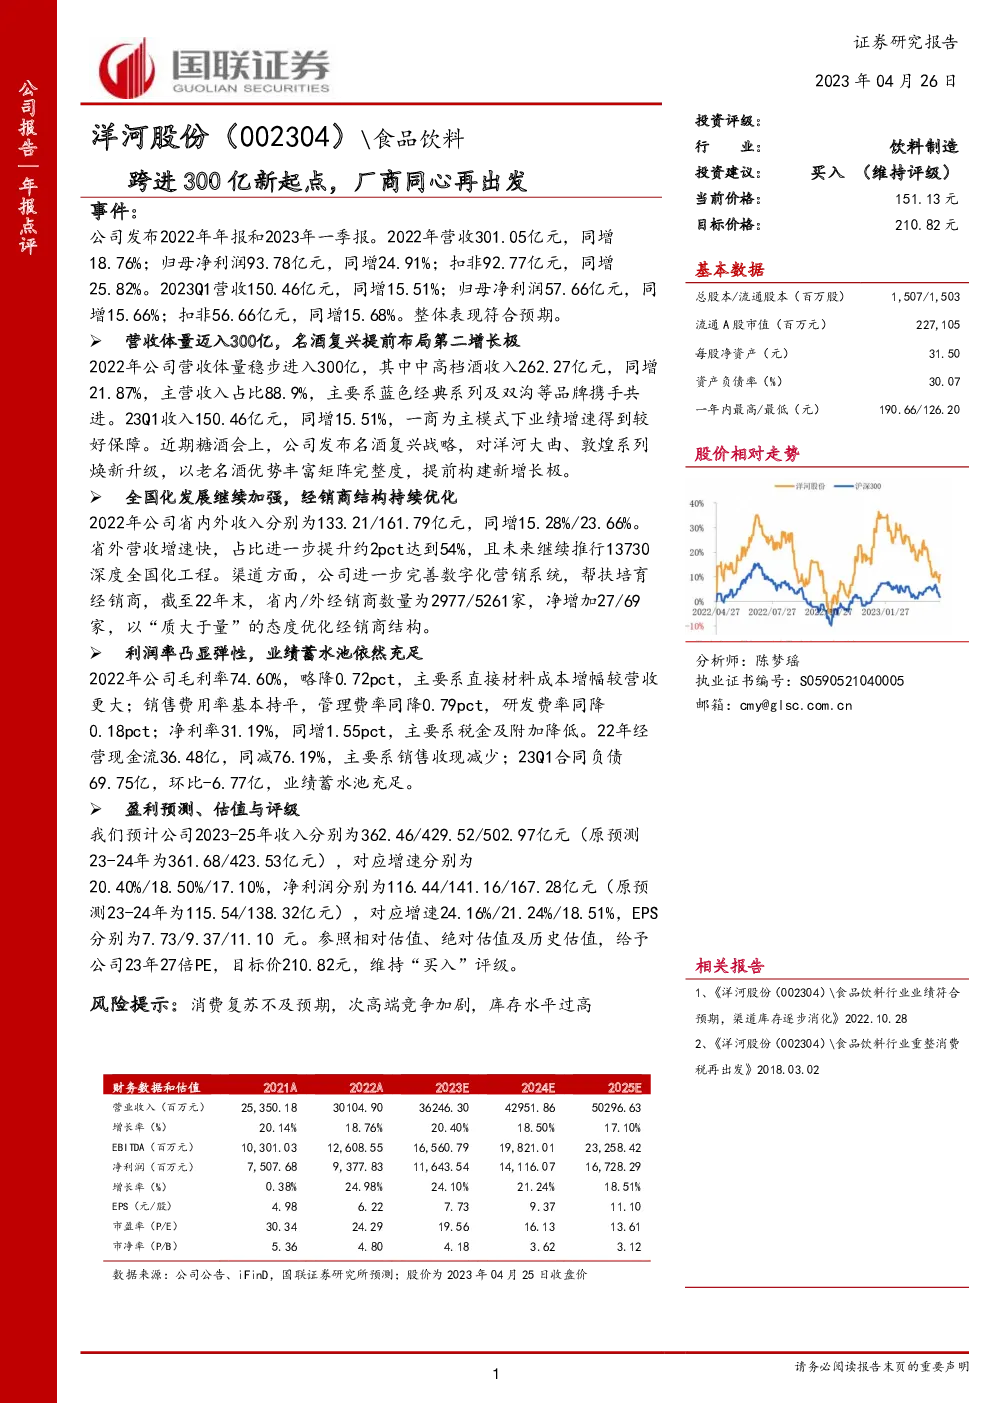
- 2022年度:公司实现营业收入301.05亿元,同比增长18.76%;归属于母公司股东的净利润93.78亿元,同比增长24.91%;扣除非经常性损益后的净利润为92.77亿元,同比增长25.82%。
- 2023年第一季度:一季度实现营业收入150.46亿元,同比增长15.51%;归属于母公司股东的净利润57.66亿元,同比增长15.66%;扣除非经常性损益后的净利润为56.66亿元,同比增长15.68%。
主营业务与产品线
- 产品结构:公司主要依靠蓝色经典系列及双沟等品牌,中高档酒收入达262.27亿元,占总收入的88.9%,表明公司中高档酒业务占据主导地位。
- 市场布局:公司通过“一商为主”模式确保业绩稳定增长。在糖酒会上推出名酒复兴战略,对洋河大曲和敦煌系列进行升级,旨在丰富产品矩阵,构建新的增长点。
地区发展与渠道优化
- 全国化进程:2022年,公司省外收入占比提升至54%,同比增加约2个百分点,体现了公司在全国范围内的市场扩展策略。实施13730深度全国化工程,加速省外市场的渗透。
- 经销商管理:优化经销商结构,提高质量而非单纯追求数量增长。截至2022年底,公司拥有2977家省内经销商和5261家省外经销商,相比上一年度分别增加了27家和69家。
利润与现金流
- 利润率:2022年毛利率为74.60%,略有下降,但整体保持较高水平。销售、管理和研发费用率有所控制,净利率达到31.19%,显著提升。
- 现金流情况:2022年经营现金流为36.48亿元,同比下降76.19%,主要因销售现金流入减少。2023年第一季度,合同负债为69.75亿元,环比下降6.77亿元,显示业绩蓄水池较为充足。
预测与评级
- 收入与净利润预测:预计2023-2025年的收入分别为362.46亿元、429.52亿元、502.97亿元,净利润分别为116.44亿元、141.16亿元、167.28亿元。
- 估值与评级:基于相对、绝对和历史估值方法,给予公司2023年27倍市盈率,目标价为210.82元,维持“买入”评级。
风险提示
- 消费复苏:消费复苏可能不如预期,影响整体市场表现。
- 市场竞争:次高端市场面临激烈竞争,可能影响公司的市场份额。
- 库存风险:过高的库存水平可能带来资金占用和潜在的减值风险。