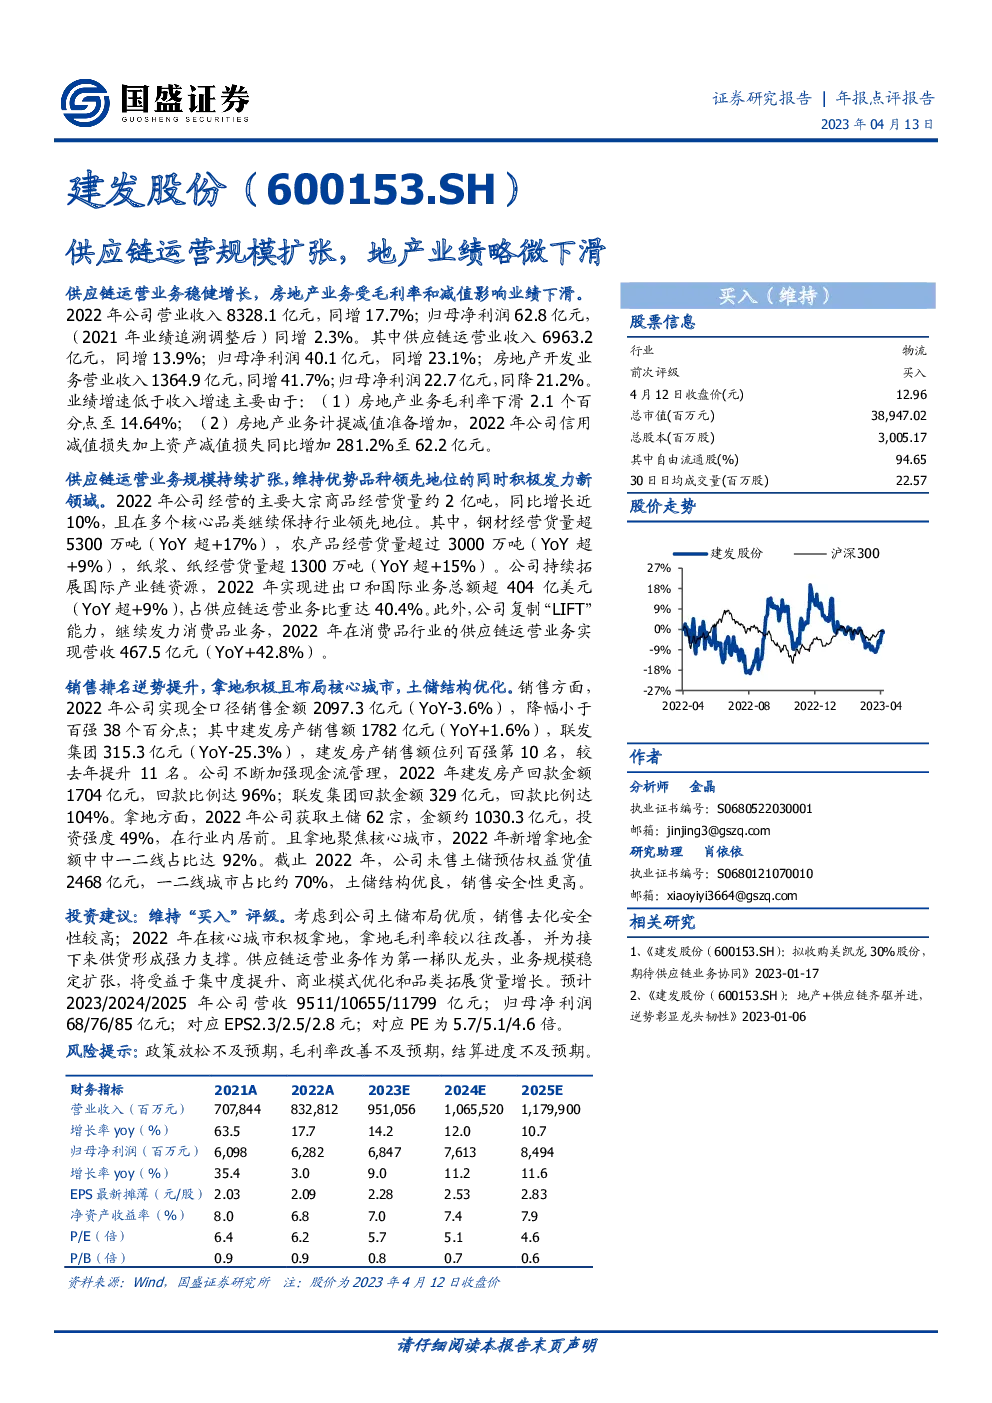
公司运营与财务概览
营业收入与利润增长
- 2022年:公司总收入为8328.1亿元,同比增长17.7%;归母净利润62.8亿元,按追溯调整后增长2.3%。
- 供应链运营业务:贡献总收入6963.2亿元,同比增长13.9%,归母净利润40.1亿元,增长23.1%。
- 房地产业务:总收入1364.9亿元,同比增长41.7%,但归母净利润下降21.2%至22.7亿元。
经营业绩亮点
- 供应链运营业务:业务规模持续扩张,保持优势品种领先地位并积极开拓新领域,如钢材、农产品、纸浆及纸等。
- 国际化发展:国际业务占供应链运营业务比重达40.4%,实现进出口和国际业务总额404亿美元,同比增长9%。
- 消费品业务:供应链运营业务中的消费品板块实现营收467.5亿元,同比增长42.8%。
- 销售表现:全年销售金额2097.3亿元,降幅3.6%,位列百强房企第10名,销售回款率高,尤其建发房产回款比例达96%。
- 土地储备:2022年新增土地储备62宗,总金额1030.3亿元,投资强度49%,集中在一二线核心城市,提高销售安全性和稳定性。
风险与展望
- 风险提示:政策环境变化、毛利率改善缓慢、项目结算进度不确定性。
- 投资建议:维持“买入”评级,基于公司优质的土储布局、销售去化能力和核心城市的土地收购策略。预计未来三年营收与净利润分别增长至9511亿元、10655亿元、11799亿元,对应每股收益分别为2.3元、2.5元、2.8元,市盈率为5.7倍、5.1倍、4.6倍。
结论
该公司的供应链运营业务表现出稳健增长态势,尤其是在国际化和新领域拓展上取得了显著进展。同时,房地产业务虽面临挑战,但在销售和土地储备管理上展现出积极的一面。整体而言,公司通过优化资源配置和强化核心竞争力,有望在未来几年实现持续增长,投资前景看好。然而,政策环境变化、成本控制和市场风险仍需密切关注。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。